
Art. 22 DBG
Art. 22 Einkünfte aus Vorsorge
1 Steuerbar sind alle Einkünfte aus der Alters-, Hinterlassenen- und Invalidenversicherung, aus Einrichtungen der beruflichen Vorsorge und aus anerkannten Formen der gebundenen Selbstvorsorge, mit Einschluss der Kapitalabfindungen und Rückzahlungen von Einlagen, Prämien und Beiträgen.
2 Als Einkünfte aus der beruflichen Vorsorge gelten insbesondere Leistungen aus Vorsorgekassen, aus Spar- und Gruppenversicherungen sowie aus Freizügigkeitspolicen.
3 Leibrentenversicherungen sowie Leibrenten- und Verpfründungsverträge sind im Umfang ihres Ertragsanteils steuerbar. Dieser bestimmt sich wie folgt:
- a.
- Bei garantierten Leistungen aus Leibrentenversicherungen, die dem Versicherungsvertragsgesetz vom 2. April 1908 (VVG) unterstehen, ist der im Zeitpunkt des Vertragsabschlusses auf der Grundlage von Artikel 36 Absatz 1 des Versicherungsaufsichtsgesetzes vom 17. Dezember 2004 bestimmte maximale technische Zinssatz (m) während der gesamten Vertragsdauer massgebend:
- 1.
- Ist dieser Zinssatz grösser als null, so berechnet sich der Ertragsanteil, auf den nächstliegenden ganzen Prozentwert auf- oder abgerundet, wie folgt:
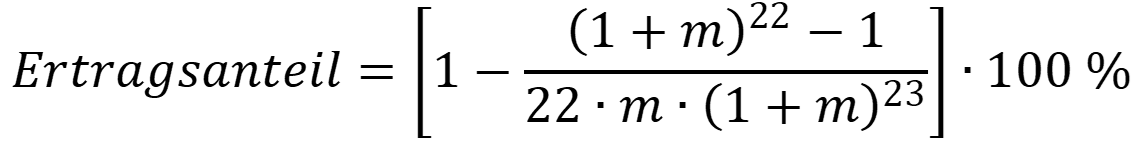
- 2.
- Ist dieser Zinssatz negativ oder null, so beträgt der Ertragsanteil null Prozent.
- b.
- Bei Überschussleistungen aus Leibrentenversicherungen, die dem VVG unterstehen, entspricht der Ertragsanteil 70 Prozent dieser Leistungen.
- c.
- Bei Leistungen aus ausländischen Leibrentenversicherungen, aus Leibrenten- und aus Verpfründungsverträgen ist die Höhe der um 0,5 Prozentpunkte erhöhten annualisierten Rendite zehnjähriger Bundesobligationen (r) während des betreffenden Steuerjahres und der neun vorangegangenen Jahre massgebend:
- 1.
- Ist diese Rendite grösser als null, so berechnet sich der Ertragsanteil, auf den nächstliegenden ganzen Prozentwert auf- oder abgerundet, wie folgt:
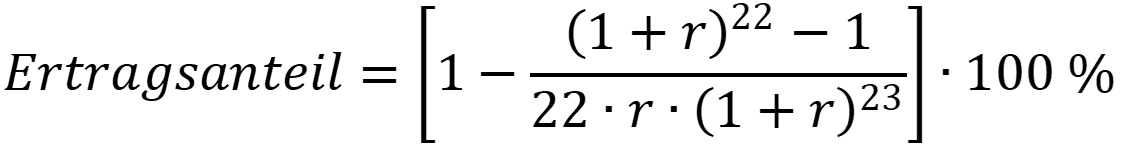
- 2.
- Ist diese Rendite negativ oder null, so beträgt der Ertragsanteil null Prozent.
4 Artikel 24 Buchstabe b bleibt vorbehalten.
I. Übersicht
Abschnitt betitelt „I. Übersicht“1 Regelungsgegenstand. Art. 22 DBG1 konkretisiert die Generalklausel von Art. 16 Abs. 1 DBG für die Einkünfte aus Vorsorge. Abs. 1 erfasst die Einkünfte aus den Säulen 1 (AHV/IV), 2 (berufliche Vorsorge) und 3a (gebundene Selbstvorsorge) einschliesslich der Kapitalabfindungen und Rückzahlungen von Einlagen, Prämien und Beiträgen; Abs. 2 nennt beispielhaft Leistungsträger der beruflichen Vorsorge. Aus der ungebundenen Selbstvorsorge (Säule 3b) regelt Abs. 3 nur die Leibrentenversicherungen sowie die Leibrenten- und Verpfründungsverträge, die seit dem 1. Januar 2025 im Umfang eines gesetzlich berechneten Ertragsanteils steuerbar sind. Abs. 4 behält die Steuerfreiheit des Vermögensanfalls aus rückkaufsfähiger privater Kapitalversicherung nach Art. 24 lit. b DBG vor. Wie die Kapitalleistungen besteuert werden, regelt Art. 38 DBG (N. 22), die Altrenten der beruflichen Vorsorge die Übergangsbestimmung von Art. 204 DBG (N. 26).
2 Korrespondenz von Abzug und Besteuerung. Für die Säulen 1, 2 und 3a setzt Art. 22 DBG das sog. Waadtländer Modell um: Der vollen Abziehbarkeit der Beiträge (Art. 33 Abs. 1 lit. d und e DBG) steht die volle Besteuerung der Leistungen gegenüber.2 Nach dem Bundesgericht ist dieses Modell in Art. 81 ff. BVG3 verankert und verpflichtet Bund und Kantone gleichermassen, die Beiträge zum Abzug zuzulassen und sämtliche Vorsorgeleistungen voll zu besteuern.4 Für die Leibrenten der Säule 3b gilt eine andere Logik: Besteuert wird nur der Ertrag, nicht die Rückzahlung des eingesetzten Kapitals (N. 30).
3 Verwaltungspraxis. Ein Kreisschreiben der Eidgenössischen Steuerverwaltung (ESTV) zu Art. 22 DBG als Ganzem besteht nicht. Die Praxis ergibt sich aus Kreisschreiben zu einzelnen Vorsorgeformen, namentlich zur Säule 3a, zur Freizügigkeit und zur Wohneigentumsförderung.5 Kreisschreiben sind Verwaltungsverordnungen; sie binden die Gerichte nicht.6
4 Entstehungsgeschichte. Die Botschaft über die Steuerharmonisierung von 1983 sah als Neuerung vor, die Leistungen aus Vorsorge nicht mehr abgestuft (zu 60, 80 oder 100 Prozent) wie nach Art. 21bis des Bundesratsbeschlusses über die Erhebung einer direkten Bundessteuer vom 9.12.1940 (BdBSt), sondern grundsätzlich voll zu besteuern und die Beiträge im Gegenzug voll zum Abzug zuzulassen.7 Art. 22 E-DBG erfasste noch die Leibrenten- und Verpfründungsverträge zusammen mit den übrigen Vorsorgeeinkünften in Abs. 1; Abs. 2 entsprach im Wesentlichen bereits dem geltenden Wortlaut.8 Nach dem Bundesgericht löste der Erstrat die Leibrenten aus Abs. 1 heraus und führte ihre Teilbesteuerung ein; der Zweitrat nahm die gebundene Selbstvorsorge auf.9 In der Fassung vom 1. Januar 1995 waren Leibrenten und wiederkehrende Einkünfte aus Wohnrecht, Nutzniessung oder Verpfründung zu 60 Prozent steuerbar.10 Das Stabilisierungsprogramm 1998 senkte den Satz auf den 1. Januar 2001 auf 40 Prozent und strich Wohnrecht und Nutzniessung (N. 31).11 Mit dem Bundesgesetz über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen vom 17. Juni 2022 erhielt Abs. 3 auf den 1. Januar 2025 seine heutige Fassung (N. 40).12
5 Harmonisierung. Parallelnorm ist Art. 7 Abs. 1 und 2 StHG13. Art. 7 Abs. 1 StHG nennt die Einkünfte «aus Vorsorgeeinrichtungen sowie aus Leibrenten» nur in der Generalklausel; eine Art. 22 Abs. 1 und 2 DBG entsprechende Aufzählung fehlt. Nach dem Bundesgericht stellt sich die Rechtslage bei der direkten Bundessteuer und den harmonisierten kantonalen Steuern dennoch übereinstimmend dar; die Kantone sind verpflichtet, sämtliche Vorsorgeleistungen voll zu besteuern.14 Art. 7 Abs. 2 StHG stimmt seit dem 1. Januar 2025 wörtlich mit Art. 22 Abs. 3 DBG überein; schon die Änderung von 1999 war für beide Erlasse gleich begründet.15
II. Zu Art. 22 Abs. 1 DBG
Abschnitt betitelt „II. Zu Art. 22 Abs. 1 DBG“A. Grundsatz der vollen Besteuerung
Abschnitt betitelt „A. Grundsatz der vollen Besteuerung“6 Volle Besteuerung. Leistungen nach Abs. 1 sind – im Umkehrschluss zu Abs. 3 – grundsätzlich zu 100 Prozent steuerbar, als Renten wie als Kapitalleistungen.16 Steuerfrei bleiben nur Leistungen, die einen eingetretenen oder künftigen Vermögensschaden ausgleichen, wie die Hilflosenentschädigung (N. 11).17 Ob die Beiträge im Einzelfall abgezogen wurden, ist für die Besteuerung der Leistung unerheblich; nach dem Bundesgericht korrelieren Abzug und Besteuerung zwar nach der ratio legis, hängen im Einzelfall aber nicht voneinander ab.18
7 Austritt aus dem Vorsorgekreislauf. Steuerbar ist nach dem Bundesgericht jede Auszahlung aus dem Vorsorgekreislauf; entscheidend ist allein der Austritt von Mitteln, nicht deren Herkunft aus Einlagen, Zinsen, Ausschüttungen oder Kapitalgewinnen.19 Umgekehrt sind Übertragungen innerhalb des Kreislaufs, etwa von der Vorsorgeeinrichtung auf eine Freizügigkeitseinrichtung, nach der Verwaltungspraxis steuerneutral, weil das Guthaben gebunden und der Verfügung des Vorsorgenehmers entzogen bleibt.20 Das Verwaltungsgericht des Kantons Aargau leitet aus dieser Rechtsprechung ab, dass auch Leistungen aus überhöhten, nicht zurückgeforderten Beiträgen an die Säule 3a voll steuerbar sind (N. 21).21
8 Abgrenzung zur Säule 3b. Abs. 1 erfasst nur Einkünfte aus den Säulen 1, 2 und 3a. Leistungen der ungebundenen Selbstvorsorge fallen nicht darunter, auch nicht als «Kapitalabfindungen und Rückzahlungen von Einlagen, Prämien und Beiträgen».22 Sie unterliegen je nach Form Abs. 3 (Leibrenten), Art. 23 lit. b DBG (reine Risikoversicherungen, N. 35), Art. 20 Abs. 1 lit. a DBG (Kapitalversicherungen mit Einmalprämie ohne Vorsorgecharakter) oder der Steuerfreiheit nach Art. 24 lit. b DBG (N. 44).
B. Alters-, Hinterlassenen- und Invalidenversicherung
Abschnitt betitelt „B. Alters-, Hinterlassenen- und Invalidenversicherung“9 Renten der 1. Säule. AHV- und IV-Renten sind voll steuerbar. Die IV-Rente ersetzt nach dem Bundesgericht nicht einen individuellen Schaden, sondern gleicht als Leistung der 1. Säule die Folgen der Invalidität im Rahmen einer angemessenen Deckung des Existenzbedarfs aus; sie ist deshalb auch dann voll steuerbar, wenn eine Hausfrau sie bezieht und daneben eine steuerfreie Haushaltentschädigung des Haftpflichtversicherers erhält.23 Rufener weist darauf hin, dass die Rechtsprechung zur IV-Rente zu stossenden Ergebnissen führen könne, wenn kein haftpflichtiger Dritter einen Haushaltschaden ersetzt: Wird keine Ersatzkraft angestellt, unterliegt die ganze Rente der Steuer.24
10 Militärversicherung. Leistungen der Militärversicherung ordnet die Verwaltungspraxis grundsätzlich Art. 22 DBG zu; das Bundesgericht stützte sich einmal auf Art. 22 DBG, einmal auf Art. 23 lit. a und b DBG. Steuerfrei sind nach Art. 116 MVG25 die Invaliden- und Hinterlassenenrenten, die bei Inkrafttreten des MVG am 1. Januar 1994 bereits liefen.26
11 Hilflosenentschädigung und Assistenzbeitrag. Die Hilflosenentschädigung (Art. 42 IVG27) und der Intensivpflegezuschlag für Minderjährige (Art. 42ter Abs. 3 IVG) sind nach dem Bundesgericht kein Einkommen, weil sie nur einen Aufwand ersetzen.28 Ob sich die Steuerfreiheit der Hilflosenentschädigung aus Art. 24 lit. d DBG oder aus ihrem Charakter als Schadenersatz ergibt, liess das Verwaltungsgericht des Kantons Bern offen; es rechnete die Entschädigung an den Abzug für behinderungsbedingte Kosten an und wies darauf hin, dass der Gesetzgeber den Assistenzbeitrag analog behandelt wissen wollte.29
12 Kinderrenten. Kinderrenten der AHV und IV sowie Kinderrenten der beruflichen Vorsorge sind Einkünfte aus Vorsorge. Nach ständiger Rechtsprechung hat sie die rentenberechtigte Person zu versteuern, auch wenn die Rente für ein volljähriges Kind bezogen und direkt an dieses weitergeleitet wird; anders die Waisenrente nach dem Tod der berechtigten Person.30 2022 präzisierte das Bundesgericht diese Rechtsprechung: Wird die AHV-Kinderrente auf Antrag des volljährigen Kindes nach Art. 71ter Abs. 3 AHVV31 direkt an dieses ausbezahlt, fliesst beim Rentenberechtigten kein Einkommen zu; die Rente ist dann dem Kind zuzurechnen.32 Werden IV-Kinderrenten direkt an den getrennt lebenden Elternteil ausbezahlt, versteuert dieser sie nach dem Steuergericht Basel-Landschaft als Unterhaltsbeiträge (Art. 23 lit. f DBG).33
13 Ausländische Sozialversicherungen. Renten ausländischer staatlicher Sozialversicherungen fallen unter Abs. 1, wenn sie der AHV-Rente nahestehen, und sind voll steuerbar; Abs. 3 ist mangels Kapitalrückzahlungskomponente nicht anwendbar.34 Wie Renten ausländischer Vorsorgeeinrichtungen der beruflichen Vorsorge eingeordnet werden, wird in N. 15 dargestellt.
C. Einrichtungen der beruflichen Vorsorge
Abschnitt betitelt „C. Einrichtungen der beruflichen Vorsorge“14 Erfasste Einrichtungen. Einkünfte aus beruflicher Vorsorge sind die Leistungen der Vorsorgeeinrichtungen der 2. Säule einschliesslich der Freizügigkeitseinrichtungen, als Renten wie als Kapital.35 Ob Leistungen eines patronalen Wohlfahrtsfonds unter Art. 22 oder unter Art. 16 DBG fallen, liess das Bundesgericht offen, weil sie so oder anders voll steuerbar seien; zugleich hielt es fest, dass solche Leistungen steuerfreie Unterstützungen nach Art. 24 lit. d DBG sein können.36 Zur Voraussetzung des Versicherungselements bei Spareinrichtungen vgl. N. 29.
15 Ausländische Vorsorgeeinrichtungen. Ob eine ausländische Rente voll nach Abs. 1 oder als Leibrente nach Abs. 3 steuerbar ist, richtet sich nach ihrer Einordnung in das schweizerische Säulensystem, nicht nach ihrer Bezeichnung im Ausland.37 In BGE 150 II 202 ordnete das Bundesgericht die Renten der Bayerischen Ärzteversorgung zu einem geringen Teil der 1. Säule und überwiegend der beruflichen Vorsorge zu; dass sie zu einem erheblichen Teil selbst finanziert waren, ändere nichts an der funktionalen Vergleichbarkeit mit einer schweizerischen Rente der beruflichen Vorsorge.38 Die Vorinstanz hatte die Renten wegen ihrer Risikokomponente ebenfalls nicht als Leibrenten eingestuft, sie grundsätzlich der AHV-Rente gleichgestellt und nur den Anteil aus Beiträgen über dem Höchstbeitrag der gesetzlichen Rentenversicherung der 2. Säule zugeordnet.39 Oesterhelt/Opel weisen darauf hin, dass die volle Besteuerung bei Beiträgen, die nie abziehbar waren, im Vergleich zur inländischen beruflichen Vorsorge zu einer Überbesteuerung führe; eine Besteuerung als Leibrente zu 40 Prozent hätte im entschiedenen Fall umgekehrt eine Unterbesteuerung bewirkt, weil die Renten zu 61 bzw. 73 Prozent aus Ertrag bestanden.40 Art. 204 DBG ist auf solche Renten nicht anwendbar (N. 26).
16 Barauszahlung ohne Barauszahlungsgrund. Die Verweisung in Art. 38 DBG auf Art. 22 DBG erfasst nach dem Bundesgericht keine von vornherein rechtswidrig bezogene oder zweckwidrig verwendete Kapitalleistung. Fehlt ein Barauszahlungsgrund nach den massgebenden sozialversicherungsrechtlichen Erlassen, wird die Leistung zusammen mit dem übrigen Einkommen ordentlich besteuert, es sei denn, sie wird an die Vorsorgeeinrichtung zurückbezahlt oder wieder ihrem Zweck zugeführt.41 Die Möglichkeit der Rückzahlung betrifft nach einem Urteil von 2026 die Veranlagung und ist vor der Neuveranlagung einzuräumen.42 Meier/Oesterhelt sehen in einem Fallbeispiel von einer Rückerstattung und einer ordentlichen Besteuerung ab, weil der Barbezug zu einem Zeitpunkt erfolgte, in dem die Altersleistung ohnehin hätte bezogen werden können.43
17 Aufnahme einer selbständigen Erwerbstätigkeit. Häufig streitig ist die Barauszahlung wegen Aufnahme einer selbständigen Erwerbstätigkeit (Art. 5 Abs. 1 lit. b FZG44). Liegt der Barauszahlungsgrund vor, gilt Art. 38 DBG; eine Pflicht, das Geld ins Geschäft zu investieren, oder eine Mindestdauer der Selbständigkeit besteht nach dem Bundesgericht nicht.45 Wird die Selbständigkeit dagegen nicht effektiv aufgenommen, fehlt der Barauszahlungsgrund; dass das Kapital für eine Liegenschaft oder für eine neu gegründete Kapitalgesellschaft verwendet wurde, bei der die Person angestellt ist, wertete das Bundesgericht als Indiz dafür.46 Die Steuerbehörde prüft die Voraussetzungen selbständig und ist an die Beurteilung der Vorsorgeeinrichtung nicht gebunden.47
18 Wohneigentumsförderung. Der Vorbezug für Wohneigentum ist eine Kapitalleistung aus Vorsorge und wird nach Art. 38 DBG besteuert; dasselbe gilt für einen Bezug aus einem Freizügigkeitskonto zum Erwerb von Wohneigentum.48 Wird der Vorbezug zurückbezahlt, kann die steuerpflichtige Person die Rückerstattung der seinerzeit bezahlten Steuern verlangen, nach der Verwaltungspraxis zinslos; ein Abzug der Rückzahlung ist ausgeschlossen (Art. 83a Abs. 2 und 3 BVG).49 Soweit ein Vorbezug kurz darauf durch eine Erhöhung der Hypothek wieder freigesetzt wird, dient er nach dem Bundesgericht nicht der Vorsorge und wird ordentlich besteuert.50
D. Anerkannte Formen der gebundenen Selbstvorsorge
Abschnitt betitelt „D. Anerkannte Formen der gebundenen Selbstvorsorge“19 Leistungen der Säule 3a. Im Gegenzug zum Abzug der Beiträge (Art. 33 Abs. 1 lit. e DBG) werden die Leistungen aus anerkannten Formen der gebundenen Selbstvorsorge vollumfänglich besteuert; Kapitalleistungen unterliegen Art. 38 DBG.51 Wie die Mittel verwendet werden, ist für die Steuerbarkeit ohne Belang: Lässt sich der Vorsorgenehmer innerhalb von fünf Jahren vor dem ordentlichen Rentenalter Altersleistungen der Säule 3a auszahlen und kauft er sich damit in die 2. Säule ein, ist die Leistung steuerbar; der Einkauf bleibt nach dem Bundesgericht abziehbar; allein darin liegt keine Steuerumgehung.52 Nach der Verwaltungspraxis ist nur die direkte Überweisung vom Vorsorgeträger an die Vorsorgeeinrichtung steuerneutral, und der so eingebrachte Einkauf ist nicht abziehbar; ob diese Praxis gesetzmässig ist, liess das Bundesgericht offen.53
20 Bezug und Teilbezug. Nach der Verwaltungspraxis wird das Guthaben der Säule 3a mit Erreichen des Referenzalters fällig, ausser die Erwerbstätigkeit wird fortgesetzt; spätestens fünf Jahre danach ist es auszuzahlen und zu besteuern. Bei einem Bezug innerhalb der fünf Jahre vor dem Referenzalter realisiert der Vorsorgenehmer schon mit dem ersten Teilbezug das ganze auf dem betreffenden Konto oder der betreffenden Police angesammelte Kapital; Teilbezüge sind nur eine Zahlungsmodalität.54 Die Leistung an Begünstigte im Todesfall ist bei diesen als Einkommen steuerbar, weil sie einen eigenen Anspruch haben (Art. 82 Abs. 4 BVG).55
21 Überhöhte Beiträge. Nach dem Kreisschreiben der ESTV fordert die Veranlagungsbehörde die steuerpflichtige Person auf, sich zu viel einbezahlte Beiträge zurückerstatten zu lassen; ein späterer Bezug aus der Säule 3a unterliegt nach ihrer Praxis immer vollumfänglich der Einkommenssteuer, auch soweit er auf nicht abgezogenen Beiträgen beruht.56 Das Verwaltungsgericht des Kantons Aargau entschied für die Kantonssteuern ebenso und hob eine abweichende Praxis des Spezialverwaltungsgerichts auf; entscheidend sei einzig, dass die Auszahlung auf einem Austritt von Mitteln aus dem Vorsorgekreislauf beruhe.57 Höchstrichterlich ist diese Frage, soweit ersichtlich, nicht entschieden.
E. Kapitalabfindungen, Rückzahlungen und Zeitpunkt des Zuflusses
Abschnitt betitelt „E. Kapitalabfindungen, Rückzahlungen und Zeitpunkt des Zuflusses“22 Gesonderte Besteuerung nach Art. 38 DBG. Kapitalleistungen nach Art. 22 DBG werden mit einer vollen Jahressteuer zu einem Fünftel der Tarife gesondert besteuert (Art. 38 Abs. 1 und 2 DBG). Der Anwendungsbereich von Art. 38 DBG umfasst die Kapitalleistungen aus den Säulen 1, 2 und 3a sowie aus Leibrenten und Verpfründung.58 Kapitalleistungen, die während der Steuerpflicht in der Schweiz ausbezahlt werden, unterliegen der Jahressteuer auch dann, wenn der Empfänger danach wegzieht.59 Nach der Verwaltungspraxis werden Kapitalleistungen an Empfänger mit Wohnsitz im Ausland an der Quelle besteuert (Art. 95 f. DBG).60
23 Nachzahlungen von Renten. Nachzahlungen rückständiger Renten der IV oder der beruflichen Vorsorge sind keine Kapitalleistungen nach Art. 38 DBG, sondern Kapitalabfindungen für wiederkehrende Leistungen; sie werden mit dem übrigen Einkommen zum Rentensatz nach Art. 37 DBG besteuert.61 Steuerbar ist die ganze Nachzahlung auch dann, wenn sie direkt dem Sozialamt zur Verrechnung mit Sozialhilfe überwiesen wird.62 Kantonale Gerichte behandeln eine nachträgliche Zusatzverzinsung oder Überschussbeteiligung auf dem Altersguthaben von Rentenbezügern nicht als Kapitalleistung zum Vorsorgetarif, sondern als Verbesserung der Rente, die allenfalls zum Rentensatz besteuert wird.63
24 Fälligkeit als Zuflusszeitpunkt. Leistungen der beruflichen Vorsorge sind im Zeitpunkt ihrer Fälligkeit steuerbar. Im Vorsorgefall (Alter, Tod, Invalidität) begründet der Eintritt des Ereignisses den Anspruch und dessen Fälligkeit; bei aufgeschobenem Rücktritt entsteht der Anspruch erst am Tag nach dem Ende der Erwerbstätigkeit.64 Bei der Barauszahlung der Austrittsleistung ist die Leistung nach einem Urteil von 2006 in der Regel erst fällig, wenn der Versicherte sie verlangt und tatsächlich bezieht; den Zeitpunkt kann er aber nicht beliebig wählen; ein späteres Urteil bezeichnet diese Stelle als obiter dictum.65 Für den Barauszahlungsgrund der selbständigen Erwerbstätigkeit stellte das Bundesgericht 2009 auf die Fälligkeit mit dem Austritt ab (Art. 2 Abs. 3 FZG), wenn die Barauszahlungsvoraussetzungen in diesem Zeitpunkt erfüllt sind, und liess offen, ob anders zu entscheiden ist, wenn das Begehren erst nach dem Austritt gestellt wird.66
25 Anwartschaft und Verfügung. Lässt eine Person, die nach dem frühestmöglichen Rücktrittsalter weiter erwerbstätig ist, die Austrittsleistung nach Art. 2 Abs. 1bis FZG auf Freizügigkeitskonten überweisen, fliesst ihr keine Kapitalleistung zu; sie hat nur eine Anwartschaft.67 Oesterhelt/Opel heben die steuerplanerische Bedeutung dieses Aufschubs hervor und weisen darauf hin, dass das Bundesgericht die Anstellung bei der eigenen Aktiengesellschaft als Weiterbeschäftigung genügen liess, ohne sich zu einem Mindestbeschäftigungsgrad zu äussern.68 Renten der Sozialversicherung sind nach dem Bundesgericht erst mit der rechtskräftigen Verfügung realisiert; rückwirkend zugesprochene Renten fallen in die Steuerperiode der Verfügung.69 Bezieht die steuerpflichtige Person das Freizügigkeitsguthaben in Teilbeträgen, wird nach der Verwaltungspraxis bei Eintritt des Vorsorgefalls oder Barauszahlungstatbestands über das ganze Guthaben abgerechnet.70
F. Übergangsrecht (Art. 204 DBG)
Abschnitt betitelt „F. Übergangsrecht (Art. 204 DBG)“26 Anwendungsbereich. Renten und Kapitalabfindungen aus beruflicher Vorsorge, die vor dem 1. Januar 1987 zu laufen begannen oder fällig wurden oder vor dem 1. Januar 2002 zu laufen beginnen oder fällig werden und auf einem am 31. Dezember 1986 bestehenden Vorsorgeverhältnis beruhen, sind nach Art. 204 DBG nur zu drei oder vier Fünfteln steuerbar, wenn die steuerpflichtige Person sie ganz oder mindestens zu 20 Prozent selbst finanziert hat. Die Bestimmung ist nach dem Bundesgericht auf die Eintrittsgeneration des BVG zugeschnitten und erfasst nur Leistungen aus registrierten Vorsorgeeinrichtungen, aus Vorsorgelösungen nach Art. 331 Abs. 1 OR71 und aus Freizügigkeitseinrichtungen; nicht erfasst sind die Säule 3a, private Versicherer und ausländische Vorsorgeeinrichtungen.72 Die Eigenfinanzierung ist eine steuermindernde Tatsache, die die steuerpflichtige Person nachweisen muss.73
27 Rentenbeginn. Ob eine Rente vor dem Stichtag «zu laufen beginnt», bestimmt sich nach ihrer Fälligkeit. Arbeitet die versicherte Person über das reglementarische Rücktrittsalter hinaus, beginnt die Rente erst nach dem Ende des Arbeitsverhältnisses; eine erst 2003 fällige Rente fällt nicht mehr unter Art. 204 Abs. 1 lit. b DBG.74 Ob Art. 204 DBG auf die Pensionskasse einer internationalen Organisation überhaupt anwendbar ist, liess das Bundesgericht offen.75 Massgebend ist die effektiv ausbezahlte, nicht eine hypothetisch ungekürzte Rente.76
III. Zu Art. 22 Abs. 2 DBG
Abschnitt betitelt „III. Zu Art. 22 Abs. 2 DBG“28 Beispielhafte Aufzählung. Abs. 2 nennt nicht abschliessend («insbesondere») Leistungen aus Vorsorgekassen, aus Spar- und Gruppenversicherungen und aus Freizügigkeitspolicen. Freizügigkeitspolicen und -konten gehören zur 2. Säule; ihre Leistungen werden im Vorsorgefall oder bei einer Barauszahlung nach Abs. 2 besteuert, die Übertragung zwischen Vorsorge- und Freizügigkeitseinrichtungen bleibt steuerneutral (N. 7).77 Freizügigkeitspolicen sind zudem von der Steuerfreiheit nach Art. 24 lit. b DBG ausdrücklich ausgenommen.
29 Sparversicherung. Spareinrichtungen, denen das Versicherungselement fehlt, fallen nach dem Bundesgericht schon begrifflich nicht unter die «Sparversicherung» nach Abs. 2. Es verneinte deshalb den Abzug von Einkäufen in einen individuell zugeschnittenen Kaderplan; ob Leistungen reiner Spareinrichtungen ohne versicherungsmässige Durchführung überhaupt Vorsorgeleistungen sind, liess es offen.78
IV. Zu Art. 22 Abs. 3 DBG
Abschnitt betitelt „IV. Zu Art. 22 Abs. 3 DBG“A. Zweck und Entwicklung der Teilbesteuerung
Abschnitt betitelt „A. Zweck und Entwicklung der Teilbesteuerung“30 Kapitalrückzahlung und Ertrag. Leibrenten setzen sich wirtschaftlich aus einer Kapitalrückzahlungs- und einer Ertragskomponente zusammen, bei Rentenversicherungen zusätzlich aus einer Versicherungskomponente. Der Anteil, der auf die bereits versteuerten Prämien zurückgeht, ist blosse Vermögensumschichtung und soll beim Gläubiger nicht nochmals besteuert werden.79 Die Teilbesteuerung rechtfertigt sich nach dem Bundesgericht zudem, weil die Prämien nur im Rahmen des allgemeinen Versicherungsabzugs (Art. 33 Abs. 1 lit. g DBG) und damit kaum abziehbar sind.80 Spiegelbildlich kann der private Rentenschuldner den Ertragsanteil abziehen (Art. 33 Abs. 1 lit. b DBG); die Korrespondenz gilt unabhängig davon, wie die Rente finanziert wurde.81
31 Von 60 auf 40 Prozent. Bis Ende 2000 waren Leibrenten und Einkünfte aus Wohnrecht, Nutzniessung und Verpfründung zu 60 Prozent steuerbar, wenn die anspruchsbegründenden Leistungen ausschliesslich von der steuerpflichtigen Person erbracht worden waren; gleichgestellt waren Leistungen von Angehörigen und Leistungen Dritter bei Erwerb durch Erbgang, Vermächtnis oder Schenkung.82 Das Bundesgericht wandte den reduzierten Satz auf Wohnrechte und Nutzniessungen nur an, wenn sie mit entsprechendem Kapitalaufwand entgeltlich erworben worden waren.83 Das Stabilisierungsprogramm 1998 senkte die pauschale Zinskomponente auf 40 Prozent, gestützt auf eine durchschnittliche Lebenserwartung und eine mittlere Rentenlaufzeit von zehn Jahren, machte sie von der Finanzierung unabhängig und unterstellte Wohnrecht und Nutzniessung der vollen Besteuerung.84
32 Schematische Anwendung der Pauschale. Die Pauschale wurde nach dem Bundesgericht aus Gründen der Praktikabilität bewusst gewählt und ist konsequent anzuwenden, auch wenn der tatsächliche Ertrag im Einzelfall davon abweicht; ein Wechsel zur exakten Berechnung für einen Teil der Leistungen («Methodendualismus») ist ausgeschlossen.85 2021 hielt das Bundesgericht fest, der Satz von 40 Prozent sei zu vermuten schon lange zu hoch, für dauernde Leibrenten aber vom Gesetzgeber bewusst gewählt und deshalb anzuwenden, auch wenn damit zum Teil die blosse Kapitalrückzahlung besteuert werde.86 Der Bundesrat nahm diese Rechtsprechung und die Kritik der Lehre an der systematischen Überbesteuerung als Anlass für die Revision von 2022, die die Motion 12.3814 umsetzt.87
B. Der Begriff der Leibrente
Abschnitt betitelt „B. Der Begriff der Leibrente“33 Schuldrechtlicher Begriff, restriktiv ausgelegt. Das Steuerrecht kennt keinen eigenen Begriff der Leibrente; das Bundesgericht zieht den Leibrentenvertrag nach Art. 516 ff. OR heran und subsumiert darunter auch die Leibrentenversicherung nach dem VVG88. Die Auslegung ist restriktiv, um blosse Kapitalanlagen in Rentenform vom Leibrentenprivileg auszunehmen.89 Vorausgesetzt ist eine bestimmte oder bestimmbare, gleichmässig wiederkehrende Leistung; jährliche Ausschüttungen einer Familienstiftung von 6 Prozent ihres schwankenden Vermögens sind keine Leibrente und nach Art. 20 Abs. 1 lit. a DBG voll steuerbar.90 Seit 2025 nennt Abs. 3 die Leibrentenversicherungen ausdrücklich, die nach der Botschaft schon unter dem früheren Wortlaut mitgemeint waren.91
34 Temporäre Leibrente und Zeitrente. Keine Leibrente ist die Zeitrente, mit der ein verzinsliches Kapital ohne aleatorisches Element ratenweise zurückbezahlt wird; ihr Zinsanteil ist nach Art. 20 Abs. 1 lit. a DBG steuerbar.92 Eine temporäre Leibrente ist grundsätzlich eine Leibrente; als Zeitrente behandelt das Bundesgericht sie nur ausnahmsweise, wenn das Erleben des Endtermins nahezu sicher ist, etwa bei Überbrückungsrenten von in der Regel bis zu fünf Jahren.93 Eine zusätzliche resolutive Bedingung schliesst die Leibrente nicht aus, solange das aleatorische Element der Lebenszeit nicht deutlich in den Hintergrund tritt.94 Die Botschaft zur Revision von 2022 fasst diese Rechtsprechung dahin zusammen, dass temporäre Leibrenten mit einer Laufzeit bis zu fünf Jahren als Zeitrenten zu behandeln seien.95
35 Abgrenzung zu Risikoversicherungen. Renten aus privaten Erwerbsausfall- oder Invaliditätsversicherungen, die nur mit Risikoprämien finanziert sind, enthalten keine Kapitalrückzahlungskomponente; sie sind keine Leibrenten, sondern nach Art. 23 lit. a oder b DBG voll steuerbar.96 Dasselbe gilt für eine prämienfinanzierte Invalidenrente der Unfallversicherung, auch nach Erreichen des AHV-Alters.97 Eine Kapitalzahlung aus einer solchen Versicherung, mit der aufgelaufene Renten abgegolten werden, besteuerte das Verwaltungsgericht des Kantons Graubünden zum Rentensatz nach Art. 37 DBG.98
36 Private Leibrenten. Abs. 3 unterscheidet nicht danach, ob Schuldner eine Versicherungsgesellschaft, eine Privatperson oder ein Unternehmen ist.99 Bei Renten, die bei der Übertragung von Vermögen, etwa eines Grundstücks, vereinbart werden, grenzt die Rechtsprechung die Leibrente von der voll abziehbaren dauernden Last ab; eine personenbezogene, nur pfandrechtlich gesicherte indexierte Rente qualifizierte das Verwaltungsgericht des Kantons Zürich als Leibrente.100 Für geschäftliche Renten zulasten eines Unternehmens gilt die Korrespondenzregel von Art. 33 Abs. 1 lit. b DBG nach der Botschaft nicht.101
C. Rückkauf und Rückgewähr
Abschnitt betitelt „C. Rückkauf und Rückgewähr“37 Rückgewähr im Todesfall. Die Rückgewähr aus einer Leibrentenversicherung beim Tod der versicherten Person fällt nicht unter Abs. 1 und nicht unter Art. 23 lit. b DBG, sondern als Spezialbestimmung unter Abs. 3.102 Nach dem bis 2024 geltenden Recht unterlagen 40 Prozent des Rückgewährbetrags der Einkommenssteuer; die übrigen 60 Prozent ordnete das Bundesgericht doppelbesteuerungsrechtlich als Kapitalrückzahlung dem Nachlass und damit der Erbschaftssteuer zu.103 Seit 2025 bemisst sich der steuerbare Teil der Rückgewähr nach Abs. 3 lit. a und b; die Steuer wird weiterhin nach Art. 38 DBG berechnet.104
38 Rückkauf. Kapitalzahlungen aus dem Rückkauf von Leibrentenversicherungen fallen nach dem Bundesgericht weder unter Abs. 1 noch unter Art. 20 Abs. 1 lit. a oder Art. 24 lit. b DBG, sondern unter Abs. 3, sofern das Versicherungsverhältnis der Vorsorge dient.105 Für den Rückkauf in der Aufschubphase stellt das Bundesgericht analog auf Art. 20 Abs. 1 lit. a DBG ab: Dauerte der Vertrag weniger als fünf Jahre, fehlt der Vorsorgecharakter, und nur die effektive Ertragskomponente ist steuerbar.106 Erfolgt der Rückkauf dagegen in der Rentenphase, wird der Vorsorgecharakter vermutet, und die Pauschale gilt schematisch, auch bei kurzer Laufzeit oder Verlust.107 Nach der Botschaft von 2021 ändert die Revision an dieser Methode nichts; beim Rückkauf mit Vorsorgecharakter unterscheidet die Bemessung neu zwischen garantierter Leistung (lit. a) und Überschussleistung (lit. b), beim Rückkauf ohne Vorsorgecharakter wird der effektive Ertrag nach Art. 20 Abs. 1 lit. a DBG besteuert.108
39 Tarif. Kapitalleistungen aus Rückkauf und Rückgewähr von Leibrenten werden im Umfang des steuerbaren Teils mit der Jahressteuer nach Art. 38 DBG erfasst, nicht zum Rentensatz nach Art. 37 DBG; laufende Leibrenten werden im Rahmen der ordentlichen Veranlagung besteuert.109 Ein gesetzgeberisches Versehen verneinte das Bundesgericht; Über- oder Unterbesteuerungen seien vom Gesetzgeber in Kauf genommen.110
D. Bemessung des Ertragsanteils seit 2025
Abschnitt betitelt „D. Bemessung des Ertragsanteils seit 2025“40 System. Abs. 3 enthält seit dem 1. Januar 2025 keinen festen Prozentsatz mehr, sondern drei Berechnungsregeln: für garantierte Leistungen aus Leibrentenversicherungen nach VVG (lit. a), für deren Überschussleistungen (lit. b) und für Leistungen aus ausländischen Leibrentenversicherungen sowie aus Leibrenten- und Verpfründungsverträgen (lit. c). Der Bundesrat verwarf eine effektive Berechnung im Einzelfall wegen des Aufwands und weil sich bei Leibrenten von Privaten keine Zinskomponente ausmachen lasse; die Formel steht mit Blick auf das Legalitätsprinzip (Art. 127 Abs. 1 BV111) im Gesetz.112 Mangels Übergangsbestimmung gilt die neue Fassung ab der Steuerperiode 2025, nach dem Verwaltungsgericht des Kantons Zürich wegen der harmonisierungsrechtlichen Vorgaben auch für die kantonalen Steuern, wenn das kantonale Recht noch nicht angepasst ist.113 Rechtsprechung zur Anwendung der neuen Formeln liegt, soweit ersichtlich, nicht vor.
41 Garantierte Leistungen (lit. a). Massgebend ist der im Zeitpunkt des Vertragsabschlusses auf der Grundlage von Art. 36 Abs. 1 VAG114 bestimmte maximale technische Zinssatz, den die Botschaft als den von der Eidgenössischen Finanzmarktaufsicht (FINMA) festgelegten Höchstzinssatz bezeichnet; er gilt für die ganze Vertragsdauer. Für alle Verträge eines Abschlussjahres ergibt sich damit ein einheitlicher Ertragsanteil.115 Im Beispiel der Botschaft ist eine garantierte Rente von 20 000 Franken zu 14 Prozent steuerbar.116 Der Versicherer hat in der Bescheinigung das Abschlussjahr, die garantierte Rente, den steuerbaren Ertragsanteil und gesondert die Überschussleistungen mit ihrem Ertragsanteil auszuweisen (Art. 127 Abs. 1 lit. c DBG).117
42 Überschussleistungen (lit. b). Überschussleistungen sind versicherungsvertragliche Leistungen, die nicht auf die garantierte technische Verzinsung zurückgehen. Sie wären nach der Botschaft an sich voll steuerbar; weil sie aus Zins-, Risiko- und Kostenkomponenten gebildet werden und teilweise Kostenrückerstattungen sind, ist pauschal ein Ertragsanteil von 70 Prozent vorgesehen.118
43 Ausländische Leibrentenversicherungen, Leibrenten und Verpfründung (lit. c). Für Leibrenten und Verpfründungen nach OR, die keinen Anspruch auf Überschüsse vermitteln, ist die annualisierte Rendite zehnjähriger Bundesobligationen im Steuerjahr und in den neun Vorjahren massgebend, erhöht um 0,5 Prozentpunkte. Ausländische Leibrentenversicherungen werden derselben Regel unterstellt, weil die steuerpflichtige Person eine Bescheinigung nach lit. a oder b in der Regel nicht beibringen könnte.119 Im Beispiel der Botschaft ergibt eine Rendite von 0,23 Prozent (2011–2020) einen Zinssatz von 0,73 Prozent und einen Ertragsanteil von 9 Prozent; gerundet wird auf ganze Prozente.120 Die ESTV soll die Ertragsanteile und Renditen jährlich publizieren.121 Der private Rentenschuldner kann denselben Ertragsanteil nach lit. c abziehen (Art. 33 Abs. 1 lit. b DBG).
V. Zu Art. 22 Abs. 4 DBG
Abschnitt betitelt „V. Zu Art. 22 Abs. 4 DBG“44 Vorbehalt von Art. 24 lit. b DBG. Steuerfrei bleibt der Vermögensanfall aus rückkaufsfähiger privater Kapitalversicherung, ausgenommen aus Freizügigkeitspolicen; vorbehalten ist die Besteuerung des Ertrags von Kapitalversicherungen mit Einmalprämie nach Art. 20 Abs. 1 lit. a DBG. Schon die Botschaft von 1983 grenzte die private Kapitalversicherung von den übrigen Vorsorgeformen ab.122 Rentenversicherungen fallen nach dem Bundesgericht nicht unter Art. 24 lit. b DBG, auch nicht bei Rückkauf.123 Der Ertrag aus Kapitalversicherungen mit Einmalprämie ohne Vorsorgecharakter ist nach der Verwaltungspraxis Vermögensertrag und keine Kapitalleistung aus Vorsorge nach Art. 38 DBG.124
Fehler gefunden? Hinweis an das ILE-HSG senden
Literaturverzeichnis
Abschnitt betitelt „Literaturverzeichnis“- Meier Sirgit/Oesterhelt Stefan, Besteuerung von Kapitalleistungen aus Vorsorge, Seminar Einkommenssteuer, Vorsorge und Sozialversicherungen 2024 [https://app.lexplorer.ch/suche?e_chunks=50992&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/2, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=13877&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/4, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=14148&e_sys=ile].
- Rufener Adrian, Besteuerung einer Invalidenrente nach IVG, FStR 2006 [https://app.lexplorer.ch/suche?e_chunks=9249&e_sys=ile].
Materialienverzeichnis
Abschnitt betitelt „Materialienverzeichnis“- Botschaft zu Bundesgesetzen über die Harmonisierung der direkten Steuern der Kantone und Gemeinden sowie über die direkte Bundessteuer (Botschaft über die Steuerharmonisierung) vom 25.5.1983, BBl 1983 III 1 ff., abrufbar unter https://fedlex.data.admin.ch/eli/fga/1983/3_1_1_1, besucht am 2.11.2026 (zit. Botschaft Steuerharmonisierung).
- Botschaft zum Stabilisierungsprogramm 1998 vom 28.9.1998, BBl 1999 I 4 ff., abrufbar unter https://fedlex.data.admin.ch/eli/fga/1999/1_4_3_3, besucht am 2.11.2026 (zit. Botschaft Stabilisierungsprogramm 1998).
- Botschaft zum Bundesgesetz über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen vom 24.11.2021, BBl 2021 3028, abrufbar unter https://fedlex.data.admin.ch/eli/fga/2021/3028, besucht am 2.11.2026 (zit. Botschaft Leibrenten).
- Eidgenössische Steuerverwaltung (ESTV), Kreisschreiben Nr. 18a vom 22.12.2025, Steuerliche Behandlung von Vorsorgebeiträgen und -leistungen der Säule 3a, abrufbar unter https://www.estv.admin.ch/dam/de/sd-web/yQgKmvu80LEr/dbst-ks-2025-1-018a-dv-de.pdf, besucht am 2.11.2026 (zit. KS 18a ESTV).
- ESTV, Kreisschreiben Nr. 41 vom 18.9.2014, Freizügigkeit in der beruflichen Alters-, Hinterlassenen- und Invalidenvorsorge, abrufbar unter https://www.estv.admin.ch/dam/de/sd-web/g8RvLPzErEeG/dbst-ks-2014-1-041-d-de.pdf, besucht am 2.11.2026 (zit. KS 41 ESTV).
- ESTV, Kreisschreiben Nr. 17 vom 3.10.2007, Wohneigentumsförderung mit Mitteln der beruflichen Vorsorge, abrufbar unter https://www.estv.admin.ch/dam/de/sd-web/JdJbK10G0lJN/dbst-ks-2007-1-017-d-de.pdf, besucht am 2.11.2026 (zit. KS 17 ESTV).
- ESTV, Kreisschreiben Nr. 11 vom 8.6.1994, Besteuerung von Leistungen aus Militärversicherung, abrufbar unter https://www.estv.admin.ch/dam/de/sd-web/z-3J8C783brO/dbst-ks-w95-011-de.pdf, besucht am 2.11.2026 (zit. KS Militärversicherung ESTV).
- ESTV, Kreisschreiben Nr. 24 vom 30.6.1995, Kapitalversicherungen mit Einmalprämie, abrufbar unter https://www.estv.admin.ch/dam/de/sd-web/Fd7ZiKQ5C3fY/dbst-ks-w95-024-de.pdf, besucht am 2.11.2026 (zit. KS Einmalprämie ESTV).
Weiterführende Literatur
Abschnitt betitelt „Weiterführende Literatur“Weitere einschlägige Publikationen zu dieser Bestimmung, die oben nicht zitiert sind, da sie nicht im Original gelesen wurden.
- Berger Alfons, Bilaterale Verträge I - Beiträge an die AHV,IV unter dem Aspekt der Personenfreizügigkeit, FStR 2004/1 ILE
- von Streng Etienne/Vuilleumier Frédéric, Steuerrechtliche Behandlung von Abgangsentschädigungen und anderen Kapitalabfindungen des Arbeitsgebers, FStR 2003/1 ILE
- Lazzarini Mario/Ledergerber Max, Steuerliche Auswirkungen der 1. BVG-Revision, TREX 2005, 332 ff.
- Maute Wolfgang/Steiner Martin/Rufener Adrian/ Lang Peter, Steuern und Versicherungen, 3. A., Muri b. Bern 2011
- Meier Sirgit/Stotzer Lukas, Externe Versicherung in der beruflichen Vorsorge, StR 2021, 433
- Peter-Szerenyi Linda, Der Begriff der Vorsorge im Steuerrecht, Zürich 2001
- Stadelmann Thomas, Berufliche Vorsorge und Steuerrecht: Grundlagen und Grenzen, Zug 2001
Fussnoten
Abschnitt betitelt „Fussnoten“-
Bundesgesetz über die direkte Bundessteuer vom 14.12.1990 (SR 642.11; nachfolgend: DBG). ↩
-
BGE 130 I 205, E. 7.4 f.; BGer 2C_156/2010 vom 7. Juni 2011, E. 4.3; BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.2. ↩
-
Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge vom 25.6.1982 (SR 831.40; nachfolgend: BVG). ↩
-
BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.2. ↩
-
KS 18a ESTV; KS 41 ESTV; KS 17 ESTV. ↩
-
BGE 133 II 305, E. 8.1. ↩
-
Botschaft Steuerharmonisierung, S. 35 und 164 f. ↩
-
Botschaft Steuerharmonisierung, S. 323 f. ↩
-
BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.2. ↩
-
Botschaft Stabilisierungsprogramm 1998, Ziff. 262.63 und Synopse; BGE 138 II 311, E. 6.1. ↩
-
Bundesgesetz über das Stabilisierungsprogramm 1998 vom 19.3.1999, AS 1999 2374. ↩
-
AS 2023 38; Botschaft Leibrenten, S. 1 ff. ↩
-
Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden vom 14.12.1990 (SR 642.14; nachfolgend: StHG). ↩
-
BGer 2C_517/2019 vom 17. Juni 2019, E. 3.2.1; BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.2. ↩
-
AS 2023 38; Botschaft Stabilisierungsprogramm 1998, Ziff. 262.63 f.; Botschaft Leibrenten, S. 20. ↩
-
BGE 132 II 128, E. 3.1; BGer 2C_156/2010 vom 7. Juni 2011, E. 4.3. ↩
-
BGE 132 II 128, E. 3.1; BGer 2C_439/2015 vom 21. Januar 2016, E. 2. ↩
-
BGer 2C_95/2015 vom 27. August 2015, E. 4.6; BGer 2A.643/2005 vom 17. März 2006, E. 3.3 (ausländische Rente trotz nur teilweise abziehbarer Beiträge voll steuerbar). ↩
-
BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.3 f. (Kapitalgewinne auf einem angelegten Freizügigkeitsguthaben). ↩
-
KS 41 ESTV, Ziff. 2.2.1; vgl. auch BGer 9C_527/2023 vom 27. Juni 2024, E. 4.4. ↩
-
VGer AG WBE.2022.373 vom 14.2.2023, E. II/4.3.4. ↩
-
BGE 131 I 409, E. 5.2; BGE 135 II 183, E. 4.1; BGer 2C_596/2007 vom 24. Juni 2008, E. 2.3. ↩
-
BGE 132 II 128, E. 3.1 f. und 4.3. ↩
-
Rufener, FStR 2006, Besteuerung einer Invalidenrente nach IVG, Ziff. 4.4.1. ↩
-
Bundesgesetz über die Militärversicherung vom 19.6.1992 (SR 833.1; nachfolgend: MVG). ↩
-
KS Militärversicherung ESTV, Ziff. 3 f.; BGer 2A.726/2005 vom 8. Juni 2006, E. 2.1 f. (Art. 22 DBG; massgebend ist das Datum der Rentenverfügung); BGer 2C_301/2011 vom 24. Mai 2011, E. 3 (Art. 23 lit. a und b DBG). ↩
-
Bundesgesetz über die Invalidenversicherung vom 19.6.1959 (SR 831.20; nachfolgend: IVG). ↩
-
BGer 2C_439/2015 vom 21. Januar 2016, E. 2; vgl. bereits BGE 132 II 128, E. 3.1. ↩
-
VGer BE 100.2013.256 vom 20.1.2015, E. 2.3, 3.1 f. und 4.3. ↩
-
BGer 2A.536/2001 vom 29. Mai 2002, E. 3.1; BGer 2C_164/2007 vom 17. Oktober 2007, E. 2.3 und 2.5; BGer 2C_139/2022 vom 31. August 2022, E. 3.2 und 3.3.1. ↩
-
Verordnung über die Alters- und Hinterlassenenversicherung vom 31.10.1947 (SR 831.101; nachfolgend: AHVV). ↩
-
BGer 2C_139/2022 vom 31. August 2022, E. 3.3.2.4. ↩
-
StGer BL 148/2008 vom 12.12.2008, E. 5 c) und 6. ↩
-
BGer 2A.643/2005 vom 17. März 2006, E. 3.1 und 3.3 (Bundesversicherungsanstalt für Angestellte, heute Deutsche Rentenversicherung Bund); BGer 2C_530/2010 vom 21. März 2011, E. 2.2 f.; vgl. BGer 9C_237/2024 vom 30. August 2024, E. 5 und 7.2 (Rente der französischen CNAV; Verweis auf die Vorinstanz). ↩
-
BGE 130 I 205, E. 7.4; BGer 2C_156/2010 vom 7. Juni 2011, E. 4.3; KS 41 ESTV, Ziff. 2.2.4. ↩
-
BGer 2C_673/2010 vom 9. März 2011, E. 3.3 und 4.5. ↩
-
BGer 9C_602/2023 vom 9. Oktober 2024, E. 3.4. ↩
-
BGE 150 II 202, E. 4.3.2.3 f.; für die Staats- und Gemeindesteuern BGer 9C_83/2023 vom 19. Dezember 2023, E. 7.1 (nicht publ. in BGE 150 II 202). ↩
-
VGer ZH SR.2022.00019 vom 30.11.2022, E. 2.13 und 4.5; bestätigt im Ergebnis in BGE 150 II 202, E. 4.3.2.3 f. (keine Leibrente). ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/2, Ziff. 2.3. ↩
-
BGer 2C_156/2010 vom 7. Juni 2011, E. 4.3; BGer 2C_248/2015 vom 2. Oktober 2015, E. 3.3 und 5.1; KS 41 ESTV, Ziff. 2.2.7. ↩
-
BGer 9C_600/2025 vom 10. Juni 2026, E. 11.2. ↩
-
Meier/Oesterhelt, Seminar Einkommenssteuer, Vorsorge und Sozialversicherungen 2024, Besteuerung von Kapitalleistungen aus Vorsorge, Folie «Beurteilung» (Barbezug bei Selbständigkeit). ↩
-
Bundesgesetz über die Freizügigkeit in der beruflichen Alters-, Hinterlassenen- und Invalidenvorsorge vom 17.12.1993 (SR 831.42; nachfolgend: FZG). ↩
-
BGer 2C_248/2015 vom 2. Oktober 2015, E. 5.5 und 6; BGer 2C_217/2021 vom 4. November 2021, E. 4.1. ↩
-
BGer 2C_406/2020 vom 10. Februar 2021, E. 5.2 und 5.4; BGer 2C_655/2021 vom 11. März 2022, E. 4.2 und 5.2; VGer ZG A 2022 20 vom 26.2.2024, E. 6.6; vgl. auch BGer 9C_600/2025 vom 10. Juni 2026, E. 6.3.2 (Tätigkeit über die eigene Aktiengesellschaft ist keine selbständige Erwerbstätigkeit). ↩
-
BGer 2C_248/2015 vom 2. Oktober 2015, E. 3.3; BGer 2C_406/2020 vom 10. Februar 2021, E. 5.3; VGer ZG A 2022 20 vom 26.2.2024, E. 5.3 f. ↩
-
Art. 83a Abs. 1 BVG; BGer 2C_248/2015 vom 2. Oktober 2015, E. 3.3; KS 17 ESTV, Ziff. II.2.1; zum Freizügigkeitskonto Art. 5 Abs. 2 der Verordnung über die Wohneigentumsförderung mit Mitteln der beruflichen Vorsorge vom 3.10.1994 (SR 831.411) und KS 41 ESTV, Ziff. 2.2.4. ↩
-
KS 17 ESTV, Ziff. II.2.2 a. ↩
-
BGer 2C_325/2014 vom 29. Januar 2015, E. 3.4 und 4.1 f. (Säule 3a). ↩
-
BGE 130 I 205, E. 7.5; KS 18a ESTV, Ziff. 6.1. ↩
-
BGer 2C_652/2018 vom 14. Mai 2020, E. 3.3.4 f., 3.4 und 4.2.3 ff. ↩
-
BGer 2C_652/2018 vom 14. Mai 2020, E. 3.3.3 f.; KS 18a ESTV, Ziff. 6.3. ↩
-
KS 18a ESTV, Ziff. 6.1 und 6.2 a. ↩
-
KS 18a ESTV, Ziff. 11. ↩
-
KS 18a ESTV, Ziff. 9.1. ↩
-
VGer AG WBE.2022.373 vom 14.2.2023, E. II/4.3.1 ff. ↩
-
BGer 2C_158/2013 vom 26. August 2013, E. 3.3; BGE 135 II 195, E. 6.3 und 6.7. ↩
-
BGer 2A.38/2002 vom 11. Februar 2002, E. 1; BGer 2A.1/2005 vom 6. Februar 2006, E. 4. ↩
-
KS 41 ESTV, Ziff. 2.2.4; KS 17 ESTV, Ziff. II.2.1. ↩
-
BGer 2A.118/2006 vom 4. Juli 2006, E. 2.1 ff.; BGer 2C_640/2010 vom 11. Dezember 2010, E. 3.1 ff.; BGer 2C_486/2014 vom 18. Juli 2016, E. 3.1 ff.; BGer 2C_285/2020 vom 20. September 2020, E. 5.1 ff. ↩
-
BGer 9C_58/2025 vom 23. Mai 2025, E. 4.2 ff. ↩
-
VGer ZH SB.2023.00068/00069 vom 9.10.2023, E. 2.2.3 und 2.3; SpezVGer AG 3-RV.2024.32 vom 26.6.2025, E. 4.4.2; StRG ZH DB.2025.142 vom 30.4.2026, E. 3 b) bb). ↩
-
BGer 2A.1/2005 vom 6. Februar 2006, E. 3 und 3.1; BGer 9C_303/2025 vom 2. April 2026, E. 6.3. ↩
-
BGer 2A.1/2005 vom 6. Februar 2006, E. 3.3; BGer 2C_245/2009 vom 20. Oktober 2009, E. 4.4.1. ↩
-
BGer 2C_245/2009 vom 20. Oktober 2009, E. 4.3 (zum StHG). ↩
-
BGer 9C_527/2023 vom 27. Juni 2024, E. 4.3.4 und 4.4. ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/4, Ziff. 8.3. ↩
-
BGer 2C_517/2019 vom 17. Juni 2019, E. 3.2.1 ff. ↩
-
KS 41 ESTV, Ziff. 2.2.4. ↩
-
Bundesgesetz betreffend die Ergänzung des Schweizerischen Zivilgesetzbuches (Fünfter Teil: Obligationenrecht) vom 30.3.1911 (SR 220; nachfolgend: OR). ↩
-
BGE 130 I 205, E. 7.5; BGer 2C_830/2009 vom 8. Juni 2010, E. 3.1 f.; BGE 150 II 202, E. 5.3.1 f. ↩
-
StRK I ZH ST.2009.237/DB.2009.117 vom 19.11.2009, E. 2 b) f. ↩
-
BGer 9C_303/2025 vom 2. April 2026, E. 6.3 ff. ↩
-
BGer 9C_303/2025 vom 2. April 2026, E. 6.1. ↩
-
BGer 2C_254/2011 vom 7. Oktober 2011, E. 2.1. ↩
-
KS 41 ESTV, Ziff. 2.2.1 und 2.2.4; BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.3 f. ↩
-
BGer 2A.408/2002 vom 13. Februar 2004, E. 2.4.3, 3.2 ff. und 4. ↩
-
BGE 138 II 311, E. 2.2; BGer 2C_711/2012 vom 20. Dezember 2012, E. 2.3; BGer 2C_437/2020 vom 17. Februar 2021, E. 2.1. ↩
-
BGE 135 II 183, E. 3.1; BGer 2C_711/2012 vom 20. Dezember 2012, E. 2.3. ↩
-
BGer 2C_448/2008 vom 16. Oktober 2008, E. 2.1 ff.; BGE 138 II 311, E. 6.2.1; Botschaft Leibrenten, S. 19 f. ↩
-
BGer 2A.73/2004 vom 2. September 2005, E. 3. ↩
-
BGer 2A.232/2001 vom 31. Januar 2002, E. 3; BGer 2A.73/2004 vom 2. September 2005, E. 3 f. ↩
-
Botschaft Stabilisierungsprogramm 1998, Ziff. 262.63; BGE 138 II 311, E. 6.2.1 und 6.2.3; BGer 2A.73/2004 vom 2. September 2005, E. 3. ↩
-
BGE 131 I 409, E. 5.4.3 und 6.1; BGE 135 II 183, E. 4.5; BGer 2C_906/2011 vom 8. Juni 2012, E. 4.1. ↩
-
BGer 2C_437/2020 vom 17. Februar 2021, E. 3.2.2.2. ↩
-
Botschaft Leibrenten, S. 3 f. und 28. ↩
-
Bundesgesetz über den Versicherungsvertrag vom 2.4.1908 (SR 221.229.1; nachfolgend: VVG). ↩
-
BGer 2C_711/2012 vom 20. Dezember 2012, E. 2.4 und 4.2. ↩
-
BGer 2C_711/2012 vom 20. Dezember 2012, E. 4.3 f. ↩
-
Botschaft Leibrenten, S. 15. ↩
-
BGer 2C_830/2009 vom 8. Juni 2010, E. 2.1; BGer 2C_711/2012 vom 20. Dezember 2012, E. 3.2; BGer 2C_437/2020 vom 17. Februar 2021, E. 2.2. ↩
-
BGer 2C_596/2007 vom 24. Juni 2008, E. 4.5; BGE 135 II 183, E. 3.2. ↩
-
BGE 135 II 195, E. 7.1.2 f. ↩
-
Botschaft Leibrenten, S. 16. ↩
-
BGer 2C_830/2009 vom 8. Juni 2010, E. 2.4; BGer 2C_6/2010 vom 20. April 2010, E. 3.2 f. ↩
-
BGer 2C_984/2017 vom 14. Dezember 2018, E. 7.2 f. ↩
-
VGer GR A 23 39 vom 9.4.2024, E. 4.3.3, 5.2 f. und 6. ↩
-
BGer 2C_596/2007 vom 24. Juni 2008, E. 3.1. ↩
-
VGer ZH SB.2024.00049/00050 vom 17.2.2026, E. 3.2.2–3.2.4 und 3.3. ↩
-
Botschaft Leibrenten, S. 19 f. ↩
-
BGE 131 I 409, E. 5.2 und 5.5.5. ↩
-
BGE 131 I 409, E. 6.1 ff.; BGer 2P.166/2004 vom 29. Juni 2005, E. 5 und 6.1 f. ↩
-
Botschaft Leibrenten, S. 13 f. ↩
-
BGE 135 II 183, E. 4.1 ff. und 5.3; BGE 135 II 195, E. 6.3. ↩
-
BGE 135 II 183, E. 5.3 f.; vgl. VRK SG I/1-2016/23, 24 vom 27.9.2016, E. 3 c) cc) (Vertragsdauer über fünf Jahre: Vorsorgecharakter bejaht, Besteuerung nach Abs. 3). ↩
-
BGer 2C_906/2011 vom 8. Juni 2012, E. 4.3 ff. ↩
-
Botschaft Leibrenten, S. 13. ↩
-
BGE 135 II 195, E. 6.3, 6.7 und 7.1.4; BGer 2C_906/2011 vom 8. Juni 2012, E. 4.5; Botschaft Leibrenten, S. 13. ↩
-
BGE 135 II 195, E. 6.7. ↩
-
Bundesverfassung der Schweizerischen Eidgenossenschaft vom 18.4.1999 (SR 101; nachfolgend: BV). ↩
-
Botschaft Leibrenten, S. 15 f. und 28. ↩
-
VGer ZH SB.2024.00049 vom 17.2.2026, E. 2. ↩
-
Bundesgesetz betreffend die Aufsicht über Versicherungsunternehmen vom 17.12.2004 (SR 961.01; nachfolgend: VAG). ↩
-
Botschaft Leibrenten, S. 5 und 11. ↩
-
Botschaft Leibrenten, S. 17. ↩
-
Botschaft Leibrenten, S. 20. ↩
-
Botschaft Leibrenten, S. 4, 17 f. ↩
-
Botschaft Leibrenten, S. 14, 18 f. ↩
-
Botschaft Leibrenten, S. 19. ↩
-
Botschaft Leibrenten, S. 19. ↩
-
Botschaft Steuerharmonisierung, S. 165. ↩
-
BGE 135 II 183, E. 4.1 ff.; BGer 2C_906/2011 vom 8. Juni 2012, E. 3.1 f. ↩
-
KS Einmalprämie ESTV, Ziff. II.4. ↩
© 2026 Institut für Law and Economics (ILE-HSG), Universität St.Gallen. Alle Rechte vorbehalten.