
Art. 22 LIFD
Art. 22 Section 6 Revenus provenant de la prévoyance
1 Sont imposables tous les revenus provenant de l’assurance-vieillesse et survivants, de l’assurance-invalidité ainsi que tous ceux provenant d’institutions de prévoyance professionnelle ou fournis selon des formes reconnues de prévoyance individuelle liée, y compris les prestations en capital et le remboursement des versements, primes et cotisations.
2 Sont notamment considérés comme revenus provenant d’institutions de prévoyance professionnelle les prestations des caisses de prévoyance, des assurances d’épargne et de groupe ainsi que des polices de libre-passage.
3 Les assurances de rentes viagères ainsi que les contrats de rentes viagères et d’entretien viager sont imposables à raison de leur part de rendement. Celle-ci se détermine comme suit:
- a.
- pour les prestations garanties provenant d’assurances de rentes viagères soumises à la loi du 2 avril 1908 sur le contrat d’assurance (LCA), le taux d’intérêt technique maximal (m) défini conformément à l’art. 36, al. 1, de la loi du 17 décembre 2004 sur la surveillance des assurances qui était applicable à la conclusion du contrat est déterminant pendant toute la durée de celui-ci:
- 1.
- si le taux d’intérêt est supérieur à zéro, la part de rendement se calcule au moyen de la formule suivante, en arrondissant le résultat au pourcentage entier le plus proche:
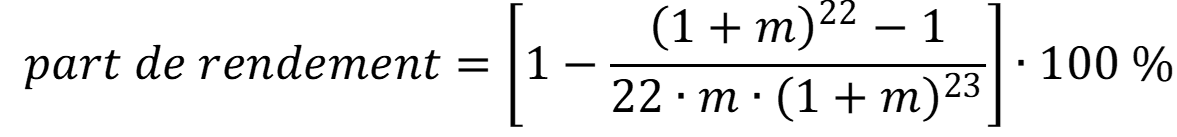
- 2.
- si le taux d’intérêt est nul ou négatif, la part de rendement est de 0 %;
- b.
- pour les prestations excédentaires réalisées sur les assurances de rentes viagères qui sont soumises à la LCA, elle est de 70 %;
- c.
- pour les prestations provenant d’assurances de rentes viagères étrangères ou de contrats de rentes viagères ou d’entretien viager, le rendement annualisé, augmenté de 0,5 point de pourcentage, des obligations émises par la Confédération pour une période de dix ans (r) au cours de l’année fiscale concernée et des neuf années précédentes est déterminant:
- 1.
- si le rendement est supérieur à zéro, la part de rendement se calcule au moyen de la formule suivante, en arrondissant le résultat au pourcentage entier le plus proche:
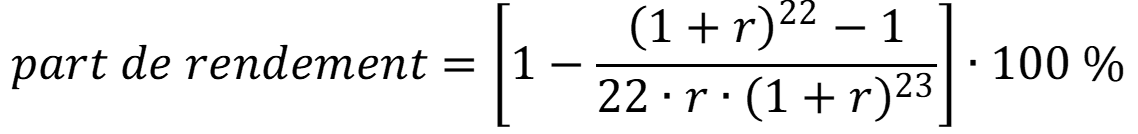
- 2.
- si le rendement est nul ou négatif, la part de rendement est de 0 %.
4 L’art. 24, let. b, est réservé.
I. Aperçu
Section intitulée « I. Aperçu »1 Objet de la réglementation. L’art. 22 LIFD1 concrétise la clause générale de l’art. 16, al. 1, LIFD pour les revenus provenant de la prévoyance. L’al. 1 vise les revenus des piliers 1 (AVS/AI), 2 (prévoyance professionnelle) et 3a (prévoyance individuelle liée), y compris les prestations en capital et le remboursement des versements, primes et cotisations ; l’al. 2 cite à titre d’exemple des débiteurs de prestations de la prévoyance professionnelle. S’agissant de la prévoyance individuelle libre (pilier 3b), l’al. 3 ne règle que les assurances de rentes viagères ainsi que les contrats de rentes viagères et d’entretien viager, qui sont imposables depuis le 1er janvier 2025 à raison d’une part de rendement calculée selon la loi. L’al. 4 réserve l’exonération des revenus provenant d’assurances de capitaux privées susceptibles de rachat selon l’art. 24, let. b, LIFD. La manière dont les prestations en capital sont imposées est réglée à l’art. 38 LIFD (N. 22) ; les anciennes rentes de la prévoyance professionnelle relèvent de la disposition transitoire de l’art. 204 LIFD (N. 26).
2 Correspondance entre déduction et imposition. Pour les piliers 1, 2 et 3a, l’art. 22 LIFD met en œuvre le modèle dit vaudois : à la pleine déductibilité des cotisations (art. 33, al. 1, let. d et e, LIFD) répond la pleine imposition des prestations.2 Selon le Tribunal fédéral, ce modèle est ancré aux art. 81 ss LPP3 et oblige la Confédération et les cantons de la même manière à admettre la déduction des cotisations et à imposer intégralement toutes les prestations de prévoyance.4 Pour les rentes viagères du pilier 3b, une autre logique s’applique : seul le rendement est imposé, non le remboursement du capital investi (N. 30).
3 Pratique administrative. Il n’existe pas de circulaire de l’Administration fédérale des contributions (AFC) consacrée à l’art. 22 LIFD dans son ensemble. La pratique découle de circulaires relatives à certaines formes de prévoyance, notamment au pilier 3a, au libre passage et à l’encouragement à la propriété du logement.5 Les circulaires sont des ordonnances administratives ; elles ne lient pas les tribunaux.6
4 Genèse. Le message de 1983 sur l’harmonisation fiscale prévoyait, à titre d’innovation, de ne plus imposer les prestations de prévoyance de manière échelonnée (à 60, 80 ou 100 %) comme selon l’art. 21bis de l’arrêté du Conseil fédéral du 9 décembre 1940 concernant la perception d’un impôt fédéral direct (AIFD), mais en principe intégralement, et d’admettre en contrepartie la pleine déduction des cotisations.7 L’art. 22 P-LIFD englobait encore les contrats de rentes viagères et d’entretien viager avec les autres revenus de prévoyance à l’al. 1 ; l’al. 2 correspondait pour l’essentiel déjà au texte actuel.8 Selon le Tribunal fédéral, le premier conseil a extrait les rentes viagères de l’al. 1 et introduit leur imposition partielle ; le second conseil a ajouté la prévoyance individuelle liée.9 Dans la version du 1er janvier 1995, les rentes viagères et les revenus périodiques provenant d’un droit d’habitation, d’un usufruit ou d’un entretien viager étaient imposables à 60 %.10 Le programme de stabilisation 1998 a abaissé ce taux à 40 % au 1er janvier 2001 et supprimé le droit d’habitation et l’usufruit (N. 31).11 Avec la loi fédérale du 17 juin 2022 sur l’imposition des rentes viagères et des formes de prévoyance similaires, l’al. 3 a reçu sa teneur actuelle au 1er janvier 2025 (N. 40).12
5 Harmonisation. La norme parallèle est l’art. 7, al. 1 et 2, LHID13. L’art. 7, al. 1, LHID ne mentionne les revenus « provenant d’institutions de prévoyance ainsi que de rentes viagères » que dans la clause générale ; une énumération correspondant à l’art. 22, al. 1 et 2, LIFD fait défaut. Selon le Tribunal fédéral, la situation juridique est néanmoins concordante pour l’impôt fédéral direct et pour les impôts cantonaux harmonisés ; les cantons sont tenus d’imposer intégralement toutes les prestations de prévoyance.14 Depuis le 1er janvier 2025, l’art. 7, al. 2, LHID concorde mot pour mot avec l’art. 22, al. 3, LIFD ; déjà la modification de 1999 était motivée de la même manière pour les deux actes.15
II. Art. 22, al. 1, LIFD
Section intitulée « II. Art. 22, al. 1, LIFD »A. Principe de l’imposition intégrale
Section intitulée « A. Principe de l’imposition intégrale »6 Imposition intégrale. Les prestations selon l’al. 1 sont – a contrario de l’al. 3 – en principe imposables à 100 %, qu’elles soient servies sous forme de rente ou de capital.16 Seules restent exonérées les prestations qui compensent un dommage patrimonial survenu ou futur, comme l’allocation pour impotent (N. 11).17 Le point de savoir si les cotisations ont été déduites dans le cas d’espèce est sans incidence sur l’imposition de la prestation ; selon le Tribunal fédéral, déduction et imposition sont certes corrélées selon la ratio legis, mais ne dépendent pas l’une de l’autre dans le cas particulier.18
7 Sortie du circuit de la prévoyance. Selon le Tribunal fédéral, tout versement sortant du circuit de la prévoyance est imposable ; seule est déterminante la sortie de fonds, non leur provenance de versements, d’intérêts, de distributions ou de gains en capital.19 À l’inverse, les transferts à l’intérieur du circuit, par exemple de l’institution de prévoyance à une institution de libre passage, sont fiscalement neutres selon la pratique administrative, parce que l’avoir reste lié et soustrait à la disposition du preneur de prévoyance.20 Le Tribunal administratif du canton d’Argovie déduit de cette jurisprudence que les prestations provenant de cotisations excédentaires au pilier 3a qui n’ont pas été restituées sont elles aussi intégralement imposables (N. 21).21
8 Délimitation par rapport au pilier 3b. L’al. 1 ne vise que les revenus des piliers 1, 2 et 3a. Les prestations de la prévoyance individuelle libre n’en font pas partie, pas même en tant que « prestations en capital et remboursement des versements, primes et cotisations ».22 Selon leur forme, elles relèvent de l’al. 3 (rentes viagères), de l’art. 23, let. b, LIFD (assurances de risque pur, N. 35), de l’art. 20, al. 1, let. a, LIFD (assurances de capitaux à prime unique sans caractère de prévoyance) ou de l’exonération selon l’art. 24, let. b, LIFD (N. 44).
B. Assurance-vieillesse, survivants et invalidité
Section intitulée « B. Assurance-vieillesse, survivants et invalidité »9 Rentes du 1er pilier. Les rentes AVS et AI sont intégralement imposables. Selon le Tribunal fédéral, la rente AI ne répare pas un dommage individuel, mais compense, en tant que prestation du 1er pilier, les conséquences de l’invalidité dans le cadre d’une couverture appropriée des besoins vitaux ; elle est donc intégralement imposable même lorsqu’une femme au foyer la perçoit et reçoit en outre de l’assureur responsabilité civile une indemnité exonérée pour le dommage ménager.23 Rufener relève que la jurisprudence relative à la rente AI peut conduire à des résultats choquants lorsqu’aucun tiers responsable ne répare un dommage ménager : si aucune aide de remplacement n’est engagée, l’entier de la rente est soumis à l’impôt.24
10 Assurance militaire. La pratique administrative rattache en principe les prestations de l’assurance militaire à l’art. 22 LIFD ; le Tribunal fédéral s’est fondé une fois sur l’art. 22 LIFD, une autre fois sur l’art. 23, let. a et b, LIFD. Selon l’art. 116 LAM25, sont exonérées les rentes d’invalidité et de survivants qui couraient déjà lors de l’entrée en vigueur de la LAM le 1er janvier 1994.26
11 Allocation pour impotent et contribution d’assistance. L’allocation pour impotent (art. 42 LAI27) et le supplément pour soins intenses pour mineurs (art. 42ter, al. 3, LAI) ne sont pas un revenu selon le Tribunal fédéral, parce qu’ils ne font que compenser une dépense.28 Le Tribunal administratif du canton de Berne a laissé ouverte la question de savoir si l’exonération de l’allocation pour impotent découle de l’art. 24, let. d, LIFD ou de son caractère de dommages-intérêts ; il a imputé l’allocation sur la déduction des frais liés au handicap et a relevé que le législateur entendait voir la contribution d’assistance traitée de manière analogue.29
12 Rentes pour enfant. Les rentes pour enfant de l’AVS et de l’AI ainsi que les rentes pour enfant de la prévoyance professionnelle sont des revenus provenant de la prévoyance. Selon une jurisprudence constante, elles doivent être imposées auprès de la personne ayant droit à la rente, même lorsque la rente est perçue pour un enfant majeur et lui est directement reversée ; il en va autrement de la rente d’orphelin après le décès de l’ayant droit.30 En 2022, le Tribunal fédéral a précisé cette jurisprudence : lorsque la rente pour enfant de l’AVS est versée directement à l’enfant majeur, à la demande de celui-ci, selon l’art. 71ter, al. 3, RAVS31, aucun revenu n’échoit à l’ayant droit ; la rente doit alors être attribuée à l’enfant.32 Lorsque des rentes pour enfant de l’AI sont versées directement au parent vivant séparé, celui-ci les impose, selon le Steuergericht de Bâle-Campagne, en tant que contributions d’entretien (art. 23, let. f, LIFD).33
13 Assurances sociales étrangères. Les rentes d’assurances sociales étatiques étrangères relèvent de l’al. 1 lorsqu’elles sont proches de la rente AVS et sont intégralement imposables ; l’al. 3 n’est pas applicable faute de composante de remboursement du capital.34 La qualification des rentes d’institutions étrangères de prévoyance professionnelle est exposée au N. 15.
C. Institutions de prévoyance professionnelle
Section intitulée « C. Institutions de prévoyance professionnelle »14 Institutions visées. Les revenus provenant de la prévoyance professionnelle sont les prestations des institutions de prévoyance du 2e pilier, y compris les institutions de libre passage, sous forme de rente comme de capital.35 Le Tribunal fédéral a laissé ouverte la question de savoir si les prestations d’un fonds patronal de bienfaisance relèvent de l’art. 22 ou de l’art. 16 LIFD, parce qu’elles seraient de toute manière intégralement imposables ; il a en même temps retenu que de telles prestations peuvent constituer des subsides exonérés selon l’art. 24, let. d, LIFD.36 S’agissant de la condition de l’élément d’assurance pour les institutions d’épargne, cf. N. 29.
15 Institutions de prévoyance étrangères. Le point de savoir si une rente étrangère est intégralement imposable selon l’al. 1 ou en tant que rente viagère selon l’al. 3 se détermine d’après sa place dans le système suisse des piliers, non d’après sa désignation à l’étranger.37 Dans l’ATF 150 II 202, le Tribunal fédéral a rattaché les rentes de la Bayerische Ärzteversorgung pour une faible part au 1er pilier et pour l’essentiel à la prévoyance professionnelle ; le fait qu’elles aient été financées dans une mesure importante par l’assuré lui-même ne change rien à leur comparabilité fonctionnelle avec une rente suisse de la prévoyance professionnelle.38 L’autorité précédente n’avait pas non plus qualifié les rentes de rentes viagères en raison de leur composante de risque ; elle les avait en principe assimilées à la rente AVS et n’avait rattaché au 2e pilier que la part provenant de cotisations dépassant la cotisation maximale de l’assurance-pension légale.39 Oesterhelt/Opel relèvent que l’imposition intégrale, pour des cotisations qui n’ont jamais été déductibles, conduit à une surimposition par rapport à la prévoyance professionnelle suisse ; une imposition en tant que rente viagère à 40 % aurait à l’inverse entraîné, dans le cas jugé, une sous-imposition, parce que les rentes se composaient à 61 et 73 % de rendement.40 L’art. 204 LIFD n’est pas applicable à de telles rentes (N. 26).
16 Paiement en espèces sans motif de paiement en espèces. Selon le Tribunal fédéral, le renvoi de l’art. 38 LIFD à l’art. 22 LIFD ne couvre pas une prestation en capital perçue d’emblée de manière illicite ou utilisée de manière contraire à son but. En l’absence de motif de paiement en espèces selon les actes déterminants du droit des assurances sociales, la prestation est imposée de manière ordinaire avec les autres revenus, à moins qu’elle ne soit remboursée à l’institution de prévoyance ou réaffectée à son but.41 Selon un arrêt de 2026, la possibilité de remboursement relève de la taxation et doit être accordée avant la nouvelle taxation.42 Dans un exemple, Meier/Oesterhelt renoncent à un remboursement et à une imposition ordinaire, parce que le retrait en espèces est intervenu à un moment où la prestation de vieillesse aurait de toute façon pu être perçue.43
17 Début d’une activité lucrative indépendante. Le paiement en espèces en raison du début d’une activité lucrative indépendante (art. 5, al. 1, let. b, LFLP44) est fréquemment litigieux. Si le motif de paiement en espèces est réalisé, l’art. 38 LIFD s’applique ; selon le Tribunal fédéral, il n’existe ni obligation d’investir les fonds dans l’entreprise ni durée minimale de l’activité indépendante.45 Si en revanche l’activité indépendante n’est pas effectivement entreprise, le motif de paiement en espèces fait défaut ; le Tribunal fédéral a considéré comme un indice en ce sens le fait que le capital ait été utilisé pour un immeuble ou pour une société de capitaux nouvellement fondée qui emploie la personne.46 L’autorité fiscale examine les conditions de manière autonome et n’est pas liée par l’appréciation de l’institution de prévoyance.47
18 Encouragement à la propriété du logement. Le versement anticipé pour la propriété du logement est une prestation en capital provenant de la prévoyance et est imposé selon l’art. 38 LIFD ; il en va de même d’un prélèvement sur un compte de libre passage pour l’acquisition de la propriété du logement.48 Si le versement anticipé est remboursé, le contribuable peut demander le remboursement des impôts payés à l’époque, sans intérêts selon la pratique administrative ; une déduction du remboursement est exclue (art. 83a, al. 2 et 3, LPP).49 Dans la mesure où un versement anticipé est libéré peu après par une augmentation de l’hypothèque, il ne sert pas la prévoyance selon le Tribunal fédéral et est imposé de manière ordinaire.50
D. Formes reconnues de prévoyance individuelle liée
Section intitulée « D. Formes reconnues de prévoyance individuelle liée »19 Prestations du pilier 3a. En contrepartie de la déduction des cotisations (art. 33, al. 1, let. e, LIFD), les prestations provenant de formes reconnues de prévoyance individuelle liée sont imposées intégralement ; les prestations en capital sont soumises à l’art. 38 LIFD.51 L’utilisation des fonds est sans incidence sur l’imposabilité : si le preneur de prévoyance se fait verser des prestations de vieillesse du pilier 3a dans les cinq ans précédant l’âge ordinaire de la retraite et effectue avec celles-ci un rachat dans le 2e pilier, la prestation est imposable ; selon le Tribunal fédéral, le rachat reste déductible ; cela seul ne constitue pas une évasion fiscale.52 Selon la pratique administrative, seul le virement direct du prestataire à l’institution de prévoyance est fiscalement neutre, et le rachat ainsi effectué n’est pas déductible ; le Tribunal fédéral a laissé ouverte la question de la conformité de cette pratique à la loi.53
20 Retrait et retrait partiel. Selon la pratique administrative, l’avoir du pilier 3a devient exigible lorsque l’âge de référence est atteint, sauf si l’activité lucrative est poursuivie ; il doit être versé et imposé au plus tard cinq ans après. En cas de retrait dans les cinq ans précédant l’âge de référence, le preneur de prévoyance réalise dès le premier retrait partiel l’entier du capital accumulé sur le compte ou la police concernés ; les retraits partiels ne sont qu’une modalité de paiement.54 La prestation servie aux bénéficiaires en cas de décès est imposable auprès de ceux-ci en tant que revenu, parce qu’ils disposent d’un droit propre (art. 82, al. 4, LPP).55
21 Cotisations excédentaires. Selon la circulaire de l’AFC, l’autorité de taxation invite le contribuable à se faire rembourser les cotisations versées en trop ; selon sa pratique, un retrait ultérieur du pilier 3a est toujours intégralement soumis à l’impôt sur le revenu, même dans la mesure où il repose sur des cotisations non déduites.56 Le Tribunal administratif du canton d’Argovie a statué dans le même sens pour les impôts cantonaux et a annulé une pratique divergente du Spezialverwaltungsgericht ; seul serait déterminant le fait que le versement repose sur une sortie de fonds du circuit de la prévoyance.57 Pour autant qu’on puisse en juger, le Tribunal fédéral n’a pas tranché cette question.
E. Prestations en capital, remboursements et moment de l’afflux
Section intitulée « E. Prestations en capital, remboursements et moment de l’afflux »22 Imposition séparée selon l’art. 38 LIFD. Les prestations en capital selon l’art. 22 LIFD sont imposées séparément par un impôt annuel entier calculé au cinquième des barèmes (art. 38, al. 1 et 2, LIFD). Le champ d’application de l’art. 38 LIFD comprend les prestations en capital des piliers 1, 2 et 3a ainsi que celles provenant de rentes viagères et d’entretien viager.58 Les prestations en capital versées pendant l’assujettissement en Suisse sont soumises à l’impôt annuel même si le bénéficiaire part ensuite à l’étranger.59 Selon la pratique administrative, les prestations en capital versées à des bénéficiaires domiciliés à l’étranger sont imposées à la source (art. 95 s. LIFD).60
23 Paiements rétroactifs de rentes. Les paiements rétroactifs d’arriérés de rentes de l’AI ou de la prévoyance professionnelle ne sont pas des prestations en capital selon l’art. 38 LIFD, mais des versements en capital remplaçant des prestations périodiques ; ils sont imposés avec les autres revenus au taux de la rente selon l’art. 37 LIFD.61 Le paiement rétroactif est imposable dans son intégralité même lorsqu’il est versé directement au service social pour être compensé avec l’aide sociale.62 Les tribunaux cantonaux ne traitent pas une rémunération complémentaire ultérieure ou une participation aux excédents sur l’avoir de vieillesse de bénéficiaires de rentes comme une prestation en capital au tarif de la prévoyance, mais comme une amélioration de la rente, imposée le cas échéant au taux de la rente.63
24 Exigibilité comme moment de l’afflux. Les prestations de la prévoyance professionnelle sont imposables au moment de leur exigibilité. En cas de prévoyance (vieillesse, décès, invalidité), la survenance de l’événement fonde le droit et son exigibilité ; en cas de retraite différée, le droit ne naît que le lendemain de la fin de l’activité lucrative.64 En cas de paiement en espèces de la prestation de sortie, la prestation n’est en règle générale exigible, selon un arrêt de 2006, que lorsque l’assuré la demande et la perçoit effectivement ; il ne peut toutefois pas en choisir le moment à sa guise ; un arrêt ultérieur qualifie ce passage d’obiter dictum.65 Pour le motif de paiement en espèces de l’activité lucrative indépendante, le Tribunal fédéral s’est fondé en 2009 sur l’exigibilité à la sortie (art. 2, al. 3, LFLP), lorsque les conditions du paiement en espèces sont remplies à ce moment, et a laissé ouverte la question de savoir s’il faut statuer autrement lorsque la demande n’est présentée qu’après la sortie.66
25 Expectative et décision. Lorsqu’une personne qui poursuit une activité lucrative après l’âge de retraite le plus précoce possible fait transférer la prestation de sortie sur des comptes de libre passage selon l’art. 2, al. 1bis, LFLP, aucune prestation en capital ne lui échoit ; elle n’a qu’une expectative.67 Oesterhelt/Opel soulignent l’importance de ce report pour la planification fiscale et relèvent que le Tribunal fédéral a jugé suffisant, en tant que poursuite de l’activité, l’emploi auprès de sa propre société anonyme, sans se prononcer sur un taux d’occupation minimal.68 Selon le Tribunal fédéral, les rentes de l’assurance sociale ne sont réalisées qu’avec la décision entrée en force ; les rentes allouées rétroactivement tombent dans la période fiscale de la décision.69 Si le contribuable perçoit l’avoir de libre passage par tranches, le décompte porte, selon la pratique administrative, sur l’ensemble de l’avoir lors de la survenance du cas de prévoyance ou de l’état de fait de paiement en espèces.70
F. Droit transitoire (art. 204 LIFD)
Section intitulée « F. Droit transitoire (art. 204 LIFD) »26 Champ d’application. Les rentes et prestations en capital provenant de la prévoyance professionnelle qui ont commencé à courir ou sont devenues exigibles avant le 1er janvier 1987, ou qui commencent à courir ou deviennent exigibles avant le 1er janvier 2002 et reposent sur un rapport de prévoyance existant au 31 décembre 1986, ne sont imposables, selon l’art. 204 LIFD, qu’à raison des trois cinquièmes ou des quatre cinquièmes lorsque le contribuable les a financées entièrement ou au moins à raison de 20 %. Selon le Tribunal fédéral, la disposition est taillée sur mesure pour la génération d’entrée de la LPP et ne vise que les prestations d’institutions de prévoyance enregistrées, de solutions de prévoyance selon l’art. 331, al. 1, CO71 et d’institutions de libre passage ; ne sont pas visés le pilier 3a, les assureurs privés et les institutions de prévoyance étrangères.72 Le financement propre est un fait qui diminue l’impôt et que le contribuable doit prouver.73
27 Début de la rente. Le point de savoir si une rente « commence à courir » avant la date de référence se détermine d’après son exigibilité. Si la personne assurée travaille au-delà de l’âge réglementaire de la retraite, la rente ne commence à courir qu’après la fin des rapports de travail ; une rente exigible seulement en 2003 ne relève plus de l’art. 204, al. 1, let. b, LIFD.74 Le Tribunal fédéral a laissé ouverte la question de savoir si l’art. 204 LIFD est même applicable à la caisse de pension d’une organisation internationale.75 Est déterminante la rente effectivement versée, non une rente hypothétique non réduite.76
III. Art. 22, al. 2, LIFD
Section intitulée « III. Art. 22, al. 2, LIFD »28 Énumération exemplative. L’al. 2 cite de manière non exhaustive (« notamment ») les prestations des caisses de prévoyance, des assurances d’épargne et de groupe ainsi que des polices de libre passage. Les polices et comptes de libre passage font partie du 2e pilier ; leurs prestations sont imposées selon l’al. 2 en cas de prévoyance ou de paiement en espèces, le transfert entre institutions de prévoyance et de libre passage restant fiscalement neutre (N. 7).77 Les polices de libre passage sont en outre expressément exclues de l’exonération selon l’art. 24, let. b, LIFD.
29 Assurance d’épargne. Selon le Tribunal fédéral, les institutions d’épargne dépourvues d’élément d’assurance ne relèvent déjà pas, par définition, de l’« assurance d’épargne » au sens de l’al. 2. Il a donc refusé la déduction de rachats dans un plan de cadres taillé sur mesure ; il a laissé ouverte la question de savoir si les prestations de pures institutions d’épargne sans mise en œuvre selon les principes de l’assurance sont même des prestations de prévoyance.78
IV. Art. 22, al. 3, LIFD
Section intitulée « IV. Art. 22, al. 3, LIFD »A. But et évolution de l’imposition partielle
Section intitulée « A. But et évolution de l’imposition partielle »30 Remboursement du capital et rendement. Économiquement, les rentes viagères se composent d’une part de remboursement du capital et d’une part de rendement, et, pour les assurances de rentes, en outre d’une composante d’assurance. La part provenant des primes déjà imposées constitue un simple remploi de fortune et ne doit pas être imposée une seconde fois auprès du créancier.79 Selon le Tribunal fédéral, l’imposition partielle se justifie en outre parce que les primes ne sont déductibles que dans le cadre de la déduction générale pour assurances (art. 33, al. 1, let. g, LIFD) et donc guère déductibles.80 Symétriquement, le débiteur privé de la rente peut déduire la part de rendement (art. 33, al. 1, let. b, LIFD) ; la correspondance s’applique indépendamment du mode de financement de la rente.81
31 De 60 à 40 %. Jusqu’à fin 2000, les rentes viagères et les revenus provenant d’un droit d’habitation, d’un usufruit et d’un entretien viager étaient imposables à 60 % lorsque les prestations fondant le droit avaient été fournies exclusivement par le contribuable ; étaient assimilées les prestations de proches et les prestations de tiers en cas d’acquisition par succession, legs ou donation.82 Le Tribunal fédéral n’a appliqué le taux réduit aux droits d’habitation et aux usufruits que s’ils avaient été acquis à titre onéreux moyennant une dépense en capital correspondante.83 Le programme de stabilisation 1998 a abaissé la composante d’intérêt forfaitaire à 40 %, en se fondant sur une espérance de vie moyenne et une durée moyenne de la rente de dix ans, l’a rendue indépendante du financement et a soumis le droit d’habitation et l’usufruit à l’imposition intégrale.84
32 Application schématique du forfait. Selon le Tribunal fédéral, le forfait a été délibérément choisi pour des raisons de praticabilité et doit être appliqué de manière conséquente, même lorsque le rendement effectif s’en écarte dans le cas particulier ; un passage au calcul exact pour une partie des prestations (« dualisme des méthodes ») est exclu.85 En 2021, le Tribunal fédéral a retenu que le taux de 40 % était vraisemblablement trop élevé depuis longtemps, mais qu’il avait été délibérément choisi par le législateur pour les rentes viagères permanentes et devait donc être appliqué, même si cela revenait en partie à imposer un simple remboursement de capital.86 Le Conseil fédéral a pris cette jurisprudence et la critique de la doctrine relative à la surimposition systématique comme point de départ de la révision de 2022, qui met en œuvre la motion 12.3814.87
B. La notion de rente viagère
Section intitulée « B. La notion de rente viagère »33 Notion du droit des obligations, interprétée restrictivement. Le droit fiscal ne connaît pas de notion propre de rente viagère ; le Tribunal fédéral se réfère au contrat de rente viagère selon les art. 516 ss CO et y subsume également l’assurance de rente viagère selon la LCA88. L’interprétation est restrictive, afin d’exclure du privilège de la rente viagère les simples placements de capitaux sous forme de rente.89 Est requise une prestation déterminée ou déterminable, revenant de manière régulière ; les distributions annuelles d’une fondation de famille à hauteur de 6 % de sa fortune fluctuante ne sont pas une rente viagère et sont intégralement imposables selon l’art. 20, al. 1, let. a, LIFD.90 Depuis 2025, l’al. 3 mentionne expressément les assurances de rentes viagères, qui, selon le message, étaient déjà visées par l’ancien texte.91
34 Rente viagère temporaire et rente certaine. N’est pas une rente viagère la rente certaine, par laquelle un capital productif d’intérêts est remboursé par acomptes sans élément aléatoire ; sa part d’intérêts est imposable selon l’art. 20, al. 1, let. a, LIFD.92 Une rente viagère temporaire est en principe une rente viagère ; le Tribunal fédéral ne la traite comme une rente certaine qu’exceptionnellement, lorsque la survie jusqu’au terme est quasiment certaine, par exemple pour les rentes transitoires d’une durée allant en règle générale jusqu’à cinq ans.93 Une condition résolutoire supplémentaire n’exclut pas la rente viagère tant que l’élément aléatoire de la durée de vie ne passe pas nettement à l’arrière-plan.94 Le message relatif à la révision de 2022 résume cette jurisprudence en ce sens que les rentes viagères temporaires d’une durée allant jusqu’à cinq ans doivent être traitées comme des rentes certaines.95
35 Délimitation par rapport aux assurances de risque. Les rentes d’assurances privées de perte de gain ou d’invalidité financées uniquement par des primes de risque ne comportent aucune composante de remboursement du capital ; elles ne sont pas des rentes viagères, mais sont intégralement imposables selon l’art. 23, let. a ou b, LIFD.96 Il en va de même d’une rente d’invalidité de l’assurance-accidents financée par des primes, même après l’âge AVS.97 Le Tribunal administratif du canton des Grisons a imposé au taux de la rente selon l’art. 37 LIFD un versement en capital provenant d’une telle assurance, par lequel des rentes échues étaient indemnisées.98
36 Rentes viagères privées. L’al. 3 ne distingue pas selon que le débiteur est une compagnie d’assurance, une personne privée ou une entreprise.99 Pour les rentes convenues lors du transfert d’éléments de fortune, par exemple d’un immeuble, la jurisprudence distingue la rente viagère de la charge durable intégralement déductible ; le Tribunal administratif du canton de Zurich a qualifié de rente viagère une rente indexée liée à la personne et garantie uniquement par un droit de gage.100 Selon le message, la règle de correspondance de l’art. 33, al. 1, let. b, LIFD ne s’applique pas aux rentes commerciales à la charge d’une entreprise.101
C. Rachat et restitution
Section intitulée « C. Rachat et restitution »37 Restitution en cas de décès. La restitution provenant d’une assurance de rente viagère en cas de décès de la personne assurée ne relève ni de l’al. 1 ni de l’art. 23, let. b, LIFD, mais, en tant que disposition spéciale, de l’al. 3.102 Selon le droit en vigueur jusqu’en 2024, 40 % du montant de la restitution étaient soumis à l’impôt sur le revenu ; le Tribunal fédéral a attribué, sous l’angle de la double imposition, les 60 % restants à la succession, en tant que remboursement du capital, et donc à l’impôt sur les successions.103 Depuis 2025, la part imposable de la restitution se détermine selon l’al. 3, let. a et b ; l’impôt continue d’être calculé selon l’art. 38 LIFD.104
38 Rachat. Selon le Tribunal fédéral, les versements en capital provenant du rachat d’assurances de rentes viagères ne relèvent ni de l’al. 1 ni de l’art. 20, al. 1, let. a, ou de l’art. 24, let. b, LIFD, mais de l’al. 3, pour autant que le rapport d’assurance serve la prévoyance.105 Pour le rachat pendant la phase d’ajournement, le Tribunal fédéral se fonde par analogie sur l’art. 20, al. 1, let. a, LIFD : si le contrat a duré moins de cinq ans, le caractère de prévoyance fait défaut et seule la composante de rendement effective est imposable.106 Si le rachat intervient en revanche pendant la phase de rente, le caractère de prévoyance est présumé et le forfait s’applique de manière schématique, même en cas de courte durée ou de perte.107 Selon le message de 2021, la révision ne change rien à cette méthode ; en cas de rachat avec caractère de prévoyance, le calcul distingue désormais entre prestation garantie (let. a) et prestation excédentaire (let. b) ; en cas de rachat sans caractère de prévoyance, le rendement effectif est imposé selon l’art. 20, al. 1, let. a, LIFD.108
39 Barème. Les prestations en capital provenant du rachat et de la restitution de rentes viagères sont saisies, à concurrence de la part imposable, par l’impôt annuel selon l’art. 38 LIFD, et non au taux de la rente selon l’art. 37 LIFD ; les rentes viagères courantes sont imposées dans le cadre de la taxation ordinaire.109 Le Tribunal fédéral a nié l’existence d’une inadvertance du législateur ; les surimpositions ou sous-impositions auraient été acceptées par le législateur.110
D. Calcul de la part de rendement depuis 2025
Section intitulée « D. Calcul de la part de rendement depuis 2025 »40 Système. Depuis le 1er janvier 2025, l’al. 3 ne contient plus de pourcentage fixe, mais trois règles de calcul : pour les prestations garanties provenant d’assurances de rentes viagères selon la LCA (let. a), pour leurs prestations excédentaires (let. b) et pour les prestations provenant d’assurances de rentes viagères étrangères ainsi que de contrats de rentes viagères et d’entretien viager (let. c). Le Conseil fédéral a écarté un calcul effectif dans chaque cas en raison de la charge qu’il représenterait et parce qu’aucune composante d’intérêt ne pourrait être déterminée pour les rentes viagères servies par des particuliers ; la formule figure dans la loi au regard du principe de la légalité (art. 127, al. 1, Cst.111).112 Faute de disposition transitoire, la nouvelle teneur s’applique à partir de la période fiscale 2025 ; selon le Tribunal administratif du canton de Zurich, elle s’applique aussi aux impôts cantonaux en raison des exigences du droit de l’harmonisation lorsque le droit cantonal n’a pas encore été adapté.113 Pour autant qu’on puisse en juger, il n’existe pas de jurisprudence relative à l’application des nouvelles formules.
41 Prestations garanties (let. a). Est déterminant le taux d’intérêt technique maximal défini, au moment de la conclusion du contrat, sur la base de l’art. 36, al. 1, LSA114, que le message désigne comme le taux maximal fixé par l’Autorité fédérale de surveillance des marchés financiers (FINMA) ; il s’applique pendant toute la durée du contrat. Il en résulte une part de rendement uniforme pour tous les contrats conclus la même année.115 Dans l’exemple du message, une rente garantie de 20 000 francs est imposable à 14 %.116 L’assureur doit indiquer dans l’attestation l’année de conclusion, la rente garantie, la part de rendement imposable et, séparément, les prestations excédentaires avec leur part de rendement (art. 127, al. 1, let. c, LIFD).117
42 Prestations excédentaires (let. b). Les prestations excédentaires sont des prestations découlant du contrat d’assurance qui ne proviennent pas de la rémunération technique garantie. Selon le message, elles seraient en soi intégralement imposables ; comme elles sont constituées de composantes d’intérêt, de risque et de frais et constituent en partie des remboursements de frais, une part de rendement forfaitaire de 70 % est prévue.118
43 Assurances de rentes viagères étrangères, rentes viagères et entretien viager (let. c). Pour les rentes viagères et les entretiens viagers selon le CO, qui ne confèrent aucun droit aux excédents, est déterminant le rendement annualisé des obligations de la Confédération à dix ans pendant l’année fiscale et les neuf années précédentes, augmenté de 0,5 point de pourcentage. Les assurances de rentes viagères étrangères sont soumises à la même règle, parce que le contribuable ne pourrait en règle générale pas produire une attestation selon la let. a ou b.119 Dans l’exemple du message, un rendement de 0,23 % (2011–2020) donne un taux d’intérêt de 0,73 % et une part de rendement de 9 % ; l’arrondi se fait au pourcentage entier.120 L’AFC est appelée à publier chaque année les parts de rendement et les rendements.121 Le débiteur privé de la rente peut déduire la même part de rendement selon la let. c (art. 33, al. 1, let. b, LIFD).
V. Art. 22, al. 4, LIFD
Section intitulée « V. Art. 22, al. 4, LIFD »44 Réserve de l’art. 24, let. b, LIFD. Restent exonérés les revenus provenant d’assurances de capitaux privées susceptibles de rachat, à l’exception des polices de libre passage ; est réservée l’imposition du rendement des assurances de capitaux à prime unique selon l’art. 20, al. 1, let. a, LIFD. Déjà le message de 1983 distinguait l’assurance de capitaux privée des autres formes de prévoyance.122 Selon le Tribunal fédéral, les assurances de rentes ne relèvent pas de l’art. 24, let. b, LIFD, même en cas de rachat.123 Selon la pratique administrative, le rendement des assurances de capitaux à prime unique sans caractère de prévoyance est un rendement de la fortune et non une prestation en capital provenant de la prévoyance selon l’art. 38 LIFD.124
Vous avez trouvé une erreur ? Signalez-la-nous
Bibliographie
Section intitulée « Bibliographie »- Meier Sirgit/Oesterhelt Stefan, Besteuerung von Kapitalleistungen aus Vorsorge, Seminar Einkommenssteuer, Vorsorge und Sozialversicherungen 2024 [https://app.lexplorer.ch/suche?e_chunks=50992&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/2, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=13877&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/4, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=14148&e_sys=ile].
- Rufener Adrian, Besteuerung einer Invalidenrente nach IVG, FStR 2006 [https://app.lexplorer.ch/suche?e_chunks=9249&e_sys=ile].
Matériaux
Section intitulée « Matériaux »Confédération
Section intitulée « Confédération »- Botschaft zu Bundesgesetzen über die Harmonisierung der direkten Steuern der Kantone und Gemeinden sowie über die direkte Bundessteuer (Botschaft über die Steuerharmonisierung) du 25 mai 1983, BBl 1983 III 1 ss (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/1983/3_1_1_1, consulté le 2 novembre 2026 (cité : Message harmonisation fiscale).
- Botschaft zum Stabilisierungsprogramm 1998 du 28 septembre 1998, BBl 1999 I 4 ss (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/1999/1_4_3_3, consulté le 2 novembre 2026 (cité : Message programme de stabilisation 1998).
- Botschaft zum Bundesgesetz über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen du 24 novembre 2021, BBl 2021 3028 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2021/3028, consulté le 2 novembre 2026 (cité : Message rentes viagères 2021).
- Administration fédérale des contributions (AFC), Circulaire n° 18a « Traitement fiscal des cotisations et des prestations du pilier 3a » du 22 décembre 2025, consultable sous https://www.estv.admin.ch/dam/fr/sd-web/yQgKmvu80LEr/dbst-ks-2025-1-018a-dv-fr.pdf, consulté le 2 novembre 2026 (cité : Circulaire n° 18a AFC).
- AFC, Kreisschreiben Nr. 41 du 18 septembre 2014, Freizügigkeit in der beruflichen Alters-, Hinterlassenen- und Invalidenvorsorge (version allemande), consultable sous https://www.estv.admin.ch/dam/de/sd-web/g8RvLPzErEeG/dbst-ks-2014-1-041-d-de.pdf, consulté le 2 novembre 2026 (cité : Circulaire n° 41 AFC).
- AFC, Kreisschreiben Nr. 17 du 3 octobre 2007, Wohneigentumsförderung mit Mitteln der beruflichen Vorsorge (version allemande), consultable sous https://www.estv.admin.ch/dam/de/sd-web/JdJbK10G0lJN/dbst-ks-2007-1-017-d-de.pdf, consulté le 2 novembre 2026 (cité : Circulaire n° 17 AFC).
- AFC, Kreisschreiben Nr. 11 du 8 juin 1994, Besteuerung von Leistungen aus Militärversicherung (version allemande), consultable sous https://www.estv.admin.ch/dam/de/sd-web/z-3J8C783brO/dbst-ks-w95-011-de.pdf, consulté le 2 novembre 2026 (cité : Circulaire assurance militaire AFC).
- AFC, Circulaire n° 24 « Assurances de capitaux à primes uniques » du 30 juin 1995, consultable sous https://www.estv.admin.ch/dam/de/sd-web/Fd7ZiKQ5C3fY/dbst-ks-w95-024-de.pdf (version allemande), consulté le 2 novembre 2026 (cité : Circulaire prime unique AFC).
Bibliographie complémentaire
Section intitulée « Bibliographie complémentaire »Autres publications pertinentes pour cette disposition, tirées des publications de l'ILE-HSG et de leurs bibliographies, non citées ci-dessus.
- Berger Alfons, Bilaterale Verträge I - Beiträge an die AHV,IV unter dem Aspekt der Personenfreizügigkeit, FStR 2004/1 ILE
- von Streng Etienne/Vuilleumier Frédéric, Steuerrechtliche Behandlung von Abgangsentschädigungen und anderen Kapitalabfindungen des Arbeitsgebers, FStR 2003/1 ILE
- Lang Peter, Freizügigkeitsguthaben, StR 2024, 39
- Lang Peter, Revision Rentenbesteuerung Säule 3b, StR 2023, 269
- Lang Peter/Maute Wolfgang, Steuerliche Aspekte der 1. BVG-Revision, StR 2004, 2 ff.
- Lazzarini Mario/Ledergerber Max, Steuerliche Auswirkungen der 1. BVG-Revision, TREX 2005, 332 ff.
- Maute Wolfgang/Steiner Martin/Rufener Adrian/ Lang Peter, Steuern und Versicherungen, 3. A., Muri b. Bern 2011
- Meier Sirgit/Stotzer Lukas, Beiträge an ausländische Vorsorgepläne, StR 2020, 614
- Meier Sirgit/Stotzer Lukas, Externe Versicherung in der beruflichen Vorsorge, StR 2021, 433
- Peter-Szerenyi Linda, Der Begriff der Vorsorge im Steuerrecht, Zürich 2001
- Stadelmann Thomas, Berufliche Vorsorge und Steuerrecht: Grundlagen und Grenzen, Zug 2001
- Züger Marina, Steuerliche Missbräuche nach Inkrafttreten der 1. BVG-Revision, ASA 75 (2006/2007), 513 ff.
-
Loi fédérale du 14 décembre 1990 sur l’impôt fédéral direct (RS 642.11 ; ci-après : LIFD). ↩
-
ATF 130 I 205 consid. 7.4 s. ; arrêt 2C_156/2010 du 7 juin 2011 consid. 4.3 ; arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.2. ↩
-
Loi fédérale du 25 juin 1982 sur la prévoyance professionnelle vieillesse, survivants et invalidité (RS 831.40 ; ci-après : LPP). ↩
-
Arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.2. ↩
-
Circulaire n° 18a AFC ; Circulaire n° 41 AFC ; Circulaire n° 17 AFC. ↩
-
ATF 133 II 305 consid. 8.1. ↩
-
Message harmonisation fiscale, p. 35 et 164 s. (version allemande). ↩
-
Message harmonisation fiscale, p. 323 s. (version allemande). ↩
-
Arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.2. ↩
-
Message programme de stabilisation 1998, ch. 262.63 et synopse (version allemande) ; ATF 138 II 311 consid. 6.1. ↩
-
Loi fédérale du 19 mars 1999 sur le programme de stabilisation 1998, RO 1999 2374. ↩
-
RO 2023 38 ; Message rentes viagères 2021, p. 1 ss (version allemande). ↩
-
Loi fédérale du 14 décembre 1990 sur l’harmonisation des impôts directs des cantons et des communes (RS 642.14 ; ci-après : LHID). ↩
-
Arrêt 2C_517/2019 du 17 juin 2019 consid. 3.2.1 ; arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.2. ↩
-
RO 2023 38 ; Message programme de stabilisation 1998, ch. 262.63 s. (version allemande) ; Message rentes viagères 2021, p. 20 (version allemande). ↩
-
ATF 132 II 128 consid. 3.1 ; arrêt 2C_156/2010 du 7 juin 2011 consid. 4.3. ↩
-
ATF 132 II 128 consid. 3.1 ; arrêt 2C_439/2015 du 21 janvier 2016 consid. 2. ↩
-
Arrêt 2C_95/2015 du 27 août 2015 consid. 4.6 ; arrêt 2A.643/2005 du 17 mars 2006 consid. 3.3 (rente étrangère intégralement imposable malgré des cotisations seulement partiellement déductibles). ↩
-
Arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.3 s. (gains en capital sur un avoir de libre passage placé). ↩
-
Circulaire n° 41 AFC, ch. 2.2.1 ; cf. aussi arrêt 9C_527/2023 du 27 juin 2024 consid. 4.4. ↩
-
Arrêt du TA AG WBE.2022.373 du 14 février 2023 consid. II/4.3.4. ↩
-
ATF 131 I 409 consid. 5.2 ; ATF 135 II 183 consid. 4.1 ; arrêt 2C_596/2007 du 24 juin 2008 consid. 2.3. ↩
-
ATF 132 II 128 consid. 3.1 s. et 4.3. ↩
-
Rufener, FStR 2006, Besteuerung einer Invalidenrente nach IVG, ch. 4.4.1. ↩
-
Loi fédérale du 19 juin 1992 sur l’assurance militaire (RS 833.1 ; ci-après : LAM). ↩
-
Circulaire assurance militaire AFC, ch. 3 s. ; arrêt 2A.726/2005 du 8 juin 2006 consid. 2.1 s. (art. 22 LIFD ; la date de la décision de rente est déterminante) ; arrêt 2C_301/2011 du 24 mai 2011 consid. 3 (art. 23, let. a et b, LIFD). ↩
-
Loi fédérale du 19 juin 1959 sur l’assurance-invalidité (RS 831.20 ; ci-après : LAI). ↩
-
Arrêt 2C_439/2015 du 21 janvier 2016 consid. 2 ; cf. déjà ATF 132 II 128 consid. 3.1. ↩
-
Arrêt du TA BE 100.2013.256 du 20 janvier 2015 consid. 2.3, 3.1 s. et 4.3. ↩
-
Arrêt 2A.536/2001 du 29 mai 2002 consid. 3.1 ; arrêt 2C_164/2007 du 17 octobre 2007 consid. 2.3 et 2.5 ; arrêt 2C_139/2022 du 31 août 2022 consid. 3.2 et 3.3.1. ↩
-
Règlement du 31 octobre 1947 sur l’assurance-vieillesse et survivants (RS 831.101 ; ci-après : RAVS). ↩
-
Arrêt 2C_139/2022 du 31 août 2022 consid. 3.3.2.4. ↩
-
Arrêt du Steuergericht BL 148/2008 du 12 décembre 2008 consid. 5 c) et 6. ↩
-
Arrêt 2A.643/2005 du 17 mars 2006 consid. 3.1 et 3.3 (Bundesversicherungsanstalt für Angestellte, aujourd’hui Deutsche Rentenversicherung Bund) ; arrêt 2C_530/2010 du 21 mars 2011 consid. 2.2 s. ; cf. arrêt 9C_237/2024 du 30 août 2024 consid. 5 et 7.2 (rente de la CNAV française ; renvoi à l’autorité précédente). ↩
-
ATF 130 I 205 consid. 7.4 ; arrêt 2C_156/2010 du 7 juin 2011 consid. 4.3 ; Circulaire n° 41 AFC, ch. 2.2.4. ↩
-
Arrêt 2C_673/2010 du 9 mars 2011 consid. 3.3 et 4.5. ↩
-
Arrêt 9C_602/2023 du 9 octobre 2024 consid. 3.4. ↩
-
ATF 150 II 202 consid. 4.3.2.3 s. ; pour les impôts cantonaux et communaux, arrêt 9C_83/2023 du 19 décembre 2023 consid. 7.1 (non publié in ATF 150 II 202). ↩
-
Arrêt du TA ZH SR.2022.00019 du 30 novembre 2022 consid. 2.13 et 4.5 ; confirmé quant au résultat dans l’ATF 150 II 202 consid. 4.3.2.3 s. (pas de rente viagère). ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/2, ch. 2.3. ↩
-
Arrêt 2C_156/2010 du 7 juin 2011 consid. 4.3 ; arrêt 2C_248/2015 du 2 octobre 2015 consid. 3.3 et 5.1 ; Circulaire n° 41 AFC, ch. 2.2.7. ↩
-
Arrêt 9C_600/2025 du 10 juin 2026 consid. 11.2. ↩
-
Meier/Oesterhelt, Seminar Einkommenssteuer, Vorsorge und Sozialversicherungen 2024, Besteuerung von Kapitalleistungen aus Vorsorge, diapositive « Beurteilung » (retrait en espèces en cas d’activité indépendante). ↩
-
Loi fédérale du 17 décembre 1993 sur le libre passage dans la prévoyance professionnelle vieillesse, survivants et invalidité (RS 831.42 ; ci-après : LFLP). ↩
-
Arrêt 2C_248/2015 du 2 octobre 2015 consid. 5.5 et 6 ; arrêt 2C_217/2021 du 4 novembre 2021 consid. 4.1. ↩
-
Arrêt 2C_406/2020 du 10 février 2021 consid. 5.2 et 5.4 ; arrêt 2C_655/2021 du 11 mars 2022 consid. 4.2 et 5.2 ; arrêt du TA ZG A 2022 20 du 26 février 2024 consid. 6.6 ; cf. aussi arrêt 9C_600/2025 du 10 juin 2026 consid. 6.3.2 (une activité exercée par le biais de sa propre société anonyme n’est pas une activité lucrative indépendante). ↩
-
Arrêt 2C_248/2015 du 2 octobre 2015 consid. 3.3 ; arrêt 2C_406/2020 du 10 février 2021 consid. 5.3 ; arrêt du TA ZG A 2022 20 du 26 février 2024 consid. 5.3 s. ↩
-
Art. 83a, al. 1, LPP ; arrêt 2C_248/2015 du 2 octobre 2015 consid. 3.3 ; Circulaire n° 17 AFC, ch. II.2.1 ; s’agissant du compte de libre passage, art. 5, al. 2, de l’ordonnance du 3 octobre 1994 sur l’encouragement à la propriété du logement au moyen de la prévoyance professionnelle (RS 831.411) et Circulaire n° 41 AFC, ch. 2.2.4. ↩
-
Circulaire n° 17 AFC, ch. II.2.2 a. ↩
-
Arrêt 2C_325/2014 du 29 janvier 2015 consid. 3.4 et 4.1 s. (pilier 3a). ↩
-
ATF 130 I 205 consid. 7.5 ; Circulaire n° 18a AFC, ch. 6.1. ↩
-
Arrêt 2C_652/2018 du 14 mai 2020 consid. 3.3.4 s., 3.4 et 4.2.3 ss. ↩
-
Arrêt 2C_652/2018 du 14 mai 2020 consid. 3.3.3 s. ; Circulaire n° 18a AFC, ch. 6.3. ↩
-
Circulaire n° 18a AFC, ch. 6.1 et 6.2 a. ↩
-
Circulaire n° 18a AFC, ch. 11. ↩
-
Circulaire n° 18a AFC, ch. 9.1. ↩
-
Arrêt du TA AG WBE.2022.373 du 14 février 2023 consid. II/4.3.1 ss. ↩
-
Arrêt 2C_158/2013 du 26 août 2013 consid. 3.3 ; ATF 135 II 195 consid. 6.3 et 6.7. ↩
-
Arrêt 2A.38/2002 du 11 février 2002 consid. 1 ; arrêt 2A.1/2005 du 6 février 2006 consid. 4. ↩
-
Circulaire n° 41 AFC, ch. 2.2.4 ; Circulaire n° 17 AFC, ch. II.2.1. ↩
-
Arrêt 2A.118/2006 du 4 juillet 2006 consid. 2.1 ss ; arrêt 2C_640/2010 du 11 décembre 2010 consid. 3.1 ss ; arrêt 2C_486/2014 du 18 juillet 2016 consid. 3.1 ss ; arrêt 2C_285/2020 du 20 septembre 2020 consid. 5.1 ss. ↩
-
Arrêt 9C_58/2025 du 23 mai 2025 consid. 4.2 ss. ↩
-
Arrêt du TA ZH SB.2023.00068/00069 du 9 octobre 2023 consid. 2.2.3 et 2.3 ; arrêt du Spezialverwaltungsgericht AG 3-RV.2024.32 du 26 juin 2025 consid. 4.4.2 ; arrêt du StRG ZH DB.2025.142 du 30 avril 2026 consid. 3 b) bb). ↩
-
Arrêt 2A.1/2005 du 6 février 2006 consid. 3 et 3.1 ; arrêt 9C_303/2025 du 2 avril 2026 consid. 6.3. ↩
-
Arrêt 2A.1/2005 du 6 février 2006 consid. 3.3 ; arrêt 2C_245/2009 du 20 octobre 2009 consid. 4.4.1. ↩
-
Arrêt 2C_245/2009 du 20 octobre 2009 consid. 4.3 (au sujet de la LHID). ↩
-
Arrêt 9C_527/2023 du 27 juin 2024 consid. 4.3.4 et 4.4. ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/4, ch. 8.3. ↩
-
Arrêt 2C_517/2019 du 17 juin 2019 consid. 3.2.1 ss. ↩
-
Circulaire n° 41 AFC, ch. 2.2.4. ↩
-
Loi fédérale du 30 mars 1911 complétant le Code civil suisse (Livre cinquième : Droit des obligations) (RS 220 ; ci-après : CO). ↩
-
ATF 130 I 205 consid. 7.5 ; arrêt 2C_830/2009 du 8 juin 2010 consid. 3.1 s. ; ATF 150 II 202 consid. 5.3.1 s. ↩
-
Arrêt de la StRK I ZH ST.2009.237/DB.2009.117 du 19 novembre 2009 consid. 2 b) s. ↩
-
Arrêt 9C_303/2025 du 2 avril 2026 consid. 6.3 ss. ↩
-
Arrêt 9C_303/2025 du 2 avril 2026 consid. 6.1. ↩
-
Arrêt 2C_254/2011 du 7 octobre 2011 consid. 2.1. ↩
-
Circulaire n° 41 AFC, ch. 2.2.1 et 2.2.4 ; arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.3 s. ↩
-
Arrêt 2A.408/2002 du 13 février 2004 consid. 2.4.3, 3.2 ss et 4. ↩
-
ATF 138 II 311 consid. 2.2 ; arrêt 2C_711/2012 du 20 décembre 2012 consid. 2.3 ; arrêt 2C_437/2020 du 17 février 2021 consid. 2.1. ↩
-
ATF 135 II 183 consid. 3.1 ; arrêt 2C_711/2012 du 20 décembre 2012 consid. 2.3. ↩
-
Arrêt 2C_448/2008 du 16 octobre 2008 consid. 2.1 ss ; ATF 138 II 311 consid. 6.2.1 ; Message rentes viagères 2021, p. 19 s. (version allemande). ↩
-
Arrêt 2A.73/2004 du 2 septembre 2005 consid. 3. ↩
-
Arrêt 2A.232/2001 du 31 janvier 2002 consid. 3 ; arrêt 2A.73/2004 du 2 septembre 2005 consid. 3 s. ↩
-
Message programme de stabilisation 1998, ch. 262.63 (version allemande) ; ATF 138 II 311 consid. 6.2.1 et 6.2.3 ; arrêt 2A.73/2004 du 2 septembre 2005 consid. 3. ↩
-
ATF 131 I 409 consid. 5.4.3 et 6.1 ; ATF 135 II 183 consid. 4.5 ; arrêt 2C_906/2011 du 8 juin 2012 consid. 4.1. ↩
-
Arrêt 2C_437/2020 du 17 février 2021 consid. 3.2.2.2. ↩
-
Message rentes viagères 2021, p. 3 s. et 28 (version allemande). ↩
-
Loi fédérale du 2 avril 1908 sur le contrat d’assurance (RS 221.229.1 ; ci-après : LCA). ↩
-
Arrêt 2C_711/2012 du 20 décembre 2012 consid. 2.4 et 4.2. ↩
-
Arrêt 2C_711/2012 du 20 décembre 2012 consid. 4.3 s. ↩
-
Message rentes viagères 2021, p. 15 (version allemande). ↩
-
Arrêt 2C_830/2009 du 8 juin 2010 consid. 2.1 ; arrêt 2C_711/2012 du 20 décembre 2012 consid. 3.2 ; arrêt 2C_437/2020 du 17 février 2021 consid. 2.2. ↩
-
Arrêt 2C_596/2007 du 24 juin 2008 consid. 4.5 ; ATF 135 II 183 consid. 3.2. ↩
-
ATF 135 II 195 consid. 7.1.2 s. ↩
-
Message rentes viagères 2021, p. 16 (version allemande). ↩
-
Arrêt 2C_830/2009 du 8 juin 2010 consid. 2.4 ; arrêt 2C_6/2010 du 20 avril 2010 consid. 3.2 s. ↩
-
Arrêt 2C_984/2017 du 14 décembre 2018 consid. 7.2 s. ↩
-
VGer GR A 23 39 vom 9.4.2024, E. 4.3.3, 5.2 f. und 6. ↩
-
Arrêt 2C_596/2007 du 24 juin 2008 consid. 3.1. ↩
-
Arrêt du TA ZH SB.2024.00049/00050 du 17 février 2026 consid. 3.2.2–3.2.4 et 3.3. ↩
-
Message rentes viagères 2021, p. 19 s. (version allemande). ↩
-
ATF 131 I 409 consid. 5.2 et 5.5.5. ↩
-
ATF 131 I 409 consid. 6.1 ss ; arrêt 2P.166/2004 du 29 juin 2005 consid. 5 et 6.1 s. ↩
-
Message rentes viagères 2021, p. 13 s. (version allemande). ↩
-
ATF 135 II 183 consid. 4.1 ss et 5.3 ; ATF 135 II 195 consid. 6.3. ↩
-
ATF 135 II 183 consid. 5.3 s. ; cf. arrêt de la VRK SG I/1-2016/23, 24 du 27 septembre 2016 consid. 3 c) cc) (durée du contrat supérieure à cinq ans : caractère de prévoyance admis, imposition selon l’al. 3). ↩
-
Arrêt 2C_906/2011 du 8 juin 2012 consid. 4.3 ss. ↩
-
Message rentes viagères 2021, p. 13 (version allemande). ↩
-
ATF 135 II 195 consid. 6.3, 6.7 et 7.1.4 ; arrêt 2C_906/2011 du 8 juin 2012 consid. 4.5 ; Message rentes viagères 2021, p. 13 (version allemande). ↩
-
ATF 135 II 195 consid. 6.7. ↩
-
Constitution fédérale de la Confédération suisse du 18 avril 1999 (RS 101 ; ci-après : Cst.). ↩
-
Message rentes viagères 2021, p. 15 s. et 28 (version allemande). ↩
-
Arrêt du TA ZH SB.2024.00049 du 17 février 2026 consid. 2. ↩
-
Loi fédérale du 17 décembre 2004 sur la surveillance des entreprises d’assurance (RS 961.01 ; ci-après : LSA). ↩
-
Message rentes viagères 2021, p. 5 et 11 (version allemande). ↩
-
Message rentes viagères 2021, p. 17 (version allemande). ↩
-
Message rentes viagères 2021, p. 20 (version allemande). ↩
-
Message rentes viagères 2021, p. 4, 17 s. (version allemande). ↩
-
Message rentes viagères 2021, p. 14, 18 s. (version allemande). ↩
-
Message rentes viagères 2021, p. 19 (version allemande). ↩
-
Message rentes viagères 2021, p. 19 (version allemande). ↩
-
Message harmonisation fiscale, p. 165 (version allemande). ↩
-
ATF 135 II 183 consid. 4.1 ss ; arrêt 2C_906/2011 du 8 juin 2012 consid. 3.1 s. ↩
-
Circulaire prime unique AFC, ch. II.4. ↩
© 2026 Institut für Law and Economics (ILE-HSG), Université de Saint-Gall. Tous droits réservés.