
Art. 7 StHG
Art. 7 Grundsatz
1 Der Einkommenssteuer unterliegen alle wiederkehrenden und einmaligen Einkünfte, insbesondere solche aus unselbständiger und selbständiger Erwerbstätigkeit, aus Vermögensertrag, eingeschlossen die Eigennutzung von Grundstücken, aus Vorsorgeeinrichtungen sowie aus Leibrenten. Die vom Arbeitgeber getragenen Kosten der berufsorientierten Aus- und Weiterbildung, einschliesslich Umschulungskosten, stellen unabhängig von deren Höhe keine steuerbaren Einkünfte dar. Dividenden, Gewinnanteile, Liquidationsüberschüsse und geldwerte Vorteile aus Aktien, Anteilen an Gesellschaften mit beschränkter Haftung, Genossenschaftsanteilen und Partizipationsscheinen (einschliesslich Gratisaktien, Gratisnennwerterhöhungen u. dgl.) sind im Umfang von 50 Prozent steuerbar, wenn diese Beteiligungsrechte mindestens 10 Prozent des Grund- oder Stammkapitals einer Kapitalgesellschaft oder Genossenschaft darstellen. Die Kantone können eine höhere Besteuerung vorsehen.
1bis Ein bei der Rückgabe von Beteiligungsrechten im Sinne von Artikel 4a des Bundesgesetzes vom 13. Oktober 1965 über die Verrechnungssteuer an die Kapitalgesellschaft oder Genossenschaft erzielter Vermögensertrag gilt in dem Jahr als realisiert, in welchem die Verrechnungssteuerforderung entsteht (Art. 12 Abs. 1 und 1bis des BG vom 13. Okt. 1965 über die Verrechnungssteuer).
1ter Erträge aus rückkaufsfähigen Kapitalversicherungen mit Einmalprämie sind im Erlebensfall oder bei Rückkauf steuerbar, ausser wenn diese Kapitalversicherungen der Vorsorge dienen. Als der Vorsorge dienend gilt die Auszahlung der Versicherungsleistung ab dem vollendeten 60. Altersjahr des Versicherten auf Grund eines mindestens fünfjährigen Vertragsverhältnisses, das vor Vollendung des 66. Altersjahres begründet wurde. In diesem Fall ist die Leistung steuerfrei.
2 Leibrentenversicherungen sowie Leibrenten- und Verpfründungsverträge sind im Umfang ihres Ertragsanteils steuerbar. Dieser bestimmt sich wie folgt:
- a.
- Bei garantierten Leistungen aus Leibrentenversicherungen, die dem Versicherungsvertragsgesetz vom 2. April 1908 (VVG) unterstehen, ist der im Zeitpunkt des Vertragsabschlusses auf der Grundlage von Artikel 36 Absatz 1 des Versicherungsaufsichtsgesetzes vom 17. Dezember 2004 bestimmte maximale technische Zinssatz (m) während der gesamten Vertragsdauer massgebend:
- 1.
- Ist dieser Zinssatz grösser als null, so berechnet sich der Ertragsanteil, auf den nächstliegenden ganzen Prozentwert auf- oder abgerundet, wie folgt:
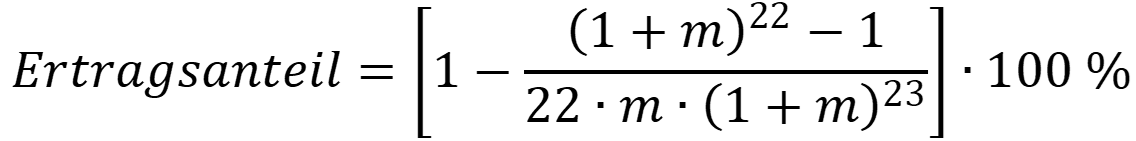
- 2.
- Ist dieser Zinssatz negativ oder null, so beträgt der Ertragsanteil null Prozent.
- b.
- Bei Überschussleistungen aus Leibrentenversicherungen, die dem VVG unterstehen, entspricht der Ertragsanteil 70 Prozent dieser Leistungen.
- c.
- Bei Leistungen aus ausländischen Leibrentenversicherungen, aus Leibrenten- und aus Verpfründungsverträgen ist die Höhe der um 0,5 Prozentpunkte erhöhten annualisierten Rendite zehnjähriger Bundesobligationen (r) während des betreffenden Steuerjahres und der neun vorangegangenen Jahre massgebend:
- 1.
- Ist diese Rendite grösser als null, so berechnet sich der Ertragsanteil, auf den nächstliegenden ganzen Prozentwert auf- oder abgerundet, wie folgt:
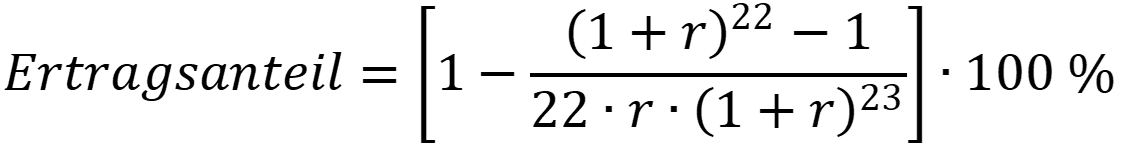
- 2.
- Ist diese Rendite negativ oder null, so beträgt der Ertragsanteil null Prozent.
3 Einkünfte aus Anteilen an kollektiven Kapitalanlagen gemäss Kollektivanlagengesetz vom 23. Juni 2006 (KAG) werden den Anlegern anteilsmässig zugerechnet; Einkünfte aus Anteilen an kollektiven Kapitalanlagen mit direktem Grundbesitz sind nur steuerbar, soweit die Gesamterträge die Erträge aus direktem Grundbesitz übersteigen.
4 Steuerfrei sind nur:
- a.
- der Erlös aus Bezugsrechten, sofern die Vermögensrechte zum Privatvermögen gehören;
- b.
- Kapitalgewinne auf beweglichem Privatvermögen; vorbehalten bleibt Artikel 12 Absatz 2 Buchstaben a und d;
- c.
- Vermögensanfall infolge Erbschaft, Vermächtnis, Schenkung oder güterrechtlicher Auseinandersetzung;
- d.
- der Vermögensanfall aus rückkaufsfähiger privater Kapitalversicherung, ausgenommen aus Freizügigkeitspolicen. Absatz 1ter bleibt vorbehalten;
- e.
- Kapitalzahlungen, die bei Stellenwechsel vom Arbeitgeber oder von Einrichtungen der beruflichen Vorsorge ausgerichtet werden, wenn sie der Empfänger innert Jahresfrist zum Einkauf in eine Einrichtung der beruflichen Vorsorge oder zum Erwerb einer Freizügigkeitspolice verwendet;
- f.
- Unterstützungen aus öffentlichen oder privaten Mitteln;
- g.
- Leistungen in Erfüllung familienrechtlicher Verpflichtungen, ausgenommen die vom geschiedenen, gerichtlich oder tatsächlich getrennt lebenden Ehegatten erhaltenen Unterhaltsbeiträge sowie die Unterhaltsbeiträge, die ein Elternteil für die unter seiner elterlichen Sorge stehenden Kinder erhält;
- h.
- der Sold für Militär- und Schutzdienst sowie das Taschengeld für Zivildienst;
- hbis.
- der Sold der Milizfeuerwehrleute bis zu einem nach kantonalem Recht bestimmten jährlichen Betrag für Dienstleistungen im Zusammenhang mit der Erfüllung der Kernaufgaben der Feuerwehr (Übungen, Pikettdienste, Kurse, Inspektionen und Ernstfalleinsätze zur Rettung, Brandbekämpfung, allgemeinen Schadenwehr, Elementarschadenbewältigung und dergleichen); ausgenommen sind Pauschalzulagen für Kader, Funktionszulagen sowie Entschädigungen für administrative Arbeiten und für Dienstleistungen, welche die Feuerwehr freiwillig erbringt;
- i.
- Zahlungen von Genugtuungssummen;
- k.
- Einkünfte aufgrund der Bundesgesetzgebung über Ergänzungsleistungen zur Alters-, Hinterlassenen- und Invalidenversicherung;
- l.
- die Gewinne, die in Spielbanken mit Spielbankenspielen erzielt werden, die nach dem Geldspielgesetz vom 29. September 2017 (BGS) zugelassen sind, sofern diese Gewinne nicht aus selbstständiger Erwerbstätigkeit stammen;
- lbis.
- die einzelnen Gewinne bis zu einem Betrag von 1 Million Franken oder zu einem nach kantonalem Recht bestimmten höheren Betrag aus der Teilnahme an Grossspielen, die nach dem BGS zugelassen sind, und aus der Online-Teilnahme an Spielbankenspielen, die nach dem BGS zugelassen sind;
- lter.
- die Gewinne aus Kleinspielen, die nach dem BGS zugelassen sind;
- m.
- die einzelnen Gewinne aus Lotterien und Geschicklichkeitsspielen zur Verkaufsförderung, die nach Artikel 1 Absatz 2 Buchstaben d und e BGS diesem nicht unterstehen, sofern die nach kantonalem Recht bestimmte Grenze nicht überschritten wird;
- n.
- Einkünfte aufgrund des Bundesgesetzes vom 19. Juni 2020 über Überbrückungsleistungen für ältere Arbeitslose.
I. Übersicht
Abschnitt betitelt „I. Übersicht“1 Regelungsgegenstand. Art. 7 StHG1 umschreibt das Objekt der kantonalen Einkommenssteuer. Abs. 1 Satz 1 enthält die Generalklausel mit einer beispielhaften Aufzählung von Einkunftsarten, die Sätze 2–4 regeln die Aus- und Weiterbildungskosten und die Teilbesteuerung von Erträgen aus qualifizierten Beteiligungen. Abs. 1bis, 1ter, 2 und 3 enthalten Sonderregeln zu einzelnen Einkünften (Rückgabe von Beteiligungsrechten, Kapitalversicherungen mit Einmalprämie, Leibrenten, kollektive Kapitalanlagen), Abs. 4 zählt die steuerfreien Einkünfte auf. Art. 7 StHG fasst damit in einer Bestimmung zusammen, was das Bundesgesetz über die direkte Bundessteuer in Art. 16–24 regelt.2 Die Nachbarnormen regeln die Mitarbeiterbeteiligungen (Art. 7c ff. StHG), die selbständige Erwerbstätigkeit (Art. 8 StHG) und die Abzüge (Art. 9 StHG).
2 Verhältnis zu den Beiträgen zum DBG. Die Bundesgerichtsentscheide, die Art. 7 StHG zitieren, betreffen ganz überwiegend Sachfragen, die das DBG und das StHG gleich behandeln; Art. 7 StHG erscheint dort als Parallelnorm zu Art. 16–24 DBG. Diese Sachfragen (etwa der Begriff des Einkommens aus unselbständiger Erwerbstätigkeit, die geldwerten Vorteile aus Beteiligungen, die Leibrente oder die Schenkung) sind in den Beiträgen zu Art. 16–24 DBG dargestellt. Dieser Beitrag behandelt, was Art. 7 StHG den Kantonen verbindlich vorgibt, wo ihnen Spielraum bleibt und wie das Bundesgericht die kantonale Umsetzung prüft.
3 Entstehungsgeschichte. Art. 7 StHG geht auf Art. 8 des bundesrätlichen Entwurfs von 1983 zurück. Dieser enthielt bereits die Generalklausel mit der Eigennutzung von Grundstücken und den Katalog der steuerfreien Einkünfte, eingeleitet mit «Steuerfrei sind nur». Nach der Botschaft statuierte die Bestimmung den Grundsatz der allgemeinen Steuer vom Gesamteinkommen, wie er in allen kantonalen Steuerordnungen schon galt; der Hinweis auf die Eigennutzung von Liegenschaften diente nach der Botschaft «lediglich der Klarstellung».3
4 Revisionen. Seit 1990 wurde Art. 7 StHG oft geändert, meist im Gleichschritt mit dem DBG: Abs. 1bis (Rückgabe von Beteiligungsrechten) seit 1998, Abs. 1ter und Abs. 4 lit. d (Kapitalversicherungen) sowie die Senkung der Leibrentenquote seit 2001, Abs. 3 (kollektive Kapitalanlagen) seit 2007, die kantonale Kann-Vorschrift zur Milderung der wirtschaftlichen Doppelbelastung seit 2009, lit. hbis (Feuerwehrsold) seit 2013, lit. m (Lotteriegewinne) mit dem Bundesgesetz vom 15.6.2012, der zweite Satz von Abs. 1 (Aus- und Weiterbildungskosten) seit 2016, die Geldspielgewinne (lit. l–m) in der heutigen Fassung seit 2019, die obligatorische Teilbesteuerung (Abs. 1 Sätze 3 und 4) seit 2020, lit. n (Überbrückungsleistungen) seit dem 1.7.2021 und die Bemessung des Ertragsanteils der Leibrenten (Abs. 2) seit 2025.4 Die einzelnen Revisionen sind bei der betroffenen Sachfrage dargestellt. Auf den 1.1.2029 entfällt in Abs. 1 Satz 1 die Wendung «eingeschlossen die Eigennutzung von Grundstücken» (N. 51).
5 Harmonisierung. Das StHG ist ein Rahmengesetz; Tarife, Steuersätze und Steuerfreibeträge bleiben Sache der Kantone (Art. 129 Abs. 2 der Bundesverfassung, Art. 1 Abs. 3 StHG).5 Das Steuerobjekt dagegen ist harmonisiert: Der Einkommensbegriff von Art. 7 StHG ist nach ständiger Rechtsprechung im kantonalen Recht gleich auszulegen wie im DBG, auch wenn nur die Kantonssteuer streitig ist (N. 7).6 Spielraum lässt Art. 7 StHG den Kantonen vor allem bei der Bemessung des Eigenmietwerts (N. 16), beim Ausmass der Teilbesteuerung von Beteiligungserträgen (N. 26) und bei den Beträgen für den Feuerwehrsold und für bestimmte Geldspielgewinne (N. 47, 49).
6 Prüfungsdichte. Wo Art. 7 StHG den Kantonen keinen Spielraum lässt, prüft das Bundesgericht das kantonale Recht wie Bundesrecht frei; wo ein Spielraum besteht, prüft es dessen Ausfüllung nur auf die Verletzung verfassungsmässiger Rechte, namentlich auf Willkür und Rechtsungleichheit.7 Setzt eine kantonale Norm nur um, was Art. 7 StHG vorschreibt, ist sie durch das Bundesrecht abgedeckt und nach Art. 190 BV auch bei allfälliger Verfassungswidrigkeit anzuwenden; das gilt auch für kantonale Normen, die eine Änderung von Art. 7 StHG in engem sachlichem und zeitlichem Zusammenhang vorwegnahmen (N. 24).8 Ist das kantonale Recht nicht angepasst, gilt Art. 7 StHG nach Ablauf der Anpassungsfrist direkt (Art. 72 Abs. 2 StHG; N. 32).
II. Zu Art. 7 Abs. 1 StHG
Abschnitt betitelt „II. Zu Art. 7 Abs. 1 StHG“A. Generalklausel und Einkommensbegriff
Abschnitt betitelt „A. Generalklausel und Einkommensbegriff“7 Gleiche Auslegung wie im DBG. Art. 7 Abs. 1 StHG gibt die Einkunftsarten im Vergleich zu Art. 17–23 DBG nur in den Grundzügen vor. Bei der Frage, ob eine Einkunft steuerbar oder steuerfrei ist, und bei der Abgrenzung zwischen steuerfreiem Kapitalgewinn und Vermögensertrag dürfen die Kantone nach dem Bundesgericht aber nicht vom Bund abweichen.9 Haben kantonale Normen dieselbe Tragweite wie DBG und StHG, sind sie nach dem Grundsatz der vertikalen Harmonisierung gleich auszulegen.10 Beim Beteiligungsertrag lässt Art. 7 Abs. 1 StHG dem kantonalen Gesetzgeber beim Steuerobjekt keinen Spielraum; bei übereinstimmendem Wortlaut sind die Bestimmungen identisch auszulegen.11 Ebenso gelten der Zeitpunkt des Zuflusses und die subjektive Zurechnung von Einkommen als harmonisiert.12
8 Reinvermögenszugang. Wie Art. 16 Abs. 1 DBG drückt Art. 7 Abs. 1 StHG die Besteuerung des Gesamtreineinkommens nach der Reinvermögenszugangstheorie aus.13 Die Aufzählung in Satz 1 ist nicht abschliessend; das folgt nach dem Bundesgericht im Umkehrschluss aus Abs. 4, dessen Liste abschliessend ist.14 Zuflüsse, denen ein Abfluss gegenübersteht (Schadenersatz für einen erlittenen Vermögensschaden, Rückerstattung einer Bereicherung), sind kein Einkommen; Ersatz für entgangenen Gewinn ist dagegen so steuerbar wie die ausgebliebene Einkunft.15 Der Begriff des Gesamtreineinkommens verlangt nach dem Bundesgericht keine vollkommene Symmetrie zwischen Einkünften und Gewinnungskosten.16 Zu Begriff und Einzelfragen vgl. den Beitrag zu Art. 16 DBG.
9 Grenzen der Bindung. Die Bindung an das DBG betrifft das Steuerobjekt, nicht jede Einzelregel. Art. 7 Abs. 1 StHG macht nach seinem Wortlaut keine Vorgaben zum Umfang des Reinvermögenszugangs; eine Bemessung zum Verkehrswert ist nach dem Bundesgericht jedenfalls harmonisierungskonform. Dass ein Kanton als Vermögensertrag erfasst, was auch der Bund erfasst, und die kantonale Norm gleich auslegt wie das DBG, beurteilte das Bundesgericht nicht als willkürlich.17 Die Marchzinsregelung von Art. 20 Abs. 1 lit. b DBG müssen die Kantone nicht übernehmen; hat ein Kanton sie wörtlich übernommen, gilt das zum DBG Gesagte.18 Vor dem Inkrafttreten von Art. 7a StHG hatten die Kantone bei der indirekten Teilliquidation nach dem Bundesgericht, das sich auf die Lehre stützt, einen weiten Spielraum; wandte ein Kanton die Praxis zum DBG an, war sie für ihn verbindlich.19
10 Einkünfte aus Vorsorge. Art. 7 Abs. 1 StHG nennt die Einkünfte «aus Vorsorgeeinrichtungen» nur in der Generalklausel. Nach dem Bundesgericht räumt die Bestimmung den Kantonen dabei keinen Spielraum ein und ist wegen Art. 83 des Bundesgesetzes über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge notwendigerweise sachlich identisch mit Art. 22 DBG.20 Steuerbar sind auch Freizügigkeitsleistungen, die den Vorsorgekreislauf verlassen, und Renten der Invalidenversicherung; von den Leistungen der ersten Säule sind nur die Ergänzungsleistungen befreit (Abs. 4 lit. k).21 Vgl. im Einzelnen den Beitrag zu Art. 22 DBG.
11 Vorzugsmiete. Ob bei der Vermietung zu einem Vorzugsmietzins an nahestehende Personen ein höherer Ertrag besteuert werden darf, hängt vom kantonalen Recht ab. Ohne ausdrückliche gesetzliche Grundlage wird der tatsächlich erzielte Mietzins besteuert; eine «Auffüllung» ohne gesetzliche Grundlage ist nach dem Bundesgericht ausgeschlossen, vorbehalten bleiben Simulation und Steuerumgehung.22 Stellt ein Kanton die unterpreisliche Vermietung an Nahestehende ausdrücklich dem Eigengebrauch gleich, liegt das nach dem Bundesgericht im kantonalen Gestaltungsspielraum und soll ein Unterlaufen der Eigenmietwertbesteuerung verhindern (Thurgau).23 Vgl. zur direkten Bundessteuer den Beitrag zu Art. 21 DBG.
B. Eigennutzung von Grundstücken
Abschnitt betitelt „B. Eigennutzung von Grundstücken“1. Pflicht und Gegenstand
Abschnitt betitelt „1. Pflicht und Gegenstand“12 Zwingende Vorgabe. Art. 7 Abs. 1 StHG schreibt den Kantonen die Besteuerung des Eigenmietwerts zwingend vor.24 Zweck ist nach dem Bundesgericht die steuerliche Gleichstellung von Eigentümern und Mietern; ein Verzicht verstiesse grundsätzlich gegen diese Gleichbehandlung.25 Bei der Frage, ob überhaupt ein Eigenmietwert anzurechnen ist, lässt die Bestimmung den Kantonen keinen Spielraum; das Bundesgericht prüft diese Frage frei.26 Ein Mietzinsabzug für Mieterinnen und Mieter, der den Einschlag beim Eigenmietwert ausgleichen soll, ist mit Art. 7 und 9 StHG unvereinbar.27
13 Klarstellung oder Grundlage. Nach der Botschaft von 1983 diente der Hinweis auf die Eigennutzung nur der Klarstellung (N. 3).28 Weidmann vertritt dagegen die Auffassung, die Besteuerung des Eigenmietwerts bedürfe einer besonderen, konstitutiv wirkenden gesetzlichen Grundlage, weil sie nicht schon in der Generalklausel enthalten sei.29 Das Bundesgericht stützt die Pflicht der Kantone auf den Wortlaut von Art. 7 Abs. 1 StHG (N. 12) und hat die Frage, soweit ersichtlich, nicht ausdrücklich entschieden. Zur Streichung der Wendung auf den 1.1.2029 vgl. N. 51.
14 Eigengebrauch. Bundesrechtlich vorgegeben ist, dass jeder Eigengebrauch von Grundeigentum einen Eigenmietwert auslöst, nicht erst das Selbstbewohnen; auch einer Garage oder einer Pferdebox ist ein Eigenmietwert zuzuweisen.30 Der Eigengebrauch entfällt nur bei objektiver Unbenutzbarkeit oder bei Leerstand trotz ernsthafter Vermietungs- oder Verkaufsbemühungen.31 Selbst erzeugter Strom unterliegt nicht der Eigenmietwertbesteuerung.32 Einen Unternutzungsabzug wie Art. 21 Abs. 2 DBG kennt das StHG nicht; die Kantone müssen ihn nicht vorsehen.33 Zum Begriff des Eigengebrauchs im Einzelnen vgl. den Beitrag zu Art. 21 DBG.
15 Ausserkantonale und ausländische Liegenschaften. Für die Steuerausscheidung ermittelt jedes Steuerdomizil die Faktoren nach seiner eigenen, harmonisierungsrechtlich geprägten Ordnung; deshalb ist auch einer ausländischen Liegenschaft ein Eigenmietwert beizumessen, selbst wenn der Belegenheitsstaat keinen kennt.34 Die Methode bestimmt der Kanton; das Bundesgericht schützte unter Willkürprüfung die Genfer Pauschale von 4,5 % des Steuerwerts für Liegenschaften in Staaten, die keinen Eigenmietwert kennen.35 Der Eigenmietwert von Zweitwohnungen in anderen Kantonen wird zwingend erfasst und darf auch bei ausserkantonalen Zweitwohnungen im Einzelfall 60 % des Marktmietwerts nicht unterschreiten.36
2. Bemessung und Spielraum der Kantone
Abschnitt betitelt „2. Bemessung und Spielraum der Kantone“16 Rahmenvorschrift. Art. 7 Abs. 1 StHG regelt die Bemessung des Eigenmietwerts nicht. Aus den Materialien ergibt sich nach dem Bundesgericht, dass der Gesetzgeber den Kantonen dabei bewusst einen grösseren Spielraum lassen wollte als bei der direkten Bundessteuer.37 Methodik und Bemessung sind nicht vertikal harmonisiert; Art. 7 Abs. 1 Satz 1 StHG ist insoweit eine blosse Rahmenvorschrift, und das ergänzende kantonale Recht ist kein Bundesrecht.38 Die Bestimmung setzt keine engeren Schranken als Art. 8 Abs. 1 und Art. 127 Abs. 2 BV; das Bundesgericht prüft die kantonale Ordnung nur auf Rechtsgleichheit und Willkür.39 Der Kanton kann Vorgaben in Prozenten des Marktmietwerts setzen; darin liegt kein unzulässiger Abzug nach Art. 9 StHG.40
17 Untergrenze von 60 %. Grundsätzlich hat der Eigenmietwert dem Marktmietwert zu entsprechen. Ein Einschlag ist nach der Rechtsprechung wegen der Förderung der Selbstvorsorge durch Wohneigentum (Art. 108 Abs. 1 BV) und der geringeren Verfügbarkeit zulässig, aber nur bis 60 % des Marktmietwerts; diese Untergrenze folgt aus Art. 8 Abs. 1 und Art. 127 Abs. 2 BV und ist im Einzelfall einzuhalten.41 Führt eine kantonale Ordnung in einer beträchtlichen Zahl von Fällen zu Abweichungen von mehr als 40 % vom Marktmietwert, ist sie verfassungswidrig; Korrekturen im Einzelfall genügen nicht.42 Oesterhelt/Opel ziehen in Zweifel, dass die Rechtfertigungsgründe für den Einschlag durchschlagen, und weisen darauf hin, dass das Argument der Wohneigentumsförderung bei Zweitwohnungen nicht greift.43
18 Keine Pflicht zum Einschlag. Eine Obergrenze von 70 % des Marktmietwerts schreibt Art. 7 StHG nicht vor; das Bundesgericht hat eine kantonale Bandbreite von 60 bis 90 % geschützt.44 Nach dem Appellationsgericht Basel-Stadt eröffnet die Untergrenze den Kantonen einen Spielraum, verpflichtet sie aber nicht zu einem Einschlag.45 Die Interventionslimite von 70 % für die direkte Bundessteuer ist nach der ESTV ein Instrument der Verwaltungsführung und gilt für die kantonalen Steuern nicht; die Kantone setzen den Eigenmietwert für die direkte Bundessteuer zum Teil höher an als für die Kantonssteuer.46 Insoweit sind direkte Bundessteuer und kantonale Steuern nicht vertikal harmonisiert.47
19 Erst- und Zweitwohnungen. Das StHG schreibt eine unterschiedliche Besteuerung von Erst- und Zweitwohnungen weder vor noch schliesst es sie aus; die Kantone dürfen Zweitwohnungen ohne Einschlag erfassen.48 So erfasst der Kanton Tessin Ferienwohnungen zum vollen Marktmietwert und Erstwohnungen zu 60–70 %.49 Das Verwaltungsgericht des Kantons Graubünden hielt fest, die Rechtsprechung zur Untergrenze von 60 % betreffe den Einschlag zugunsten selbst bewohnter Erstwohnungen.50 Für den Eigenmietwert ausserkantonaler Zweitwohnungen am Wohnsitz hat das Bundesgericht die Untergrenze dagegen angewandt (N. 15).
20 Härtefallregeln. Mehrere Kantone begrenzen den Eigenmietwert in Härtefällen nach dem Einkommen.51 Die Tessiner Regel, nach der der Eigenmietwert bei einem Vermögen unter 500 000 Franken höchstens 30 % der Bareinnahmen betragen durfte, hob das Bundesgericht auf, weil sie die im Einzelfall zwingende Untergrenze von 60 % durchbrach; sie verletzte Art. 8 Abs. 1 und Art. 127 Abs. 2 BV sowie Art. 7 Abs. 1 StHG.52 Der Kanton Graubünden ergänzte darauf seine Härtefallklausel per 1.1.2024 um den Vorbehalt, dass der Eigenmietwert stets mindestens 60 % des Marktmietwerts betragen muss.53 Einen Härtefalleinschlag nach einer Zürcher Weisung ohne gesetzliche Grundlage wandte das Verwaltungsgericht des Kantons Zürich nicht an; das Bundesgericht wies die Beschwerde ab und hielt fest, Art. 108 BV verlange keine weitergehende Entlastung, weil der zugelassene Spielraum dem Anliegen der Wohneigentumsförderung bereits Rechnung trage.54
21 Kantonale Umsetzung. Die Kantone bemessen den Eigenmietwert nach unterschiedlichen Methoden: als Prozentsatz des Marktmietwerts (etwa Luzern 70 %, Schwyz 65 %, Glarus 60 % für Erstwohnungen, Wallis 70 %), mit einem Abzug vom Mietwert (etwa Thurgau 40 %, St.Gallen 30 % für Erstwohnungen) oder als Prozentsatz des Verkehrs-, Steuer- oder Katasterwerts (etwa Zürich, Basel-Stadt, Obwalden, Solothurn, Neuenburg).55 Basel-Landschaft wendet eine Bandbreite von 60–65 % des marktüblichen Mietwerts an.56 Die Delegation der Bemessung an die Regierung ist zulässig, wenn das Gesetz das Steuerobjekt und die Kriterien festlegt; eine Indexierung durch Verwaltungsverordnung beanstandete das Bundesgericht nicht.57 Ob ein Baurechtszins beim Eigenmietwert oder als Abzug berücksichtigt wird, regeln weder DBG noch StHG; beide Modelle sind zulässig.58 Bis zum Inkrafttreten der Abschaffung der Eigenmietwertbesteuerung (N. 51) ist nach Margraf eine verfassungskonforme Veranlagung zu gewährleisten.59
C. Aus- und Weiterbildungskosten (Satz 2)
Abschnitt betitelt „C. Aus- und Weiterbildungskosten (Satz 2)“22 Kein Einkommen. Seit dem 1.1.2016 stellen die vom Arbeitgeber getragenen Kosten der berufsorientierten Aus- und Weiterbildung einschliesslich Umschulungskosten unabhängig von ihrer Höhe keine steuerbaren Einkünfte dar; die Regel entspricht Art. 17 Abs. 1bis DBG.60 Unter dem früheren Recht hatte das Bundesgericht einen Arbeitgeberbeitrag an Ausbildungskosten auch für die Kantonssteuer als Erwerbseinkommen beurteilt.61 Für die Abgrenzung zur nicht berufsorientierten Bildung vgl. den Beitrag zu Art. 17 DBG.
D. Teilbesteuerung von Beteiligungserträgen (Sätze 3 und 4)
Abschnitt betitelt „D. Teilbesteuerung von Beteiligungserträgen (Sätze 3 und 4)“1. Kantonale Milderung von 2009 bis 2019
Abschnitt betitelt „1. Kantonale Milderung von 2009 bis 2019“23 Kann-Vorschrift. Mit der Unternehmenssteuerreform II wurde den Kantonen ab dem 1.1.2009 erlaubt, die wirtschaftliche Doppelbelastung von Gesellschaft und Anteilsinhaber zu mildern. Nach der Botschaft sollten die Kantone frei sein, dies nach eigenem Recht zu tun, und beim Ausmass und bei der Art der Entlastung sollte ihre Regelungsautonomie respektiert werden; zulässig seien Abzüge von der Bemessungsgrundlage ebenso wie tarifliche Massnahmen.62 Das Bundesgericht hielt fest, dass die Kantone frei waren, ob sie mildern; taten sie es, war die Mindestbeteiligung von 10 % zwingend, während Ausmass und Methode (Teileinkünfte- oder Teilsatzverfahren) im kantonalen Spielraum lagen.63 Baumann kritisierte in einem Beitrag zur Vernehmlassungsvorlage, ein einheitlicher Teilbesteuerungssatz werde den unterschiedlichen kantonalen Verhältnissen nicht gerecht und verletze die Tarifautonomie der Kantone.64
24 Vorgezogene kantonale Regelungen. Mehrere Kantone milderten die Doppelbelastung schon vor 2009. Kantonale Regeln, die dem revidierten Art. 7 Abs. 1 StHG entsprechen, sind ab dessen Inkrafttreten durch Art. 190 BV gedeckt.65 Für die Zeit davor schützt das spätere Bundesgesetz eine kantonale Regel nur, wenn sie in einem genügend engen sachlichen und zeitlichen Zusammenhang, in Anlehnung an und Vorwegnahme von Art. 7 Abs. 1 StHG, geschaffen wurde. Das bejahte das Bundesgericht für Aargau (2007), Basel-Landschaft und Zürich (2008), verneinte es aber für Schaffhausen, das schon 2004 eine selektive Entlastung eingeführt hatte; diese war verfassungswidrig.66 Den Kippeffekt an der Schwelle von 10 % hat der Bundesgesetzgeber nach dem Bundesgericht gewollt; er sei wegen Art. 190 BV hinzunehmen.67
25 Keine abweichenden Voraussetzungen. Vom Bundesrecht abweichende Voraussetzungen deckt Art. 7 Abs. 1 StHG nicht. Verfassungswidrig waren im Kanton Bern die Beschränkung der Entlastung auf Gesellschaften mit Sitz in der Schweiz und ihre Ausdehnung auf Beteiligungen unter 10 % mit einem Verkehrswert von mindestens 2 Millionen Franken.68 Ebenso erhielt eine Dividende einer deutschen GmbH im Kanton Zug die Entlastung, obwohl das kantonale Recht sie auf schweizerische Gesellschaften beschränkte.69 Das Zürcher Teilsatzverfahren erfasste auch Erträge aus ausländischen Beteiligungen.70
2. Obligatorische Teilbesteuerung seit 2020
Abschnitt betitelt „2. Obligatorische Teilbesteuerung seit 2020“26 Mindestens 50 %. Seit dem Inkrafttreten des Bundesgesetzes über die Steuerreform und die AHV-Finanzierung (STAF) am 1.1.2020 sind Erträge aus qualifizierten Beteiligungen in allen Kantonen im Umfang von mindestens 50 % steuerbar; die Kantone können eine höhere Besteuerung vorsehen.71 Nach der Botschaft sollte das Teilbesteuerungsverfahren für alle Kantone obligatorisch werden; die Entlastung sollte über die Bemessungsgrundlage erfolgen und eine Entlastung über den Steuersatz nicht mehr möglich sein, was im interkantonalen Verhältnis zu einer Vereinfachung führe. Der Bundesrat hatte 70 % vorgeschlagen, um eine Unterbesteuerung der Beteiligten zu korrigieren; das Parlament setzte 50 % als Untergrenze fest.72 Vor der Reform wandten nach Aebi/Hinny zehn Kantone das Teilsatzverfahren und 16 Kantone das Teileinkünfteverfahren an.73 Zur Frage, wie weit die Kantone über 50 % hinausgehen dürfen, liegt, soweit ersichtlich, keine Rechtsprechung vor.
27 Subjekt und Objekt bundesrechtlich. Wer entlastet wird und welche Erträge entlastet werden, gibt das Bundesrecht verbindlich vor; Spielraum besteht insbesondere beim Ausmass (und bis 2019 bei der Methode).74 Wo DBG und StHG übereinstimmen, sind sie gleich auszulegen; die Teilbesteuerung erfasst nur Entgelte für zur Verfügung gestelltes Kapital, weshalb Ausschüttungen einer Genossenschaft ohne Grundkapital keine Beteiligungserträge sind.75 Rückzahlungen von Kapitaleinlagen sind kein Vermögensertrag; das Kapitaleinlageprinzip ist in Art. 7b StHG gleich umschrieben wie im DBG.76 Zu den einzelnen Beteiligungserträgen vgl. den Beitrag zu Art. 20 DBG.
28 Interkantonale Verhältnisse. Weil das Ausmass der Entlastung kantonal ist, ermitteln die Kantone den Vermögensertrag unterschiedlich. Jedes Steuerdomizil wendet seine eigene Regelung an; ohne einen im Kanton steuerbaren qualifizierten Beteiligungsertrag besteht dort kein Anspruch auf Entlastung, und eine in einem anderen Kanton besteuerte Dividende wird nur satzbestimmend zum Bruttobetrag berücksichtigt.77 Entsteht aus der Entlastung in einem Kanton ein Verlust, wird er nach dem Kreisschreiben 32 der Schweizerischen Steuerkonferenz auf die übrigen Kantone mit positiven Reineinkünften verlegt, wobei jeder Kanton nach eigenem Recht mildert; das Kreisschreiben stammt aus der Zeit vor der STAF.78 Höchstrichterlich ist die Verlegung eines solchen Verlusts, soweit ersichtlich, nicht entschieden.
III. Zu Art. 7 Abs. 1bis StHG
Abschnitt betitelt „III. Zu Art. 7 Abs. 1bis StHG“29 Zeitpunkt der Realisation. Abs. 1bis legt fest, dass der Vermögensertrag aus der Rückgabe von Beteiligungsrechten an die Gesellschaft in dem Jahr als realisiert gilt, in dem die Verrechnungssteuerforderung entsteht (Art. 4a und 12 des Bundesgesetzes über die Verrechnungssteuer).79 Das Bundesgericht bezeichnete die Regel als pragmatische Sonderlösung eines Verrechnungssteuerproblems, die teilweise auf die Einkommenssteuer ausgedehnt wurde; sie rechtfertigt keine entsprechende Korrektur bei der Kapitalsteuer der Gesellschaft.80 Zum Erwerb eigener Beteiligungsrechte vgl. den Beitrag zu Art. 20 DBG.
IV. Zu Art. 7 Abs. 1ter StHG
Abschnitt betitelt „IV. Zu Art. 7 Abs. 1ter StHG“30 Gleich wie im DBG. Abs. 1ter umschreibt den Vorsorgecharakter gleich wie Art. 20 Abs. 1 lit. a DBG; das Bundesgericht folgerte daraus, dass der Rückkauf einer Rentenversicherung ohne Vorsorgecharakter kantonal gleich zu behandeln ist wie bei der direkten Bundessteuer.81 Die Bestimmung gilt seit dem 1.1.2001 und nach Art. 78a StHG nur für Versicherungen, die nach dem 31.12.1998 abgeschlossen wurden; für ältere Verträge bleibt das bisherige kantonale Recht massgebend, das nur auf Willkür geprüft wird.82 Vorausgesetzt ist nach dem Verwaltungsgericht des Kantons Nidwalden eine Versicherung auf das eigene Leben.83 Vgl. im Einzelnen die Beiträge zu Art. 20 und 24 DBG.
V. Zu Art. 7 Abs. 2 StHG
Abschnitt betitelt „V. Zu Art. 7 Abs. 2 StHG“31 Abschliessende Regelung. Abs. 2 ist wortgleich mit Art. 22 Abs. 3 DBG.84 Mit der beschränkten Besteuerung der Leibrenten und dem beschränkten Abzug der Prämien hat der Bundesgesetzgeber ein System gewählt, das den Kantonen keinen Spielraum lässt; das Bundesgericht prüft frei.85 Die Teilbesteuerung der Leibrenten ist eine restriktiv auszulegende Ausnahme; einen eigenständigen steuerrechtlichen Leibrentenbegriff gibt es nicht; Ausgangspunkt ist das Schuldrecht, gewürdigt vor dem Hintergrund der Reinvermögenszugangstheorie.86 Renten aus einer reinen Risikoversicherung und Renten einer ausländischen berufsständischen Versorgung sind keine Leibrenten.87
32 Direkte Anwendung. Das Waadtländer Übergangsrecht, das Leibrenten nach der Senkung der Quote auf 40 % noch bis 2015 voll besteuern wollte, verletzte nach dem Bundesgericht den klaren Art. 7 Abs. 2 StHG; die Kantone dürfen dafür kein eigenes Übergangsrecht schaffen, und die Bestimmung war ab dem 1.1.2001 direkt anwendbar.88 Umgekehrt enthält das StHG keine Übergangsordnung wie Art. 204 DBG; die Kantone sind nach dem Bundesgericht, das sich auf die Lehre stützt, dennoch gehalten, eine solche Übergangsordnung zu übernehmen. Die Zürcher Übergangsregel gilt wie Art. 204 DBG nur für die Eintrittsgeneration der beruflichen Vorsorge.89
33 Ertragsanteil seit 2025. Seit dem 1.1.2025 bemisst sich der Ertragsanteil nicht mehr pauschal mit 40 %, sondern nach dem Zinsumfeld; der Gesetzgeber wollte damit eine Überbesteuerung beseitigen.90 Für ausländische Leibrentenversicherungen sowie Leibrenten- und Verpfründungsverträge (lit. c) beträgt der Ertragsanteil nach der Berechnung der ESTV 7 % (Steuerperiode 2025).91 Die Botschaft verweist für Art. 7 Abs. 2 StHG auf die Erläuterungen zu Art. 22 Abs. 3 DBG; vgl. dazu den Beitrag zu Art. 22 DBG.92
34 Rückgewähr, Kapitalabfindung und Rückkaufswert. Der Rückgewährbetrag einer Leibrentenversicherung unterliegt nach dem Bundesgericht ebenfalls der Aufteilung nach Abs. 2: Der Ertragsanteil wird im Wohnsitzkanton der begünstigten Person als Einkommen besteuert, der Rest gehört zum Nachlass und fällt in die Steuerhoheit des Kantons des letzten Wohnsitzes des Erblassers.93 Kapitalabfindungen aus Leibrenten und Lebensversicherungen der Säule 3b sind kantonal nicht anders zu behandeln als bei der direkten Bundessteuer.94 Seit der Senkung der Quote ist der Rückkaufswert einer Leibrente während der Rentenphase beim Gläubiger als Vermögen und beim Schuldner als Schuld zu berücksichtigen.95
VI. Zu Art. 7 Abs. 3 StHG
Abschnitt betitelt „VI. Zu Art. 7 Abs. 3 StHG“35 Kollektive Kapitalanlagen. Abs. 3 rechnet die Einkünfte aus kollektiven Kapitalanlagen den Anlegern anteilsmässig zu und nimmt die Erträge aus direktem Grundbesitz aus. Die Bestimmung wurde mit dem Bundesgesetz über die kollektiven Kapitalanlagen eingefügt96 und entspricht nach der Botschaft dem geänderten Art. 10 DBG.97 Eine Regelung mit dem Abzug der Erträge aus direktem Grundbesitz enthielt schon der Entwurf von 1983 für die Anlagefonds.98 Rechtsprechung zu Abs. 3 liegt, soweit ersichtlich, nicht vor; vgl. die Beiträge zu Art. 10 und 20 DBG.
VII. Zu Art. 7 Abs. 4 StHG
Abschnitt betitelt „VII. Zu Art. 7 Abs. 4 StHG“A. Abschliessende Aufzählung
Abschnitt betitelt „A. Abschliessende Aufzählung“36 «Steuerfrei sind nur». Der Katalog von Abs. 4 ist abschliessend; die Kantone dürfen keine weiteren Einkünfte steuerfrei erklären.99 Die Befreiungen sind als Ausnahmen vom Grundsatz der Gesamtreineinkommenssteuer restriktiv auszulegen.100 Bei den Befreiungen lässt Art. 7 Abs. 4 StHG den Kantonen keinen Spielraum, und das Bundesgericht prüft frei; eine kantonale Norm, die lediglich eine Befreiung nach Abs. 4 umsetzt, ist durch das Bundesrecht abgedeckt und nach Art. 190 BV anzuwenden (N. 6).101 Nach der Botschaft zum Bundesgesetz über Geldspiele beruhen die steuerbefreiten Einkünfte hauptsächlich auf sozialen Überlegungen.102
37 Folgen. Das Befreiungssystem knüpft an die Herkunft der Einkünfte an; daraus folgt kein Anspruch, Einkünfte bis zur Höhe des Anspruchs auf Ergänzungsleistungen steuerfrei zu stellen.103 Renten der Invalidenversicherung und der beruflichen Vorsorge (N. 10) sind auch dann voll steuerbar, wenn eine Nachzahlung direkt mit der Rückforderung der Sozialhilfe verrechnet wurde.104 Kantonale Gerichte folgen dieser Linie: Weitergehende Befreiungen, etwa für Sozialversicherungsrenten oder für Einkommen bis zum Existenzminimum, sind unzulässig, und für Förderbeiträge an Energiemassnahmen besteht kein Befreiungstatbestand.105 Das Genfer Verwaltungsgericht erster Instanz beurteilte einen kantonalen Abzug für Bezüger von AHV- und IV-Renten als verdeckte, harmonisierungswidrige Befreiung.106
38 Keine Lücke. Vor der Einführung von lit. hbis war der Feuerwehrsold nach dem Neuenburger Verwaltungsgericht steuerbar, weil der Katalog abschliessend ist und keine Lücke enthält.107 Neue Befreiungen setzen deshalb eine Änderung des StHG voraus, wie sie für den Feuerwehrsold, die Geldspielgewinne und die Überbrückungsleistungen erfolgte (N. 47, 49, 44).
B. Die einzelnen Befreiungen
Abschnitt betitelt „B. Die einzelnen Befreiungen“39 Kapitalgewinne und Bezugsrechte (lit. a und b). Kapitalgewinne auf beweglichem Privatvermögen und der Erlös aus Bezugsrechten des Privatvermögens sind steuerfrei; vorbehalten bleibt die Grundstückgewinnsteuer auf Gewinnen aus der Veräusserung von Beteiligungen an Immobiliengesellschaften und aus Rechtsgeschäften, die wirtschaftlich wie eine Veräusserung wirken (Art. 12 Abs. 2 lit. a und d StHG). Die Steuerfreiheit ist nach dem Bundesgericht eine gewollte, aber systemwidrige und zurückhaltend auszulegende Ausnahme.108 Vermögensertrag (Abs. 1) und steuerfreier Kapitalgewinn schliessen sich aus; die Abgrenzung ist harmonisiert.109 Der wiederkehrende Baurechtszins ist Ertrag aus unbeweglichem Vermögen, kein Grundstückgewinn.110
40 Entstehung von lit. b. Nach Hongler/Weder/Graf stellte der Entwurf von 1983 den Kantonen frei, eine weitergehende Besteuerung zu erheben; damals kannten einzelne Kantone eine Beteiligungsgewinnsteuer oder eine umfassende Kapitalgewinnsteuer. In der parlamentarischen Beratung wurde ein Antrag für eine Kapitalgewinnsteuer abgelehnt, und die Autor:innen sehen darin ein klares gesetzgeberisches Bekenntnis zur Steuerfreiheit privater Kapitalgewinne.111 Zur Abgrenzung im Einzelnen vgl. die Beiträge zu Art. 16 und 20 DBG.
41 Erbschaft und Schenkung (lit. c). Die Befreiung soll eine Doppelbelastung mit der kantonalen Erbschafts- und Schenkungssteuer vermeiden.112 Der Einkommensbegriff ist harmonisiert; die Befreiung von Schenkungen und Unterstützungen ist von Art. 7 Abs. 4 lit. c und f StHG vorgeschrieben.113 Der steuerrechtliche Schenkungsbegriff gilt nach dem Bundesgericht vorbehältlich einer anderslautenden kantonalrechtlichen Definition im nicht harmonisierten Bereich.114 Ein Bezug zum Arbeitsverhältnis schliesst ein steuerfreies Vermächtnis nicht aus; die Übertragung sämtlicher Aktien zur Nachfolgeregelung wurde als Vermächtnis behandelt.115 Zur Abgrenzung von Schenkung, Unterstützung und Dienstaltersgeschenk vgl. den Beitrag zu Art. 24 DBG.
42 Kapitalversicherung und Stellenwechsel (lit. d und e). Für die Säule 3b gilt die Generalklausel; steuerfrei ist der Vermögensanfall aus rückkaufsfähiger privater Kapitalversicherung, ausgenommen aus Freizügigkeitspolicen und vorbehältlich Abs. 1ter.116 Die Befreiung betrifft nur Kapitalversicherungen, nicht den Rückgewährbetrag einer Leibrentenversicherung und nicht Renten aus einer reinen Risikoversicherung.117 Kapitalzahlungen bei Stellenwechsel sind nach lit. e nur steuerfrei, wenn der Empfänger sie zu seinen eigenen Gunsten innert Jahresfrist wieder in die Vorsorge einbringt; die Überweisung auf das Vorsorgekonto des Ehegatten genügt nicht.118
43 Interkantonale Zuteilung (lit. d). Von der Einkommenssteuer befreite Versicherungsleistungen (Abs. 4 lit. d) werden interkantonal dem Kanton des letzten Wohnsitzes des Erblassers zugewiesen, einkommenssteuerbare Vorsorge- und Versicherungsleistungen dem Wohnsitzkanton des Empfängers.119
44 Unterstützungen und Bedarfsleistungen (lit. f, k und n). Art. 7 Abs. 1 und Abs. 4 lit. f StHG sind gleich auszulegen wie Art. 16 Abs. 1 und Art. 24 lit. d DBG.120 Ein Beitrag des Nationalfonds mit einer Forschungsgegenleistung ist keine Unterstützung, ebenso wenig das Genfer «revenu minimum» als individueller, nicht rückzahlbarer Anspruch mit Gegenleistungspflicht.121 Hilft eine juristische Person einer bedürftigen Person ohne Gegenleistung, wird eine Unterstützung vermutet.122 Das Verwaltungsgericht des Kantons Glarus hat die Prämienverbilligung als Unterstützung beurteilt.123 Ergänzungsleistungen (lit. k) und Überbrückungsleistungen (lit. n) sind als existenzsichernde Bedarfsleistungen befreit.124 Vgl. im Einzelnen den Beitrag zu Art. 24 DBG.
45 Familienrechtliche Leistungen (lit. g). Lit. g lässt den Kantonen keinen Spielraum; zusammen mit Art. 9 Abs. 2 lit. c StHG gibt sie das Korrespondenzprinzip vor: Unterhaltsbeiträge an den getrennten oder geschiedenen Ehegatten und für Kinder unter elterlicher Sorge sind beim Empfänger steuerbar und beim Leistenden abziehbar.125 Steuerbar sind auch Kinderunterhaltsbeiträge, die der Leistende direkt an Dritte bezahlt, etwa Schulgeld.126 Sozialabzüge und Tarif für getrennt lebende Eltern sind dagegen nicht harmonisiert.127
46 Unterhalt in Kapitalform (lit. g). Ob die Kantone wegen des abschliessenden Charakters von Art. 7 Abs. 4 und Art. 9 Abs. 4 StHG frei sind, Unterhaltsleistungen in Kapitalform einzubeziehen, hat das Bundesgericht offengelassen.128 Zur direkten Bundessteuer vgl. den Beitrag zu Art. 23 DBG.
47 Feuerwehrsold (lit. hbis). Den Sold der Milizfeuerwehrleute befreit lit. hbis seit dem 1.1.2013 bis zu einem nach kantonalem Recht bestimmten Betrag. Nach der Botschaft müssen die Kantone eine Obergrenze einführen, sind in deren Höhe aber frei; nicht befreit sind Pauschalzulagen an Kader, Funktionszulagen und Entschädigungen für administrative Arbeiten, denen der enge Bezug zu Übungen und Ernstfalleinsätzen fehlt.129 Die Kantone hatten ihre Gesetzgebung innert zwei Jahren anzupassen; im Kanton Zürich war der Feuerwehrsold für die Staats- und Gemeindesteuern 2013 noch steuerbar, für die direkte Bundessteuer dagegen bereits befreit.130 Zu lit. h und zum Begriff der Kernaufgaben vgl. den Beitrag zu Art. 24 DBG.
48 Genugtuung (lit. i). Bei der Befreiung von Genugtuungsleistungen haben die Kantone keinen Spielraum. Die Entschädigung wegen missbräuchlicher Kündigung (Art. 336a OR131) ist nach dem Bundesgericht insgesamt steuerfreie Genugtuung, weil ihr primärer Zweck der Ausgleich der Persönlichkeitsverletzung ist und eine Aufteilung praktisch unmöglich wäre; das zu Art. 24 lit. g DBG Gesagte gilt für die Kantonssteuer gleich.132 Vgl. den Beitrag zu Art. 24 DBG.
49 Geldspielgewinne (lit. l–m). Mit dem BGS wurden die Gewinne aus zugelassenen Geldspielen weitgehend befreit, um Wettbewerbsverzerrungen zwischen Spielbankenspielen und Grossspielen zu vermeiden; der Bundesrat hatte die unbeschränkte Befreiung vorgeschlagen, das Parlament führte die Grenze von 1 Million Franken ein.133 Für Grossspiele und Online-Spielbankenspiele (lit. lbis) dürfen die Kantone einen höheren Betrag bestimmen. Bei den Gewinnen aus Lotterien und Geschicklichkeitsspielen zur Verkaufsförderung (lit. m) müssen sie eine Freigrenze, nicht einen Freibetrag, festlegen; deren Höhe bestimmen sie selbst.134 Wie steuerbare Geldspielgewinne besteuert werden, lässt das StHG offen; einige Kantone besteuern sie getrennt vom übrigen Einkommen mit einem Sondersatz oder Sondertarif.135
50 Geldspielgewinne in der kantonalen Rechtsprechung. Vor den Änderungen durch das Bundesgesetz vom 15.6.2012 (AS 2012 5977) und durch das BGS waren Gewinne aus Lotterien und Quizsendungen steuerbar.136 Ein als Rente ausbezahlter Lotteriegewinn aus dem Jahr 2005 ist nach dem Neuenburger Kantonsgericht ab 2019 nach der kantonalen Parallelnorm zu lit. lbis bis zum Betrag von 1 Million Franken steuerfrei.137 Höchstrichterliche Rechtsprechung zu lit. lbis und m liegt, soweit ersichtlich, nicht vor. Zu den Einzelheiten vgl. den Beitrag zu Art. 24 DBG.
VIII. Ausblick
Abschnitt betitelt „VIII. Ausblick“51 Abschaffung des Eigenmietwerts. Mit dem Bundesgesetz über den Systemwechsel bei der Wohneigentumsbesteuerung entfällt in Art. 7 Abs. 1 Satz 1 StHG auf den 1.1.2029 die Wendung «eingeschlossen die Eigennutzung von Grundstücken».138 Die Kommission für Wirtschaft und Abgaben des Ständerats hatte vorgeschlagen, die Eigennutzung von Zweitliegenschaften weiter zu erfassen; Das Parlament folgte dem Antrag des Bundesrates für einen vollständigen Systemwechsel.139 Nach Margraf entfällt der Eigenmietwert auch für ausländische Grundstücke, während Mieterträge nach Art. 7 Abs. 1 StHG steuerbar bleiben.140 Bei Liegenschaftssteuern auf überwiegend selbst genutzten Zweitliegenschaften dürfen die Kantone von den Grundsätzen von Art. 127 Abs. 2 BV abweichen, sofern der Mietwert solcher Liegenschaften nicht besteuert wird (Art. 127 Abs. 2bis BV in der Fassung ab 1.1.2029).141
52 Individualbesteuerung. Das Bundesgesetz über die Individualbesteuerung wurde in der Volksabstimmung vom 8.3.2026 angenommen und tritt nach dem Beschluss des Bundesrates 2032 in Kraft.142 Der Entwurf des Bundesrates passte den Wortlaut von Abs. 4 lit. g an die Individualbesteuerung an: Ausgenommen von der Befreiung sollen die Unterhaltsbeiträge sein, die eine steuerpflichtige Person bei Scheidung, gerichtlicher oder tatsächlicher Trennung für sich erhält.143
53 Hohe Geldspielgewinne. Nach einem Vorentwurf des Bundesrates sollen Geldspielgewinne ab der Freigrenze der direkten Bundessteuer in dem Kanton besteuert werden, in dem die gewinnende Person im Zeitpunkt des Gewinns Wohnsitz hat, und bei Bund und Kantonen getrennt vom übrigen Einkommen; die Kantone sollen in der Wahl des Tarifs frei sein. Die Vernehmlassung dauerte bis zum 20.3.2026.144
Fehler gefunden? Hinweis an das ILE-HSG senden
Literaturverzeichnis
Abschnitt betitelt „Literaturverzeichnis“- Aebi Lukas/Hinny Pascal, Kapital- vs. Personengesellschaften, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019 [https://app.lexplorer.ch/suche?e_chunks=55576&e_sys=ile].
- Baumann Ruedi, Unternehmenssteuerreform II – Zur Vernehmlassungsvorlage (1. Teil), FStR 2004 [https://app.lexplorer.ch/suche?e_id=279&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2016/4, FStR 2016 [https://app.lexplorer.ch/suche?e_chunks=4296&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2022/3, FStR 2022 [https://app.lexplorer.ch/suche?e_chunks=11863&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2024/1, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=13469&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 3/2026, FStR 2026 [https://app.lexplorer.ch/suche?e_chunks=66151&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Zigerlig Rainer, Gesetzgebungs-Agenda 2013/3, FStR 2013 [https://app.lexplorer.ch/suche?e_chunks=17755&e_sys=ile].
- Baumgartner Heinz/Hess Eric/Zigerlig Rainer, Gesetzgebungs-Agenda 2011/4, FStR 2011 [https://app.lexplorer.ch/suche?e_chunks=10323&e_sys=ile].
- Grieder Nicolas/Hongler Peter, Kommentierung zu Art. 14 StHG, in: Hongler Peter/Sutter Fabian (Hrsg.), Onlinekommentar zum Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (Steuerharmonisierungsgesetz, StHG), Version vom 1.6.2026 [https://onlinekommentar.ch/de/kommentare/sthg14].
- Hongler Peter/Weder Josiane/Graf Ivo, Der steuerfreie Kapitalgewinn, FStR 2023 [https://app.lexplorer.ch/suche?e_id=563&e_sys=ile].
- Margraf Olivier, Die Abschaffung der Eigenmietwertbesteuerung – Eine Auslegeordnung, FStR 2026 [https://app.lexplorer.ch/suche?e_id=1421&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/3, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=18687&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2025/3, FStR 2025 [https://app.lexplorer.ch/suche?e_chunks=41426&e_sys=ile].
- Reich Markus, Die ungerechtfertigte Bereicherung und andere rechtsgrundlose Vermögensübergänge im Einkommenssteuerrecht, FStR 2004 [https://app.lexplorer.ch/suche?e_id=275&e_sys=ile].
- Weidmann Markus, Realisation und Zurechnung des Einkommens, FStR 2003 [https://app.lexplorer.ch/suche?e_id=139&e_sys=ile].
Materialienverzeichnis
Abschnitt betitelt „Materialienverzeichnis“- Botschaft zu Bundesgesetzen über die Harmonisierung der direkten Steuern der Kantone und Gemeinden sowie über die direkte Bundessteuer vom 25.5.1983, BBl 1983 III 1 (nachfolgend: Botschaft Steuerharmonisierung) [https://fedlex.data.admin.ch/eli/fga/1983/3_1_1_1], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über die Verbesserung der steuerlichen Rahmenbedingungen für unternehmerische Tätigkeiten und Investitionen (Unternehmenssteuerreformgesetz II) vom 22.6.2005, BBl 2005 4733 (nachfolgend: Botschaft UStR II) [https://fedlex.data.admin.ch/eli/fga/2005/737], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über die kollektiven Kapitalanlagen vom 23.9.2005, BBl 2005 6395 (nachfolgend: Botschaft KAG) [https://fedlex.data.admin.ch/eli/fga/2005/1000], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über die Steuerbefreiung des Feuerwehrsoldes vom 21.4.2010, BBl 2010 2855 (nachfolgend: Botschaft Feuerwehrsold) [https://fedlex.data.admin.ch/eli/fga/2010/508], besucht am 4.11.2026.
- Parlamentarische Initiative. Vereinfachungen bei der Besteuerung von Lotteriegewinnen. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates vom 24.6.2011, BBl 2011 6517 (nachfolgend: Bericht WAK-S Lotteriegewinne) [https://fedlex.data.admin.ch/eli/fga/2011/1012], besucht am 4.11.2026.
- Botschaft zum Geldspielgesetz vom 21.10.2015, BBl 2015 8387 (nachfolgend: Botschaft BGS) [https://fedlex.data.admin.ch/eli/fga/2015/2039], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über die Steuervorlage 17 (SV17) vom 21.3.2018, BBl 2018 2527 (nachfolgend: Botschaft SV17) [https://fedlex.data.admin.ch/eli/fga/2018/1042], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über Überbrückungsleistungen für ältere Arbeitslose vom 30.10.2019, BBl 2019 8251 (nachfolgend: Botschaft Überbrückungsleistungen) [https://fedlex.data.admin.ch/eli/fga/2019/2838], besucht am 4.11.2026.
- Parlamentarische Initiative 17.400. Systemwechsel bei der Wohneigentumsbesteuerung. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates vom 27.5.2021, BBl 2021 1631 (nachfolgend: Bericht WAK-S Systemwechsel) [https://fedlex.data.admin.ch/eli/fga/2021/1631], besucht am 4.11.2026.
- Parlamentarische Initiative 17.400. Systemwechsel bei der Wohneigentumsbesteuerung. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates vom 27.5.2021. Stellungnahme des Bundesrates vom 25.8.2021, BBl 2021 2076 (nachfolgend: Stellungnahme Bundesrat Systemwechsel) [https://fedlex.data.admin.ch/eli/fga/2021/2076], besucht am 4.11.2026.
- Botschaft zum Bundesgesetz über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen vom 24.11.2021, BBl 2021 3028 (nachfolgend: Botschaft Leibrenten) [https://fedlex.data.admin.ch/eli/fga/2021/3028], besucht am 4.11.2026.
- Bundesgesetz über die Individualbesteuerung, Entwurf, BBl 2024 591 (nachfolgend: Entwurf Individualbesteuerung) [https://fedlex.data.admin.ch/eli/fga/2024/591], besucht am 4.11.2026.
- Bundesrat, Medienmitteilung «Steueroptimierung nach hohem Geldspielgewinn soll erschwert werden» vom 5.12.2025 [https://mcp-tax.lexplorer.ch/s/doc/62b63a41-a5da-4280-a0e8-a05d3616aebf], besucht am 4.11.2026.
- Bundesrat, Medienmitteilung «Individualbesteuerung tritt 2032 in Kraft» vom 19.8.2026 [https://mcp-tax.lexplorer.ch/s/doc/4087433d-0772-4349-be26-97ba7a310f6c], besucht am 4.11.2026.
Verwaltungspraxis
Abschnitt betitelt „Verwaltungspraxis“- ESTV, Dossier Steuerinformationen, Einkommenssteuer natürlicher Personen, September 2025 [https://mcp-tax.lexplorer.ch/s/doc/b0e96396-2f41-489d-8dd2-680a0fa98055], besucht am 4.11.2026.
- ESTV, Dossier Steuerinformationen, Besteuerung der Eigenmietwerte, Februar 2026 [https://mcp-tax.lexplorer.ch/s/doc/c37f9e81-7b52-4724-b88e-a6b60f3b2499], besucht am 4.11.2026.
- ESTV, Steuerbarer Ertragsanteil von ausländischen Leibrentenversicherungen sowie von Leibrenten- und Verpfründungsverträgen, publiziert 30.1.2026 [https://mcp-tax.lexplorer.ch/s/doc/846f0671-c9d7-4a91-872c-cad76643858f], besucht am 4.11.2026.
- Schweizerische Steuerkonferenz (SSK), Kreisschreiben 32 vom 1.7.2009, Milderung der wirtschaftlichen Doppelbelastung und ihre Auswirkungen auf die interkantonale Steuerausscheidung [https://mcp-tax.lexplorer.ch/s/doc/081ca9a6-a7b3-4192-b4c3-8904ba6ed815], besucht am 4.11.2026.
Weiterführende Literatur
Abschnitt betitelt „Weiterführende Literatur“Weitere einschlägige Publikationen zu dieser Bestimmung, die oben nicht zitiert sind, da sie nicht im Original gelesen wurden.
- Amonn Toni, Praktische Auswirkungen des Entwurfs zum Systemwechsel Eigenmietwertbesteuerung, FStR 2001/3 ILE
- Arnold Kurt, Die Besteuerung der Anlagefonds und der anlagefondsähnlichen Instrumente sowie deren Anteilsinhaber in der Schweiz, FStR 2003/2 ILE
- Bever Carolina, Die Besteuerung des Irrevocable Discretionary Trusts in der Schweiz und dem Fürstentum Liechtenstein. Rechtsvergleich und Würdigung im Lichte des Leistungsfähigkeitsprinzips, ILE Working Paper Nr. 2024-19, 2024 ILE
- Der Verkauf von Anteilen an der Immobiliengesellschaft im schweizerischen Steuerrecht, Schriftenreihe Finanzwissenschaft und Finanzrecht Bd. 116, 2019 ILE
- Gewerbsmässiger Wertschriftenhandel - wie weiter?, FStR 2001/2 ILE
- Gschwend Lukas/Rossi Alexander, Die Geschichte der Eigenmietwertbesteuerung in der Schweiz unter besonderer Berücksichtigung des Kantons St.Gallen, FStR 2025 ILE
- Jäger Hans-Joachim, US-amerikanische Mitarbeiterbeteiligungspläne im Einkommens- und Vermögenssteuerrecht der Schweiz, FStR 2002/1 ILE
- Meister Thomas, Kapitaleinlagen und Kapitalgewinne bei Vorratsaktien, FStR 2001/2 ILE
- Meister Thomas, Patronale Vorsorgebeiträge bei der Einkommens- und Quellensteuer, FStR 2005/1 ILE
- Meister Thomas/von der Weid Roger, Besteuerung von Mitarbeiteraktien und -optionen, FStR 2003/1 ILE
- Oesterhelt Stefan/Gammeter Thomas, Das Formelwertprinzip bei Mitarbeiteraktien, FStR 2024/4 ILE
- Rohner Tobias F., Quasifusionen – Eine Bestandesaufnahme aus steuerrechtlicher Sicht, FStR 2017/3 ILE
- Rufener Adrian, Besteuerung einer Invalidenrente nach IVG, FStR 2006/4 ILE
- Salom Jessica, L’attribution du revenu en droit fiscal suisse et international, FStR 2011/3 ILE
- Weidmann Markus/Schmid Christoph Oliver, Aspekte der Besteuerung von Finanzmarktprodukten aus struktur- und anwendungsorientierter Sicht, FStR 2005/1 ILE
- Amonn Toni, Eigenmietwertbesteuerung – Systemwechsel mit zu grossen Schwächen, StR 55 (2000), 833 ff.
- Benz Rolf, Kantonale Halbsatzverfahren für Dividenden aus Beteiligungen von mindestens 10 Prozent sind bundesrechtskonform, zsis 2009 Best Case Nr. 11
- Benz Rolf, Milderung der wirtschaftlichen Doppelbelastung Aktueller Stand der Gesetzgebung und deren Gültigkeit im Lichte der vier Urteile des Bundesgerichts vom 25. September 2009, zsis 2009 Monatsflash Nr. 11
- Bosshard Erich/Funk Philip, Steueroptimierte Gehaltsnebenleistungen, Muri/Bern 2000
- Brauchli Rohrer Barbara/Wildman Eveline, Steuerfreier Kapitalgewinn, ST 2015, 390 ff.
- Bähler Daniel, Unterhalt bei Trennung und direkte Steuern, ZBJV 2002, 16 ff.
- Cagienard Mark/Jenny Daniel, Steuerfreier privater Kapitalgewinn: Tragweite und Grenzen der wirtschaftlichen Betrachtungsweise, GesKR 2015, 438 ff.
- Canonica Francesco, Die Bewertung von Baurecht, Nutzniessung und Wohnrecht, Bern 2016
- De Le Court Frédéric, La requalification du gain en capital de la fortune privée en revenu imposable. Présentation de divers cas tirés de la jurisprudence du Tribunal fédéral, NF 5/2025, 285 ff.
- Duss Fabian/Felber Michael, Paradigmenwechsel beim Rückkauf eigener Beteiligungsrechte. Das Bundesgericht schneidet alte Zöpfe ab, StR 2020, 200 ff.
- Gurtner Peter/Locher Peter, Theoretische Aspekte der Eigenmietwertbesteuerung, ASA 69 (2000/01), 597 ff.
- Jaeger Hans-Joachim/Weber Markus, Besteuerung von derivativen Finanzinstrumenten im Privatvermögen. Vom Kreisschreiben Nr. 15 zur Swiss Derivative Map - ein steuerlicher Brückenschlag, ST 2007, 881 ff.
- Kapalle Urs/Eichler Marcel, Neuerungen im Kreisschreiben Nr. 15 der ESTV zu Obligationen und derivativen Finanzinstrumenten, StR 2007, 322 ff.
- Locher Peter, Die Eigenmietwertbesteuerung wird abgeschafft: Wie weiter?, ASA 94 (2025/2026), 161
- Locher Peter, Einkommenssteuerliche Behandlung von Wohnrechten, Nutzniessungen und obligatorischen Nutzungsrechten im privaten Bereich, ZStP 2006, 1 ff.
- Locher Peter, Einkommenssteuerrechtliche Behandlung von Wohnrechten, Nutzniessungen und obligatorischen Nutzungsrechten im privaten Bereich, ZStP 2006
- Locher Peter/Gurtner Peter, Eigenmietwertbesteuerung und Verschuldungsanreize, ASA 91 (2022/ 2023), 241
- Locher Peter/Gurtner Peter, Warum wird der Eigenmietwert im (noch) geltenden Recht steuerlich erfasst? Zugleich eine kritische Auseinandersetzung mit dem «Zuflussprinzip», ASA 93 (2024/2025), 647
- Mengiardi Andri, Die Besteuerung der Investition in derivative Anlageprodukte («strukturierte Produkte») nach Schweizer Recht, Diss. Freiburg, Zürich 2008
- Muster Adrian/Götz Kevin, Nutzungsrechte an Grundstücken: Besteuerung als privates Ertragseinkommen, StR 2011, 806
- Oesterhelt Stefan, Verfassungsrechtliche Aspekte des Dividendenprivilegs. Bundesgerichtsurteile vom 25.9.2009 zur Unternehmenssteuerreform, ST 2010, 141
- Opel Andrea/Oesterhelt Stefan, Härtefallklauseln beim Eigenmietwert, StR 2023, 101
- Peter Natalie, US-amerikanische Mitarbeiterbeteiligungspläne im Einkommens- und Vermögenssteuerrecht der Schweiz, Diss., Zürich 2001
- Peter-Szerenyi Linda, Der Begriff der Vorsorge im Steuerrecht, Zürich 2001
- Richner Felix, Unterpreisliche Gebrauchsüberlassung von Wohneigentum, ZStP 2008, 271 ff.
- Sieber Otmar, Ungereimtheiten bei der Besteuerung von Wohn- und Nutzniessungsrechten, ST 2002, 97 ff.
- Warum wird der Eigenmietwert im (noch) geltenden Recht steuerlich erfasst?, ASA 93 (2024/2025), 647
Fussnoten
Abschnitt betitelt „Fussnoten“-
Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden vom 14.12.1990 (SR 642.14; nachfolgend: StHG). ↩
-
Bundesgesetz über die direkte Bundessteuer vom 14.12.1990 (SR 642.11; nachfolgend: DBG). ↩
-
Botschaft Steuerharmonisierung, S. 90 und 290 (zu Art. 8 E-StHG). ↩
-
AS 1998 669; AS 1999 2374; AS 2006 5379; AS 2012 489; AS 2012 5977; AS 2014 1105; AS 2018 5103; AS 2019 2395; AS 2021 373; AS 2023 38; zur Milderung der Doppelbelastung ab 1.1.2009 BGE 136 I 49, Sachverhalt A und E. 3.4. ↩
-
Bundesverfassung der Schweizerischen Eidgenossenschaft vom 18.4.1999 (SR 101; nachfolgend: BV); BGer 9C_204/2023 vom 18. Oktober 2023, E. 2.2; ESTV, Dossier Steuerinformationen, Einkommenssteuer natürlicher Personen, September 2025 (nachfolgend: ESTV-Dossier Einkommenssteuer), Ziff. 1.2. ↩
-
BGE 141 II 326, E. 4; BGer 9C_604/2022 vom 1. Mai 2024, E. 3.1. ↩
-
Frei: BGer 2C_711/2012 vom 20. Dezember 2012, E. 1.4 (Leibrenten); BGer 2C_546/2021 vom 31. Oktober 2022, E. 2.1 (Genugtuung); BGer 2C_974/2019 vom 17. Dezember 2020, E. 2.1 (Mitarbeiteroptionen); beschränkt: BGer 2C_843/2016 vom 31. Januar 2019, E. 2.2.2; BGer 2C_767/2021 vom 24. Juni 2022, E. 7.1 (Eigenmietwert). ↩
-
BGE 136 I 49, E. 3.3 und 4.1; BGer 2C_345/2021 vom 29. Oktober 2021, E. 2.2.2 und 2.2.4. ↩
-
BGer 2P.181/2005 vom 8. Februar 2006, E. 4.2. ↩
-
BGE 141 II 326, E. 4; BGer 2A.381/2006 vom 29. November 2006, E. 3.1 (Einkünfte aus Arbeitsverhältnis); BGer 2A.103/2007 vom 28. April 2008, E. 2.3.4 (Unterstützungen); BGer 2C_703/2017 vom 15. März 2019, E. 3.1; BGer 9C_604/2022 vom 1. Mai 2024, E. 3.1; BGer 9C_666/2024 vom 26. Februar 2025, E. 2.1. ↩
-
BGer 2C_1071/2020 vom 19. Februar 2021, E. 3.4.2 (Beteiligungsertrag). ↩
-
BGer 2A.151/2005 vom 1. November 2005, E. 5; BGer 2C_974/2019 vom 17. Dezember 2020, E. 13.4 (Realisationszeitpunkt bei Mitarbeiteroptionen); BGer 9C_738/2022 vom 30. Mai 2023, E. 3.1. ↩
-
BGE 139 II 363, E. 2.1 f.; BGE 140 II 157, E. 7.4; BGer 2C_1155/2014 vom 1. Februar 2016, E. 3.2.1; vgl. Reich, FStR 2004, Die ungerechtfertigte Bereicherung und andere rechtsgrundlose Vermögensübergänge im Einkommenssteuerrecht, Ziff. 3.1.1. ↩
-
BGE 141 II 326, E. 6.2; BGer 2C_622/2011 vom 29. Februar 2012, E. 4. ↩
-
BGer 2C_622/2011 vom 29. Februar 2012, E. 4; BGer 2C_1155/2014 vom 1. Februar 2016, E. 3.2.2 f. ↩
-
BGE 133 II 287, E. 3. ↩
-
BGer 2C_77/2017 vom 16. Januar 2019, E. 4.4, 5.1.1 und 5.1.2. ↩
-
BGer 2C_743/2019 vom 20. April 2020, E. 8. ↩
-
BGer 2C_906/2010 vom 31. Mai 2012, E. 5.1 und 8.3. ↩
-
Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge vom 25.6.1982 (SR 831.40; nachfolgend: BVG); BGer 2C_680/2019 vom 12. Februar 2020, E. 2.2.2 und 3; BGer 2C_139/2022 vom 31. August 2022, E. 5. ↩
-
BGer 2A.54/2003 vom 30. April 2004, E. 2.2; BGer 2C_245/2010 vom 25. Januar 2011, E. 2.5.1. ↩
-
BGE 146 II 97, E. 2.3.1; BGer 2C_187/2017 vom 19. Februar 2020, E. 3 (nicht publ. in BGE 146 II 97). ↩
-
BGer 2C_188/2007 vom 26. Juni 2008, E. 2.3 und 3.1; BGer 2C_475/2016 vom 30. November 2016, E. 4. ↩
-
BGE 124 I 145, E. 3c; BGE 128 I 240, E. 2.2; BGE 132 I 157, E. 3.2 f.; BGer 2C_509/2020 vom 7. Oktober 2020, E. 4.7. ↩
-
BGer 2C_940/2021 vom 20. September 2022, E. 3.2; BGer 2C_509/2020 vom 7. Oktober 2020, E. 4.7. ↩
-
BGer 2C_1087/2018 vom 29. Juli 2019, E. 2. ↩
-
BGE 124 I 101, E. 5. ↩
-
Botschaft Steuerharmonisierung, S. 90. ↩
-
Weidmann, FStR 2003, Realisation und Zurechnung des Einkommens, Ziff. 2.4.1. ↩
-
BGer 2C_26/2022 vom 15. Februar 2022, E. 3.3.3. ↩
-
BGer 2C_509/2020 vom 7. Oktober 2020, E. 3; BGer 2C_940/2021 vom 20. September 2022, E. 3.2; BGer 2C_1087/2018 vom 29. Juli 2019, E. 4.4. ↩
-
BGer 2C_510/2017 vom 16. September 2019, E. 7.2.3. ↩
-
BGer 2C_1039/2015 vom 28. April 2016, E. 5; gl.M. Oesterhelt/Opel, FStR 2025, Rechtsprechung 2025/3, Abschnitt «Kantonaler Spielraum beim Eigenmietwert und Unternutzung». ↩
-
BGer 2C_23/2019 vom 29. Januar 2019, E. 3.3.4. ↩
-
BGer 2C_700/2021 vom 23. Juni 2022, E. 5.1–5.3; vgl. BGer 2C_829/2016 vom 10. Mai 2017, E. 10.1 und 10.3. ↩
-
BGE 140 II 157, E. 7.6.1. ↩
-
BGE 124 I 145, E. 3b f. ↩
-
BGer 2C_843/2016 vom 31. Januar 2019, E. 2.2.2; BGer 2C_26/2022 vom 15. Februar 2022, E. 3.3.1 f.; BGE 148 I 210, E. 4.4.2. ↩
-
BGE 128 I 240, E. 2.2; BGer 2C_1000/2011 vom 19. Juni 2012, E. 1.3; BGer 2C_700/2021 vom 23. Juni 2022, E. 5.1; BGer 9C_397/2024 vom 16. September 2025, E. 6.1; vgl. Weidmann, FStR 2003, Realisation und Zurechnung des Einkommens, Abschnitt «Kantonale Regelungen und Bewertung des Eigenmietwerts». ↩
-
BGE 124 I 145, E. 4b. ↩
-
BGE 124 I 145, E. 4; BGE 143 I 137, E. 3.3; BGE 148 I 210, E. 4.4.6; BGer 2C_843/2016 vom 31. Januar 2019, E. 2.2.1; BGer 2C_767/2021 vom 24. Juni 2022, E. 7.1. ↩
-
BGE 143 I 137, E. 4.5.2 f. (Basel-Landschaft). ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/3, Abschnitt «Bewertung von unbeweglichem Vermögen im Inland». ↩
-
BGer 2C_823/2008 vom 21. Juli 2009, E. 6; vgl. BGE 128 I 240, E. 2.2. ↩
-
AppGer BS VD.2021.258 vom 21.3.2022, E. 3.3.2. ↩
-
ESTV-Dossier Einkommenssteuer, Ziff. 3.5.2; ESTV, Dossier Steuerinformationen, Besteuerung der Eigenmietwerte, Februar 2026 (nachfolgend: ESTV-Dossier Eigenmietwerte), Ziff. 5.4.3. ↩
-
BGE 132 I 157, E. 3.3; BGer 2C_757/2015 vom 8. Dezember 2016, E. 2. ↩
-
BGE 132 I 157, E. 3.3; BGer 2C_660/2018 vom 5. April 2019, E. 3.1; vgl. OK-Grieder/Hongler, Art. 14 StHG N. 49 (zur Vermögenssteuer). ↩
-
CDT TI 80.2012.249 vom 4.3.2014, consid. 1.2 f. ↩
-
VGer GR A 17 59 vom 31.8.2018, E. 5.2. ↩
-
ESTV-Dossier Eigenmietwerte, Ziff. 5.4.1. ↩
-
BGE 148 I 286, E. 4.3, 5.1 und 5.2.1 f. ↩
-
Baumgartner/Duss/Fenners, FStR 2024, Gesetzgebungs-Agenda 2024/1, Abschnitt «Graubünden». ↩
-
BGer 9C_245/2023 vom 26. Juli 2023, E. 5.1.2 und 5.4.2; Vorinstanz: VGer ZH SB.2023.00010 vom 2.3.2023, E. 3.2–3.4. ↩
-
Zu Schwyz BGer 2C_890/2012 vom 15. Dezember 2012, E. 3.1; zu Luzern KGer LU A 12 167, A 12 168 vom 4.8.2014, E. 2.1; ESTV-Dossier Eigenmietwerte, Ziff. 5.4.3. ↩
-
BGer 2C_940/2021 vom 20. September 2022, E. 3.2. ↩
-
BGer 2C_1/2019 vom 16. Januar 2020, E. 6.1 und 7.3; BGer 2C_757/2015 vom 8. Dezember 2016, E. 3.1 und 4.2–4.4. ↩
-
BGer 2C_890/2012 vom 15. Dezember 2012, E. 4.3. ↩
-
Margraf, FStR 2026, Die Abschaffung der Eigenmietwertbesteuerung, Ziff. 3.3.5. ↩
-
AS 2014 1105; ESTV-Dossier Einkommenssteuer, Ziff. 3.3; Baumgartner/Duss/Zigerlig, FStR 2013, Gesetzgebungs-Agenda 2013/3, Abschnitt «Steuerliche Behandlung von berufsorientierten Aus- und Weiterbildungskosten». ↩
-
BGer 2A.381/2006 vom 29. November 2006, E. 3.1 f. ↩
-
Botschaft UStR II, S. 4796, 4848 und 4868. ↩
-
BGE 136 I 49, E. 3.4; BGer 2C_599/2012 vom 16. August 2013, E. 2.2 f.; BGer 2C_750/2013 vom 9. Oktober 2014, E. 2.4.2 f.; BGer 2C_992/2021 vom 22. September 2022, E. 3.1. ↩
-
Baumann, FStR 2004, Unternehmenssteuerreform II – Zur Vernehmlassungsvorlage (1. Teil), Ziff. 2.1.1. ↩
-
BGE 136 I 49, E. 4.1; BGer 2C_30/2008 vom 25. September 2009, E. 3.5 und 4.5 (Zürich); BGer 2C_62/2008 vom 25. September 2009, E. 3.5 und 4.4 (Basel-Landschaft). ↩
-
BGE 136 I 65, E. 4.3 und 5.5; BGer 2C_770/2016 vom 26. September 2016, E. 3.2.6–3.2.10; BGer 2C_599/2012 vom 16. August 2013, E. 2.4 und 3.2 f. ↩
-
BGer 2C_599/2012 vom 16. August 2013, E. 3.3 f. ↩
-
BGE 136 I 49, E. 5. ↩
-
BGer 2C_646/2015 vom 19. Januar 2016, E. 2.2–2.4. ↩
-
BGer 2C_750/2013 vom 9. Oktober 2014, E. 2.4.4. ↩
-
AS 2019 2395 2413; BGer 2C_992/2021 vom 22. September 2022, E. 3.1; ESTV-Dossier Einkommenssteuer, Ziff. 3.4.1.1. ↩
-
Botschaft SV17, S. 2586 und 2624; vgl. Aebi/Hinny, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019, Kapital- vs. Personengesellschaften, Abschnitt 2. ↩
-
Aebi/Hinny, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019, Kapital- vs. Personengesellschaften, Abschnitt 2. ↩
-
BGer 2C_812/2018 vom 20. August 2019, E. 3.1; BGer 2C_261/2021 vom 18. Oktober 2021, E. 3.2.1; VGer SG B 2015/323 vom 29.6.2017, E. 2.1.2. ↩
-
BGer 2C_812/2018 vom 20. August 2019, E. 3.2, 4.2, 4.4 und 5.2–5.4; ebenso KGer BL 810 15 47 vom 30.9.2015, E. 4.4–5. ↩
-
BGer 2C_69/2017 vom 17. Juli 2017, E. 4.1 f. ↩
-
BGer 2C_261/2021 vom 18. Oktober 2021, E. 3.2.2–3.6 (Steuerperiode 2017); Vorinstanz: VGer ZH SB.2020.00112 vom 15.1.2021, E. 2.1.5 und 3.3.1–3.3.3. ↩
-
SSK, Kreisschreiben 32 vom 1.7.2009, Ziff. 3.3 und 3.6; vgl. StRG ZH 1 ST.2016.33 vom 19.4.2016, E. 2d–2f. ↩
-
Bundesgesetz über die Verrechnungssteuer vom 13.10.1965 (SR 642.21; nachfolgend: VStG); AS 1998 669. ↩
-
BGer 2C_119/2018 vom 14. November 2019, E. 4.2.4 f. und 4.3. ↩
-
BGer 2C_180/2008 vom 16. Februar 2009, E. 6.2 (nicht publ. in BGE 135 II 183). ↩
-
BGer 2C_1175/2012 vom 29. Juli 2013, E. 5.1 f.; ebenso VGer GR A 05 46 vom 25.8.2005, E. 2e. ↩
-
VGer NW ST 21 4 vom 23.5.2022, E. 5.2. ↩
-
AS 2023 38; Botschaft Leibrenten, S. 20. ↩
-
BGer 2P.170/2003 und 2A.289/2003 vom 13. Februar 2004, E. 4.1, 7.2 und 8.1; BGer 2C_711/2012 vom 20. Dezember 2012, E. 1.4; VGer ZH SB.2019.00120 vom 6.4.2020, E. 4.3. ↩
-
BGer 2C_711/2012 vom 20. Dezember 2012, E. 2.3 f.; BGer 2C_136/2021 vom 14. Juli 2021, E. 2.2.1 f. ↩
-
BGer 2C_6/2010 vom 20. April 2010, E. 3.2 f.; BGer 9C_83/2023 vom 19. Dezember 2023, E. 7.1 (nicht publ. in BGE 150 II 202). ↩
-
BGer 2P.170/2003 und 2A.289/2003 vom 13. Februar 2004, E. 7.1, 8.1 und 9.1; aufgehoben wurde TA VD FI.2002.0058 vom 15.5.2003, consid. 2c. ↩
-
BGer 9C_83/2023 vom 19. Dezember 2023, E. 7.2 (nicht publ. in BGE 150 II 202). ↩
-
AS 2023 38; Botschaft Leibrenten, S. 20 und 28; Baumgartner/Duss/Fenners, FStR 2022, Gesetzgebungs-Agenda 2022/3, Ziff. 1.4. ↩
-
ESTV, Steuerbarer Ertragsanteil von ausländischen Leibrentenversicherungen sowie von Leibrenten- und Verpfründungsverträgen, publiziert 30.1.2026, Tabelle (Steuerperiode 2025). ↩
-
Botschaft Leibrenten, S. 20. ↩
-
BGE 131 I 409, E. 5.5.6 und 6.1–6.3 (noch zur Quote von 40 %). ↩
-
BGE 135 II 195, E. 9.1. ↩
-
BGE 138 II 311, E. 6.2.3 und 7. ↩
-
Bundesgesetz über die kollektiven Kapitalanlagen vom 23.6.2006 (SR 951.31; nachfolgend: KAG); AS 2006 5379. ↩
-
Botschaft KAG, S. 6492. ↩
-
Botschaft Steuerharmonisierung, S. 290 (Art. 8 Abs. 2 E-StHG). ↩
-
BGer 2C_245/2010 vom 25. Januar 2011, E. 2.5.1; BGer 2C_903/2012 vom 12. Februar 2013, E. 6.2; BGer 9C_58/2025 vom 23. Mai 2025, E. 4.2; ESTV-Dossier Einkommenssteuer, Ziff. 3.12. ↩
-
BGE 139 II 363, E. 2.2; BGer 2C_903/2012 vom 12. Februar 2013, E. 6.2; BGer 9C_666/2024 vom 26. Februar 2025, E. 2.3. ↩
-
BGer 2C_546/2021 vom 31. Oktober 2022, E. 2.1 (lit. i); BGer 2C_567/2016 vom 10. August 2017, E. 2 (lit. g); BGer 2C_345/2021 vom 29. Oktober 2021, E. 2.2.1, 2.2.2 und 2.2.4 (lit. f und k). ↩
-
Bundesgesetz über Geldspiele vom 29.9.2017 (SR 935.51; nachfolgend: BGS); Botschaft BGS, S. 8532. ↩
-
BGE 122 I 101, E. 5b. ↩
-
BGer 2C_245/2010 vom 25. Januar 2011, E. 2.5.1 f.; BGer 9C_58/2025 vom 23. Mai 2025, E. 4.3.1 f. ↩
-
VGer SG B 2016/113 vom 17.3.2018, E. 2.5.1; VGer SZ II 2020 122 vom 18.3.2021, E. 3.2.4 und 4.2.2; StGer BL 510 23 70 vom 7.6.2024, E. 2.2 f. ↩
-
TAPI GE A/2444/2011 vom 8.10.2012, consid. 7 f. ↩
-
TA NE TA.2006.6 vom 7.7.2008, consid. 3d und 4d. ↩
-
BGE 139 II 363, E. 2.2; BGer 9C_666/2024 vom 26. Februar 2025, E. 2.3. ↩
-
BGer 2C_906/2010 vom 31. Mai 2012, E. 7.4; BGer 2P.181/2005 vom 8. Februar 2006, E. 4.2. ↩
-
BGE 141 II 326, E. 6 f. ↩
-
Hongler/Weder/Graf, FStR 2023, Der steuerfreie Kapitalgewinn, Ziff. 2.2–2.4. ↩
-
BGE 146 II 6, E. 6.1. ↩
-
BGer 2C_44/2018 vom 31. Januar 2020, E. 10 (nicht publ. in BGE 146 II 6). ↩
-
BGer 2C_703/2017 vom 15. März 2019, E. 3.3.1. ↩
-
BGer 9C_463/2025 vom 17. Juni 2026, E. 4.3–4.5. ↩
-
BGE 130 I 205, E. 7.6.2. ↩
-
BGE 131 I 409, E. 5.5.6; BGer 2C_6/2010 vom 20. April 2010, E. 2.3 f. und 3.3. ↩
-
BGer 2A.615/2004 vom 9. Juni 2005, E. 2.4. ↩
-
BGE 130 I 205, E. 9.4 f. ↩
-
BGer 2A.103/2007 vom 28. April 2008, E. 2.3.4. ↩
-
BGer 2A.103/2007 vom 28. April 2008, E. 2.3.4; BGer 2C_903/2012 vom 12. Februar 2013, E. 5 und 6.3; vgl. AppGer BS VD.2016.249 vom 2.11.2017, E. 2.1.2 und 2.5 (Mobilitätsstipendium des Nationalfonds mangels Bedürftigkeit steuerbar). ↩
-
BGE 146 II 6, E. 5–7. ↩
-
VGer GL VG.2016.00074 vom 1.12.2016, E. II.4.2. ↩
-
Botschaft Überbrückungsleistungen, S. 8298; BGer 2C_345/2021 vom 29. Oktober 2021, E. 2.2.1. ↩
-
BGE 130 II 509, E. 9.2 f.; BGer 2C_567/2016 vom 10. August 2017, E. 2; BGer 9C_204/2023 vom 18. Oktober 2023, E. 2.1. ↩
-
BGer 2C_1008/2013 vom 6. Juni 2014, E. 2.3.2. ↩
-
BGer 9C_204/2023 vom 18. Oktober 2023, E. 2.2. ↩
-
BGer 2C_567/2016 vom 10. August 2017, E. 7.2. ↩
-
AS 2012 489; Botschaft Feuerwehrsold, S. 2869 f.; Baumgartner/Hess/Zigerlig, FStR 2011, Gesetzgebungs-Agenda 2011/4, Ziff. 1.7. ↩
-
StRG ZH 1 DB.2015.54, 1 ST.2015.71 vom 16.7.2015, E. 2b. ↩
-
Bundesgesetz betreffend die Ergänzung des Schweizerischen Zivilgesetzbuches (Fünfter Teil: Obligationenrecht) vom 30.3.1911 (SR 220; nachfolgend: OR). ↩
-
BGer 2C_546/2021 vom 31. Oktober 2022, E. 2.1, 6.5 und 7. ↩
-
AS 2018 5103; Botschaft BGS, S. 8516 und 8532; Baumgartner/Duss/Fenners, FStR 2016, Gesetzgebungs-Agenda 2016/4, Ziff. 1.6. ↩
-
Bericht WAK-S Lotteriegewinne, S. 6531 und 6538 (zur Fassung vom 15.6.2012, AS 2012 5977). ↩
-
ESTV-Dossier Einkommenssteuer, Ziff. 3.8.5. ↩
-
VGer GR A 13 51 vom 21.11.2013, E. 2a. ↩
-
CDP NE CDP.2022.134 vom 3.2.2023, consid. 5b f. ↩
-
Ziff. I 2 des Bundesgesetzes über den Systemwechsel bei der Wohneigentumsbesteuerung vom 20.12.2024 (AS 2026 213); Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, Ziff. 1.1. ↩
-
Bericht WAK-S Systemwechsel, S. 27; Stellungnahme Bundesrat Systemwechsel, S. 6 und 10. ↩
-
Margraf, FStR 2026, Die Abschaffung der Eigenmietwertbesteuerung, Ziff. 3.1.1 f. ↩
-
Bundesbeschluss über die kantonalen Liegenschaftssteuern auf Zweitliegenschaften vom 20.12.2024, angenommen in der Volksabstimmung vom 28.9.2025 (AS 2026 212). ↩
-
Bundesrat, Medienmitteilung «Individualbesteuerung tritt 2032 in Kraft» vom 19.8.2026; Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, Ziff. 1.3. ↩
-
Entwurf Individualbesteuerung, Ziff. 2, Art. 7 Abs. 4 lit. g E-StHG. ↩
-
Bundesrat, Medienmitteilung «Steueroptimierung nach hohem Geldspielgewinn soll erschwert werden» vom 5.12.2025; Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, Ziff. 1.8. ↩
© 2026 Institut für Law and Economics (ILE-HSG), Universität St.Gallen. Alle Rechte vorbehalten.