
Art. 7 LHID
Art. 7 Principe
1 L’impôt sur le revenu a pour objet tous les revenus du contribuable, qu’ils soient uniques ou périodiques, en particulier le produit d’une activité lucrative dépendante ou indépendante, le rendement de la fortune y compris la valeur locative de l’habitation du contribuable dans son propre immeuble, les prestations d’institutions de prévoyance professionnelle ainsi que les rentes viagères. Quel que soit leur montant, les frais de formation et de formation continue à des fins professionnelles assumés par l’employeur, frais de reconversion compris, ne constituent pas des revenus imposables. Les dividendes, les parts de bénéfice, les excédents de liquidation et les avantages appréciables en argent provenant d’actions, de parts à des sociétés à responsabilité limitée, de parts à des sociétés coopératives et de bons de participation (y compris les actions gratuites, les augmentations gratuites de la valeur nominale, etc.) sont imposables à hauteur de 50 % lorsque ces droits de participation équivalent à 10 % au moins du capital-actions ou du capital social d’une société de capitaux ou d’une société coopérative. Les cantons peuvent prévoir une imposition plus élevée.
1bis En cas de vente de droits de participation, au sens de l’art. 4a de la loi fédérale du 13 octobre 1965 sur l’impôt anticipé, à la société de capitaux ou à la société coopérative qui les a émis, le revenu de la fortune est considéré comme étant réalisé dans l’année pendant laquelle la créance d’impôt prend naissance (art. 12, al. 1 et 1bis, de la LF du 13 oct. 1965 sur l’impôt anticipé).
1ter Les rendements versés, en cas de vie ou de rachat, d’assurances de capitaux susceptibles de rachat et acquittées au moyen d’une prime unique sont imposables, sauf si ces assurances servent à la prévoyance. La prestation d’assurance est réputée servir à la prévoyance lorsqu’elle est versée à un assuré de 60 ans révolus, en vertu d’un contrat qui a duré au moins cinq ans et qui a été conclu avant le 66e anniversaire de ce dernier. Dans ce cas, la prestation est exonérée.
2 Les assurances de rentes viagères ainsi que les contrats de rentes viagères et d’entretien viager sont imposables à raison de leur part de rendement. Celle-ci se détermine comme suit:
- a.
- pour les prestations garanties provenant d’assurances de rentes viagères soumises à la loi du 2 avril 1908 sur le contrat d’assurance (LCA), le taux d’intérêt technique maximal (m) défini conformément à l’art. 36, al. 1, de la loi du 17 décembre 2004 sur la surveillance des assurances qui était applicable à la conclusion du contrat est déterminant pendant toute la durée de celui-ci:
- 1.
- si le taux d’intérêt est supérieur à zéro, la part de rendement se calcule au moyen de la formule suivante, en arrondissant le résultat au pourcentage entier le plus proche:
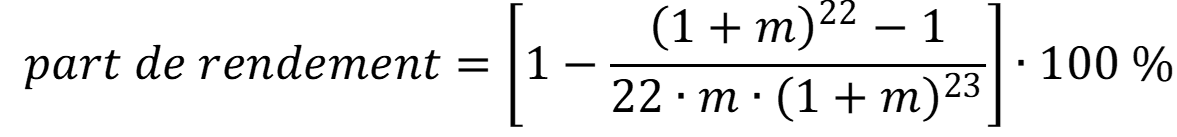
- 2.
- si le taux d’intérêt est nul ou négatif, la part de rendement est de 0 %;
- b.
- pour les prestations excédentaires réalisées sur les assurances de rentes viagères qui sont soumises à la LCA, elle est de 70 %;
- c.
- pour les prestations provenant d’assurances de rentes viagères étrangères ou de contrats de rentes viagères ou d’entretien viager, le rendement annualisé, augmenté de 0,5 point de pourcentage, des obligations émises par la Confédération pour une période de dix ans (r) au cours de l’année fiscale concernée et des neuf années précédentes est déterminant:
- 1.
- si le rendement est supérieur à zéro, la part de rendement se calcule au moyen de la formule suivante, en arrondissant le résultat au pourcentage entier le plus proche:
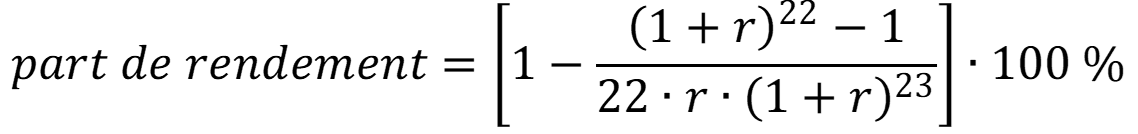
- 2.
- si le rendement est nul ou négatif, la part de rendement est de 0 %.
3 Chacun des investisseurs ajoute à ses propres éléments imposables sa part du revenu de placements collectifs au sens de la loi du 23 juin 2006 sur les placements collectifs (LPCC); le revenu des parts de placements collectifs qui possèdent des immeubles en propriété directe est uniquement imposable lorsque l’ensemble des revenus du placement excède le rendement de ces immeubles.
4 Sont seuls exonérés de l’impôt:
- a.
- le produit de l’aliénation des droits de souscription, lorsque les droits patrimoniaux font partie de la fortune privée du contribuable;
- b.
- les gains en capital réalisés sur des éléments de la fortune privée du contribuable. L’art. 12, al. 2, let. a et d, est réservé;
- c.
- les dévolutions de fortune ensuite d’une succession, d’un legs, d’une donation ou de la liquidation du régime matrimonial;
- d.
- les versements provenant d’assurances de capitaux privées susceptibles de rachat, à l’exception des polices de libre-passage. L’al. 1ter est réservé;
- e.
- les prestations en capital versées par l’employeur ou par une institution de prévoyance professionnelle lors d’un changement d’emploi, lorsque le bénéficiaire les réinvesti dans le délai d’un an dans une institution de prévoyance professionnelle ou les utilise pour acquérir une police de libre-passage;
- f.
- les subsides provenant de fonds publics ou privés;
- g.
- les prestations versées en exécution d’une obligation fondée sur le droit de la famille, à l’exception de la pension alimentaire que le conjoint divorcé, séparé judiciairement ou de fait obtient pour lui-même et des contributions d’entretien que l’un des parents reçoit pour les enfants sur lesquels il a l’autorité parentale;
- h.
- la solde du service militaire et l’indemnité de fonction pour service de protection civile, ainsi que l’argent de poche des personnes astreintes au service civil;
- hbis.
- la solde des sapeurs-pompiers de milice, jusqu’à concurrence d’un montant annuel déterminé par le droit cantonal, pour les activités liées à l’accomplissement de leurs tâches essentielles (exercices, services de piquet, cours, inspections et interventions, notamment pour le sauvetage, la lutte contre le feu, la lutte contre les sinistres en général et la lutte contre les sinistres causés par les éléments naturels); les indemnités supplémentaires forfaitaires pour les cadres, les indemnités supplémentaires de fonction, les indemnités pour les travaux administratifs et les indemnités pour les prestations fournies volontairement ne sont pas exonérées;
- i.
- les versements à titre de réparation du tort moral;
- k.
- les revenus perçus en vertu de la législation fédérale sur les prestations complémentaires à l’assurance-vieillesse, survivants et invalidité;
- l.
- les gains provenant des jeux de casino exploités dans les maisons de jeu et autorisés par la loi fédérale du 29 septembre 2017 sur les jeux d’argent (LJAr), pour autant que ces gains ne soient pas issus d’une activité lucrative indépendante;
- lbis.
- les gains unitaires jusqu’à concurrence d’un montant d’un million de francs ou du montant supérieur fixé dans le droit cantonal provenant de la participation à un jeu de grande envergure autorisé par la LJAr et de la participation en ligne à des jeux de casino autorisés par la LJAr;
- lter.
- les gains provenant d’un jeu de petite envergure autorisé par la LJAr;
- m.
- les gains unitaires jusqu’au seuil fixé dans le droit cantonal provenant de jeux d’adresse ou de loteries destinés à promouvoir les ventes qui ne sont pas soumis à la LJAr selon l’art. 1, al. 2, let. d et e, de cette loi.
- n.
- les revenus perçus en vertu de la loi fédérale du 19 juin 2020 sur les prestations transitoires pour les chômeurs âgés.
I. Aperçu
Section intitulée « I. Aperçu »1 Objet de la réglementation. L’art. 7 LHID1 définit l’objet de l’impôt cantonal sur le revenu. L’al. 1, 1re phrase, contient la clause générale assortie d’une énumération exemplative des catégories de revenus ; les phrases 2 à 4 règlent les frais de formation et de formation continue ainsi que l’imposition partielle des rendements de participations qualifiées. Les al. 1bis, 1ter, 2 et 3 contiennent des règles spéciales relatives à certains revenus (vente de droits de participation, assurances de capitaux à prime unique, rentes viagères, placements collectifs), l’al. 4 énumère les revenus exonérés. L’art. 7 LHID réunit ainsi en une seule disposition ce que la loi fédérale sur l’impôt fédéral direct règle aux art. 16 à 24.2 Les normes voisines règlent les participations de collaborateur (art. 7c ss LHID), l’activité lucrative indépendante (art. 8 LHID) et les déductions (art. 9 LHID).
2 Rapport avec les contributions relatives à la LIFD. Les arrêts du Tribunal fédéral qui citent l’art. 7 LHID concernent très majoritairement des questions que la LIFD et la LHID traitent de la même manière ; l’art. 7 LHID y apparaît comme norme parallèle aux art. 16 à 24 LIFD. Ces questions (par exemple la notion de revenu provenant d’une activité lucrative dépendante, les avantages appréciables en argent provenant de participations, la rente viagère ou la donation) sont exposées dans les contributions relatives aux art. 16 à 24 LIFD. La présente contribution traite de ce que l’art. 7 LHID impose de manière contraignante aux cantons, des domaines où une marge de manœuvre leur reste et de la manière dont le Tribunal fédéral contrôle la mise en œuvre cantonale.
3 Genèse. L’art. 7 LHID remonte à l’art. 8 du projet du Conseil fédéral de 1983. Celui-ci contenait déjà la clause générale avec la valeur locative de l’habitation du contribuable dans son propre immeuble et le catalogue des revenus exonérés, introduit par « Sont seuls exonérés ». Selon le message, la disposition consacrait le principe de l’impôt général sur le revenu global, tel qu’il valait déjà dans tous les régimes fiscaux cantonaux ; la mention de l’utilisation par le propriétaire de ses immeubles servait, selon le message, « uniquement à la clarification ».3
4 Révisions. Depuis 1990, l’art. 7 LHID a été souvent modifié, le plus souvent au même rythme que la LIFD : l’al. 1bis (vente de droits de participation) depuis 1998, l’al. 1ter et l’al. 4, let. d (assurances de capitaux), ainsi que la réduction de la quote-part des rentes viagères depuis 2001, l’al. 3 (placements collectifs) depuis 2007, la disposition potestative cantonale relative à l’atténuation de la double imposition économique depuis 2009, la let. hbis (solde des sapeurs-pompiers) depuis 2013, la let. m (gains de loterie) avec la loi fédérale du 15 juin 2012, la deuxième phrase de l’al. 1 (frais de formation et de formation continue) depuis 2016, les gains de jeux d’argent (let. l à m) dans leur teneur actuelle depuis 2019, l’imposition partielle obligatoire (al. 1, phrases 3 et 4) depuis 2020, la let. n (prestations transitoires) depuis le 1er juillet 2021 et le calcul de la part de rendement des rentes viagères (al. 2) depuis 2025.4 Les différentes révisions sont exposées à propos de la question concernée. Au 1er janvier 2029, l’expression « y compris la valeur locative de l’habitation du contribuable dans son propre immeuble » disparaît de l’al. 1, 1re phrase (N. 51).
5 Harmonisation. La LHID est une loi-cadre ; les barèmes, les taux et les montants exonérés d’impôt restent l’affaire des cantons (art. 129, al. 2, de la Constitution fédérale, art. 1, al. 3, LHID).5 L’objet de l’impôt est en revanche harmonisé : selon une jurisprudence constante, la notion de revenu de l’art. 7 LHID doit être interprétée en droit cantonal de la même manière que dans la LIFD, même lorsque seul l’impôt cantonal est litigieux (N. 7).6 L’art. 7 LHID laisse aux cantons une marge de manœuvre surtout pour le calcul de la valeur locative (N. 16), pour l’ampleur de l’imposition partielle des rendements de participations (N. 26) et pour les montants relatifs à la solde des sapeurs-pompiers et à certains gains de jeux d’argent (N. 47, 49).
6 Pouvoir d’examen. Lorsque l’art. 7 LHID ne laisse aucune marge de manœuvre aux cantons, le Tribunal fédéral examine librement le droit cantonal, comme le droit fédéral ; lorsqu’une marge de manœuvre existe, il n’en examine l’usage que sous l’angle de la violation des droits constitutionnels, notamment de l’arbitraire et de l’inégalité de traitement.7 Si une norme cantonale ne fait que mettre en œuvre ce que l’art. 7 LHID prescrit, elle est couverte par le droit fédéral et doit être appliquée en vertu de l’art. 190 Cst. même si elle devait être inconstitutionnelle ; cela vaut aussi pour les normes cantonales qui ont anticipé une modification de l’art. 7 LHID dans un rapport matériel et temporel étroit (N. 24).8 Si le droit cantonal n’a pas été adapté, l’art. 7 LHID s’applique directement à l’expiration du délai d’adaptation (art. 72, al. 2, LHID ; N. 32).
II. Art. 7, al. 1, LHID
Section intitulée « II. Art. 7, al. 1, LHID »A. Clause générale et notion de revenu
Section intitulée « A. Clause générale et notion de revenu »7 Même interprétation que dans la LIFD. Par rapport aux art. 17 à 23 LIFD, l’art. 7, al. 1, LHID ne prescrit les catégories de revenus que dans leurs grandes lignes. Selon le Tribunal fédéral, les cantons ne peuvent toutefois pas s’écarter de la Confédération sur la question de savoir si un revenu est imposable ou exonéré, ni dans la délimitation entre gain en capital exonéré et rendement de la fortune.9 Si des normes cantonales ont la même portée que la LIFD et la LHID, elles doivent être interprétées de la même manière en vertu du principe de l’harmonisation verticale.10 S’agissant du rendement de participations, l’art. 7, al. 1, LHID ne laisse au législateur cantonal aucune marge de manœuvre quant à l’objet de l’impôt ; lorsque la lettre concorde, les dispositions doivent être interprétées de manière identique.11 Le moment de l’afflux et l’attribution subjective du revenu sont également considérés comme harmonisés.12
8 Accroissement de la fortune nette. Comme l’art. 16, al. 1, LIFD, l’art. 7, al. 1, LHID exprime l’imposition du revenu net global selon la théorie de l’accroissement de la fortune nette.13 L’énumération de la 1re phrase n’est pas exhaustive ; selon le Tribunal fédéral, cela découle a contrario de l’al. 4, dont la liste est exhaustive.14 Les afflux auxquels correspond une sortie (dommages-intérêts pour un dommage patrimonial subi, restitution d’un enrichissement) ne constituent pas un revenu ; l’indemnisation du gain manqué est en revanche imposable comme le revenu qui a fait défaut.15 Selon le Tribunal fédéral, la notion de revenu net global n’exige pas une symétrie parfaite entre revenus et frais d’acquisition.16 Sur la notion et les questions de détail, cf. la contribution relative à l’art. 16 LIFD.
9 Limites du lien. Le lien avec la LIFD concerne l’objet de l’impôt, non chaque règle de détail. Selon sa lettre, l’art. 7, al. 1, LHID ne contient aucune prescription sur l’étendue de l’accroissement de la fortune nette ; selon le Tribunal fédéral, une évaluation à la valeur vénale est en tout cas conforme au droit de l’harmonisation. Le Tribunal fédéral n’a pas jugé arbitraire qu’un canton saisisse comme rendement de la fortune ce que la Confédération saisit également et interprète la norme cantonale de la même manière que la LIFD.17 Les cantons ne sont pas tenus de reprendre la réglementation des intérêts courus de l’art. 20, al. 1, let. b, LIFD ; si un canton l’a reprise mot pour mot, ce qui vaut pour la LIFD s’applique.18 Avant l’entrée en vigueur de l’art. 7a LHID, les cantons disposaient, selon le Tribunal fédéral, qui se fonde sur la doctrine, d’une large marge de manœuvre en matière de liquidation partielle indirecte ; si un canton appliquait la pratique relative à la LIFD, elle le liait.19
10 Revenus provenant de la prévoyance. L’art. 7, al. 1, LHID ne mentionne les prestations « d’institutions de prévoyance professionnelle » que dans la clause générale. Selon le Tribunal fédéral, la disposition n’accorde à cet égard aucune marge de manœuvre aux cantons et est nécessairement identique sur le fond à l’art. 22 LIFD, en raison de l’art. 83 de la loi fédérale sur la prévoyance professionnelle vieillesse, survivants et invalidité.20 Sont également imposables les prestations de libre passage qui quittent le circuit de la prévoyance et les rentes de l’assurance-invalidité ; parmi les prestations du premier pilier, seules les prestations complémentaires sont exonérées (al. 4, let. k).21 Pour le détail, cf. la contribution relative à l’art. 22 LIFD.
11 Loyer préférentiel. La question de savoir si, en cas de location à un loyer préférentiel à des proches, un rendement plus élevé peut être imposé dépend du droit cantonal. Sans base légale expresse, c’est le loyer effectivement obtenu qui est imposé ; selon le Tribunal fédéral, un « complément » sans base légale est exclu, sous réserve de la simulation et de l’évasion fiscale.22 Si un canton assimile expressément la location à un prix inférieur au marché à des proches à l’usage propre, cela relève, selon le Tribunal fédéral, de la marge d’aménagement cantonale et vise à empêcher que l’imposition de la valeur locative soit éludée (Thurgovie).23 Pour l’impôt fédéral direct, cf. la contribution relative à l’art. 21 LIFD.
B. Valeur locative de l’habitation du contribuable dans son propre immeuble
Section intitulée « B. Valeur locative de l’habitation du contribuable dans son propre immeuble »1. Obligation et objet
Section intitulée « 1. Obligation et objet »12 Prescription impérative. L’art. 7, al. 1, LHID impose aux cantons de manière impérative l’imposition de la valeur locative.24 Le but en est, selon le Tribunal fédéral, l’égalité de traitement fiscal entre propriétaires et locataires ; y renoncer violerait en principe cette égalité de traitement.25 Sur la question de savoir si une valeur locative doit être imputée, la disposition ne laisse aucune marge de manœuvre aux cantons ; le Tribunal fédéral examine cette question librement.26 Une déduction de loyer en faveur des locataires, destinée à compenser la réduction de la valeur locative, est incompatible avec les art. 7 et 9 LHID.27
13 Clarification ou base légale. Selon le message de 1983, la mention de l’utilisation par le propriétaire de ses immeubles ne servait qu’à la clarification (N. 3).28 Weidmann soutient au contraire que l’imposition de la valeur locative nécessite une base légale particulière, à effet constitutif, parce qu’elle ne serait pas déjà contenue dans la clause générale.29 Le Tribunal fédéral fonde l’obligation des cantons sur la lettre de l’art. 7, al. 1, LHID (N. 12) et n’a, pour autant que l’on puisse en juger, pas tranché expressément la question. Sur la suppression de l’expression au 1er janvier 2029, cf. N. 51.
14 Usage propre. Le droit fédéral prescrit que tout usage propre d’un immeuble entraîne une valeur locative, et non seulement le fait de l’habiter soi-même ; une valeur locative doit également être attribuée à un garage ou à un box pour chevaux.30 L’usage propre ne disparaît qu’en cas d’inutilisabilité objective ou d’inoccupation malgré des efforts sérieux de location ou de vente.31 L’électricité autoproduite n’est pas soumise à l’imposition de la valeur locative.32 La LHID ne connaît pas de déduction pour sous-utilisation comme celle de l’art. 21, al. 2, LIFD ; les cantons ne sont pas tenus de la prévoir.33 Sur la notion d’usage propre en détail, cf. la contribution relative à l’art. 21 LIFD.
15 Immeubles situés hors du canton et à l’étranger. Pour la répartition, chaque domicile fiscal détermine les facteurs selon son propre régime, marqué par le droit de l’harmonisation ; c’est pourquoi une valeur locative doit aussi être attribuée à un immeuble situé à l’étranger, même si l’État de situation n’en connaît pas.34 Le canton détermine la méthode ; sous l’angle de l’arbitraire, le Tribunal fédéral a confirmé le forfait genevois de 4,5 % de la valeur fiscale pour les immeubles situés dans des États qui ne connaissent pas de valeur locative.35 La valeur locative des résidences secondaires situées dans d’autres cantons est saisie impérativement et ne peut pas, dans le cas d’espèce, être inférieure à 60 % de la valeur locative de marché, même pour les résidences secondaires situées hors du canton.36
2. Calcul et marge de manœuvre des cantons
Section intitulée « 2. Calcul et marge de manœuvre des cantons »16 Disposition-cadre. L’art. 7, al. 1, LHID ne règle pas le calcul de la valeur locative. Selon le Tribunal fédéral, il ressort des travaux préparatoires que le législateur a délibérément voulu laisser aux cantons une marge de manœuvre plus grande que pour l’impôt fédéral direct.37 La méthode et le calcul ne sont pas harmonisés verticalement ; l’art. 7, al. 1, 1re phrase, LHID est sur ce point une simple disposition-cadre, et le droit cantonal complémentaire n’est pas du droit fédéral.38 La disposition ne fixe pas de limites plus étroites que les art. 8, al. 1, et 127, al. 2, Cst. ; le Tribunal fédéral n’examine le régime cantonal que sous l’angle de l’égalité de traitement et de l’arbitraire.39 Le canton peut fixer des prescriptions en pourcentage de la valeur locative de marché ; il ne s’agit pas d’une déduction inadmissible au sens de l’art. 9 LHID.40
17 Limite inférieure de 60 %. En principe, la valeur locative doit correspondre à la valeur locative de marché. Selon la jurisprudence, une réduction est admissible en raison de l’encouragement de la prévoyance individuelle par l’accession à la propriété du logement (art. 108, al. 1, Cst.) et de la disponibilité moindre, mais seulement jusqu’à 60 % de la valeur locative de marché ; cette limite inférieure découle des art. 8, al. 1, et 127, al. 2, Cst. et doit être respectée dans chaque cas d’espèce.41 Si un régime cantonal conduit, dans un nombre considérable de cas, à des écarts de plus de 40 % par rapport à la valeur locative de marché, il est inconstitutionnel ; des corrections dans le cas d’espèce ne suffisent pas.42 Oesterhelt/Opel mettent en doute la pertinence des motifs justifiant la réduction et relèvent que l’argument de l’encouragement à la propriété du logement ne vaut pas pour les résidences secondaires.43
18 Pas d’obligation de réduction. L’art. 7 LHID ne prescrit pas de limite supérieure de 70 % de la valeur locative de marché ; le Tribunal fédéral a confirmé une fourchette cantonale de 60 à 90 %.44 Selon la Cour d’appel du canton de Bâle-Ville, la limite inférieure ouvre aux cantons une marge de manœuvre, mais ne les oblige pas à une réduction.45 Selon l’AFC, la limite d’intervention de 70 % pour l’impôt fédéral direct est un instrument de conduite administrative et ne vaut pas pour les impôts cantonaux ; les cantons fixent en partie la valeur locative plus haut pour l’impôt fédéral direct que pour l’impôt cantonal.46 Sur ce point, l’impôt fédéral direct et les impôts cantonaux ne sont pas harmonisés verticalement.47
19 Résidences principales et secondaires. La LHID ne prescrit ni n’exclut une imposition différente des résidences principales et secondaires ; les cantons peuvent saisir les résidences secondaires sans réduction.48 Ainsi, le canton du Tessin saisit les logements de vacances à la pleine valeur locative de marché et les résidences principales à raison de 60 à 70 %.49 Le Tribunal administratif du canton des Grisons a retenu que la jurisprudence relative à la limite inférieure de 60 % concerne la réduction en faveur des résidences principales habitées par le propriétaire.50 Le Tribunal fédéral a en revanche appliqué la limite inférieure à la valeur locative, au domicile, des résidences secondaires situées hors du canton (N. 15).
20 Règles en cas de rigueur. Plusieurs cantons limitent la valeur locative en fonction du revenu dans les cas de rigueur.51 Le Tribunal fédéral a annulé la règle tessinoise selon laquelle la valeur locative ne pouvait dépasser 30 % des recettes en espèces en cas de fortune inférieure à 500 000 francs, parce qu’elle portait atteinte à la limite inférieure de 60 %, impérative dans chaque cas d’espèce ; elle violait les art. 8, al. 1, et 127, al. 2, Cst. ainsi que l’art. 7, al. 1, LHID.52 Le canton des Grisons a ensuite complété sa clause de rigueur au 1er janvier 2024 par la réserve selon laquelle la valeur locative doit toujours s’élever à 60 % au moins de la valeur locative de marché.53 Le Tribunal administratif du canton de Zurich n’a pas appliqué une réduction pour cas de rigueur prévue par une directive zurichoise dépourvue de base légale ; le Tribunal fédéral a rejeté le recours et retenu que l’art. 108 Cst. n’exige pas d’allègement plus important, parce que la marge de manœuvre admise tient déjà compte de l’objectif d’encouragement à la propriété du logement.54
21 Mise en œuvre cantonale. Les cantons calculent la valeur locative selon différentes méthodes : en pourcentage de la valeur locative de marché (par exemple Lucerne 70 %, Schwyz 65 %, Glaris 60 % pour les résidences principales, Valais 70 %), avec une déduction sur la valeur locative (par exemple Thurgovie 40 %, Saint-Gall 30 % pour les résidences principales) ou en pourcentage de la valeur vénale, fiscale ou cadastrale (par exemple Zurich, Bâle-Ville, Obwald, Soleure, Neuchâtel).55 Bâle-Campagne applique une fourchette de 60 à 65 % de la valeur locative usuelle du marché.56 La délégation du calcul au gouvernement est admissible si la loi fixe l’objet de l’impôt et les critères ; le Tribunal fédéral n’a pas critiqué une indexation par ordonnance administrative.57 Ni la LIFD ni la LHID ne règlent la question de savoir si une rente du droit de superficie est prise en compte dans la valeur locative ou à titre de déduction ; les deux modèles sont admissibles.58 Jusqu’à l’entrée en vigueur de la suppression de l’imposition de la valeur locative (N. 51), une taxation conforme à la Constitution doit, selon Margraf, être garantie.59
C. Frais de formation et de formation continue (2e phrase)
Section intitulée « C. Frais de formation et de formation continue (2e phrase) »22 Pas de revenu. Depuis le 1er janvier 2016, les frais de formation et de formation continue à des fins professionnelles assumés par l’employeur, frais de reconversion compris, ne constituent pas des revenus imposables, quel que soit leur montant ; la règle correspond à l’art. 17, al. 1bis, LIFD.60 Sous l’ancien droit, le Tribunal fédéral avait qualifié une contribution de l’employeur aux frais de formation de revenu d’une activité lucrative également pour l’impôt cantonal.61 Sur la délimitation par rapport à la formation non professionnelle, cf. la contribution relative à l’art. 17 LIFD.
D. Imposition partielle des rendements de participations (3e et 4e phrases)
Section intitulée « D. Imposition partielle des rendements de participations (3e et 4e phrases) »1. Atténuation cantonale de 2009 à 2019
Section intitulée « 1. Atténuation cantonale de 2009 à 2019 »23 Disposition potestative. La deuxième réforme de l’imposition des entreprises a permis aux cantons, à partir du 1er janvier 2009, d’atténuer la double imposition économique de la société et du détenteur de parts. Selon le message, les cantons devaient être libres de le faire selon leur propre droit, et leur autonomie normative devait être respectée quant à l’ampleur et à la nature de l’allègement ; des déductions sur l’assiette seraient admissibles au même titre que des mesures tarifaires.62 Le Tribunal fédéral a retenu que les cantons étaient libres d’atténuer ou non ; s’ils le faisaient, la participation minimale de 10 % était impérative, tandis que l’ampleur et la méthode (procédure d’imposition partielle ou procédure du taux réduit) relevaient de la marge de manœuvre cantonale.63 Dans une contribution relative au projet mis en consultation, Baumann a critiqué le fait qu’un taux d’imposition partielle uniforme ne tiendrait pas compte des différentes situations cantonales et violerait l’autonomie tarifaire des cantons.64
24 Réglementations cantonales anticipées. Plusieurs cantons ont atténué la double imposition déjà avant 2009. Les règles cantonales qui correspondent à l’art. 7, al. 1, LHID révisé sont couvertes par l’art. 190 Cst. dès l’entrée en vigueur de celui-ci.65 Pour la période antérieure, la loi fédérale ultérieure ne protège une règle cantonale que si celle-ci a été adoptée dans un rapport matériel et temporel suffisamment étroit, en s’inspirant de l’art. 7, al. 1, LHID et en l’anticipant. Le Tribunal fédéral l’a admis pour l’Argovie (2007), Bâle-Campagne et Zurich (2008), mais l’a nié pour Schaffhouse, qui avait introduit dès 2004 un allègement sélectif ; celui-ci était inconstitutionnel.66 Selon le Tribunal fédéral, l’effet de seuil à la limite de 10 % a été voulu par le législateur fédéral ; il doit être accepté en raison de l’art. 190 Cst.67
25 Pas de conditions divergentes. L’art. 7, al. 1, LHID ne couvre pas des conditions qui s’écartent du droit fédéral. Étaient inconstitutionnelles, dans le canton de Berne, la limitation de l’allègement aux sociétés ayant leur siège en Suisse et son extension aux participations inférieures à 10 % d’une valeur vénale d’au moins 2 millions de francs.68 De même, un dividende d’une GmbH allemande a bénéficié de l’allègement dans le canton de Zoug, bien que le droit cantonal le limitât aux sociétés suisses.69 La procédure zurichoise du taux réduit s’étendait aussi aux rendements de participations étrangères.70
2. Imposition partielle obligatoire depuis 2020
Section intitulée « 2. Imposition partielle obligatoire depuis 2020 »26 Au moins 50 %. Depuis l’entrée en vigueur de la loi fédérale relative à la réforme fiscale et au financement de l’AVS (RFFA) le 1er janvier 2020, les rendements de participations qualifiées sont imposables dans tous les cantons à hauteur d’au moins 50 % ; les cantons peuvent prévoir une imposition plus élevée.71 Selon le message, la procédure d’imposition partielle devait devenir obligatoire pour tous les cantons ; l’allègement devait intervenir par l’assiette, un allègement par le taux ne devant plus être possible, ce qui entraînerait une simplification dans les rapports intercantonaux. Le Conseil fédéral avait proposé 70 % afin de corriger une sous-imposition des détenteurs de participations ; le Parlement a fixé 50 % comme limite inférieure.72 Avant la réforme, selon Aebi/Hinny, dix cantons appliquaient la procédure du taux réduit et 16 cantons la procédure d’imposition partielle.73 Pour autant que l’on puisse en juger, il n’existe pas de jurisprudence sur la question de savoir dans quelle mesure les cantons peuvent aller au-delà de 50 %.
27 Sujet et objet relevant du droit fédéral. Le droit fédéral détermine de manière contraignante qui bénéficie de l’allègement et quels rendements en bénéficient ; une marge de manœuvre existe notamment quant à l’ampleur (et, jusqu’en 2019, quant à la méthode).74 Lorsque la LIFD et la LHID concordent, elles doivent être interprétées de la même manière ; l’imposition partielle ne saisit que les rémunérations du capital mis à disposition, raison pour laquelle les distributions d’une société coopérative sans capital social ne sont pas des rendements de participations.75 Les remboursements d’apports de capital ne constituent pas un rendement de la fortune ; le principe de l’apport de capital est défini à l’art. 7b LHID de la même manière que dans la LIFD.76 Sur les différents rendements de participations, cf. la contribution relative à l’art. 20 LIFD.
28 Rapports intercantonaux. Comme l’ampleur de l’allègement est cantonale, les cantons déterminent différemment le rendement de la fortune. Chaque domicile fiscal applique sa propre réglementation ; en l’absence d’un rendement de participation qualifiée imposable dans le canton, il n’y existe pas de droit à l’allègement, et un dividende imposé dans un autre canton n’est pris en compte qu’à son montant brut pour la détermination du taux.77 Si l’allègement fait naître une perte dans un canton, celle-ci est reportée, selon la circulaire 32 de la Conférence suisse des impôts, sur les autres cantons présentant des revenus nets positifs, chaque canton atténuant selon son propre droit ; la circulaire date de la période antérieure à la RFFA.78 Pour autant que l’on puisse en juger, le report d’une telle perte n’a pas été tranché par le Tribunal fédéral.
III. Art. 7, al. 1bis, LHID
Section intitulée « III. Art. 7, al. 1bis, LHID »29 Moment de la réalisation. L’al. 1bis prévoit que le rendement de la fortune provenant de la vente de droits de participation à la société est considéré comme réalisé dans l’année pendant laquelle la créance d’impôt anticipé prend naissance (art. 4a et 12 de la loi fédérale sur l’impôt anticipé).79 Le Tribunal fédéral a qualifié cette règle de solution spéciale pragmatique à un problème d’impôt anticipé, partiellement étendue à l’impôt sur le revenu ; elle ne justifie pas de correction correspondante pour l’impôt sur le capital de la société.80 Sur l’acquisition de propres droits de participation, cf. la contribution relative à l’art. 20 LIFD.
IV. Art. 7, al. 1ter, LHID
Section intitulée « IV. Art. 7, al. 1ter, LHID »30 Comme dans la LIFD. L’al. 1ter définit le caractère de prévoyance de la même manière que l’art. 20, al. 1, let. a, LIFD ; le Tribunal fédéral en a déduit que le rachat d’une assurance de rente sans caractère de prévoyance doit être traité sur le plan cantonal de la même manière que pour l’impôt fédéral direct.81 La disposition s’applique depuis le 1er janvier 2001 et, selon l’art. 78a LHID, uniquement aux assurances conclues après le 31 décembre 1998 ; pour les contrats plus anciens, l’ancien droit cantonal reste déterminant, lequel n’est examiné que sous l’angle de l’arbitraire.82 Selon le Tribunal administratif du canton de Nidwald, une assurance sur sa propre vie est requise.83 Pour le détail, cf. les contributions relatives aux art. 20 et 24 LIFD.
V. Art. 7, al. 2, LHID
Section intitulée « V. Art. 7, al. 2, LHID »31 Réglementation exhaustive. L’al. 2 a la même teneur que l’art. 22, al. 3, LIFD.84 Avec l’imposition limitée des rentes viagères et la déduction limitée des primes, le législateur fédéral a choisi un système qui ne laisse aucune marge de manœuvre aux cantons ; le Tribunal fédéral examine librement.85 L’imposition partielle des rentes viagères est une exception à interpréter restrictivement ; il n’existe pas de notion fiscale autonome de rente viagère ; le point de départ est le droit des obligations, apprécié à la lumière de la théorie de l’accroissement de la fortune nette.86 Les rentes provenant d’une pure assurance de risque et les rentes d’une institution de prévoyance professionnelle étrangère propre à une profession ne sont pas des rentes viagères.87
32 Application directe. Le droit transitoire vaudois, qui voulait encore imposer intégralement les rentes viagères jusqu’en 2015 après la réduction de la quote-part à 40 %, violait selon le Tribunal fédéral l’art. 7, al. 2, LHID, qui est clair ; les cantons ne peuvent pas créer de droit transitoire propre à cet égard, et la disposition était directement applicable dès le 1er janvier 2001.88 À l’inverse, la LHID ne contient pas de régime transitoire comme l’art. 204 LIFD ; selon le Tribunal fédéral, qui se fonde sur la doctrine, les cantons sont néanmoins tenus de reprendre un tel régime transitoire. La règle transitoire zurichoise ne vaut, comme l’art. 204 LIFD, que pour la génération d’entrée de la prévoyance professionnelle.89
33 Part de rendement depuis 2025. Depuis le 1er janvier 2025, la part de rendement n’est plus fixée forfaitairement à 40 %, mais en fonction du contexte des taux d’intérêt ; le législateur a voulu ainsi supprimer une surimposition.90 Pour les assurances de rentes viagères étrangères ainsi que les contrats de rentes viagères et d’entretien viager (let. c), la part de rendement s’élève, selon le calcul de l’AFC, à 7 % (période fiscale 2025).91 Pour l’art. 7, al. 2, LHID, le message renvoie aux explications relatives à l’art. 22, al. 3, LIFD ; cf. à ce sujet la contribution relative à l’art. 22 LIFD.92
34 Restitution, indemnité en capital et valeur de rachat. Selon le Tribunal fédéral, le montant de restitution d’une assurance de rente viagère est également soumis à la répartition selon l’al. 2 : la part de rendement est imposée comme revenu dans le canton de domicile du bénéficiaire, le reste fait partie de la succession et relève de la souveraineté fiscale du canton du dernier domicile du défunt.93 Les indemnités en capital provenant de rentes viagères et d’assurances sur la vie du pilier 3b ne doivent pas être traitées différemment sur le plan cantonal que pour l’impôt fédéral direct.94 Depuis la réduction de la quote-part, la valeur de rachat d’une rente viagère pendant la phase de rente doit être prise en compte comme fortune chez le créancier et comme dette chez le débiteur.95
VI. Art. 7, al. 3, LHID
Section intitulée « VI. Art. 7, al. 3, LHID »35 Placements collectifs. L’al. 3 attribue proportionnellement aux investisseurs les revenus provenant de placements collectifs et en excepte les rendements de la propriété foncière directe. La disposition a été introduite par la loi fédérale sur les placements collectifs96 et correspond, selon le message, à l’art. 10 LIFD modifié.97 Le projet de 1983 contenait déjà, pour les fonds de placement, une réglementation avec déduction des rendements de la propriété foncière directe.98 Pour autant que l’on puisse en juger, il n’existe pas de jurisprudence relative à l’al. 3 ; cf. les contributions relatives aux art. 10 et 20 LIFD.
VII. Art. 7, al. 4, LHID
Section intitulée « VII. Art. 7, al. 4, LHID »A. Énumération exhaustive
Section intitulée « A. Énumération exhaustive »36 « Sont seuls exonérés ». Le catalogue de l’al. 4 est exhaustif ; les cantons ne peuvent pas déclarer d’autres revenus exonérés.99 En tant qu’exceptions au principe de l’impôt sur le revenu net global, les exonérations doivent être interprétées restrictivement.100 S’agissant des exonérations, l’art. 7, al. 4, LHID ne laisse aucune marge de manœuvre aux cantons, et le Tribunal fédéral examine librement ; une norme cantonale qui se borne à mettre en œuvre une exonération selon l’al. 4 est couverte par le droit fédéral et doit être appliquée en vertu de l’art. 190 Cst. (N. 6).101 Selon le message relatif à la loi fédérale sur les jeux d’argent, les revenus exonérés reposent principalement sur des considérations sociales.102
37 Conséquences. Le système d’exonération se rattache à la provenance des revenus ; il n’en découle aucun droit à l’exonération de revenus jusqu’à concurrence du droit à des prestations complémentaires.103 Les rentes de l’assurance-invalidité et de la prévoyance professionnelle (N. 10) sont entièrement imposables, même lorsqu’un versement rétroactif a été directement compensé avec la restitution de l’aide sociale.104 Les tribunaux cantonaux suivent cette ligne : des exonérations plus étendues, par exemple pour les rentes des assurances sociales ou pour le revenu jusqu’au minimum vital, sont inadmissibles, et il n’existe pas de cas d’exonération pour les subventions de promotion de mesures énergétiques.105 Le Tribunal administratif de première instance genevois a qualifié une déduction cantonale en faveur des bénéficiaires de rentes AVS et AI d’exonération déguisée contraire au droit de l’harmonisation.106
38 Pas de lacune. Avant l’introduction de la let. hbis, la solde des sapeurs-pompiers était imposable selon le Tribunal administratif neuchâtelois, parce que le catalogue est exhaustif et ne contient pas de lacune.107 De nouvelles exonérations supposent dès lors une modification de la LHID, comme celle intervenue pour la solde des sapeurs-pompiers, les gains de jeux d’argent et les prestations transitoires (N. 47, 49, 44).
B. Les différentes exonérations
Section intitulée « B. Les différentes exonérations »39 Gains en capital et droits de souscription (let. a et b). Les gains en capital réalisés sur la fortune mobilière privée et le produit des droits de souscription de la fortune privée sont exonérés ; demeure réservé l’impôt sur les gains immobiliers frappant les gains provenant de l’aliénation de participations à des sociétés immobilières et d’actes juridiques qui ont les mêmes effets économiques qu’une aliénation (art. 12, al. 2, let. a et d, LHID). Selon le Tribunal fédéral, l’exonération est une exception voulue, mais contraire au système, et à interpréter avec retenue.108 Le rendement de la fortune (al. 1) et le gain en capital exonéré s’excluent mutuellement ; la délimitation est harmonisée.109 La rente périodique du droit de superficie est un rendement de la fortune immobilière, non un gain immobilier.110
40 Genèse de la let. b. Selon Hongler/Weder/Graf, le projet de 1983 laissait les cantons libres de prélever une imposition plus étendue ; à l’époque, certains cantons connaissaient un impôt sur les gains de participations ou un impôt général sur les gains en capital. Lors des délibérations parlementaires, une proposition d’impôt sur les gains en capital a été rejetée, et les auteurs y voient un engagement législatif clair en faveur de l’exonération des gains en capital privés.111 Sur la délimitation en détail, cf. les contributions relatives aux art. 16 et 20 LIFD.
41 Succession et donation (let. c). L’exonération vise à éviter une double charge avec l’impôt cantonal sur les successions et les donations.112 La notion de revenu est harmonisée ; l’exonération des donations et des subsides est prescrite par l’art. 7, al. 4, let. c et f, LHID.113 Selon le Tribunal fédéral, la notion fiscale de donation s’applique sous réserve d’une définition contraire du droit cantonal dans le domaine non harmonisé.114 Un lien avec le rapport de travail n’exclut pas un legs exonéré ; le transfert de l’ensemble des actions en vue du règlement de la succession a été traité comme un legs.115 Sur la délimitation entre donation, subside et cadeau d’ancienneté, cf. la contribution relative à l’art. 24 LIFD.
42 Assurance de capitaux et changement d’emploi (let. d et e). Pour le pilier 3b, la clause générale s’applique ; sont exonérés les versements provenant d’assurances de capitaux privées susceptibles de rachat, à l’exception des polices de libre passage et sous réserve de l’al. 1ter.116 L’exonération ne concerne que les assurances de capitaux, non le montant de restitution d’une assurance de rente viagère ni les rentes provenant d’une pure assurance de risque.117 Selon la let. e, les prestations en capital versées lors d’un changement d’emploi ne sont exonérées que si le bénéficiaire les réinvestit à son propre profit dans la prévoyance dans le délai d’un an ; le virement sur le compte de prévoyance du conjoint ne suffit pas.118
43 Attribution intercantonale (let. d). Les prestations d’assurance exonérées de l’impôt sur le revenu (al. 4, let. d) sont attribuées, sur le plan intercantonal, au canton du dernier domicile du défunt, les prestations de prévoyance et d’assurance imposables au titre de l’impôt sur le revenu au canton de domicile du bénéficiaire.119
44 Subsides et prestations sous condition de ressources (let. f, k et n). L’art. 7, al. 1 et al. 4, let. f, LHID doivent être interprétés de la même manière que l’art. 16, al. 1, et l’art. 24, let. d, LIFD.120 Une contribution du Fonds national assortie d’une contre-prestation de recherche n’est pas un subside, pas plus que le « revenu minimum » genevois en tant que droit individuel, non remboursable et assorti d’une obligation de contre-prestation.121 Lorsqu’une personne morale aide une personne dans le besoin sans contre-prestation, un subside est présumé.122 Le Tribunal administratif du canton de Glaris a qualifié la réduction des primes de subside.123 Les prestations complémentaires (let. k) et les prestations transitoires (let. n) sont exonérées en tant que prestations sous condition de ressources destinées à couvrir le minimum vital.124 Pour le détail, cf. la contribution relative à l’art. 24 LIFD.
45 Prestations fondées sur le droit de la famille (let. g). La let. g ne laisse aucune marge de manœuvre aux cantons ; conjointement avec l’art. 9, al. 2, let. c, LHID, elle prescrit le principe de corrélation : les contributions d’entretien versées au conjoint séparé ou divorcé et pour les enfants sous autorité parentale sont imposables chez le bénéficiaire et déductibles chez le débiteur.125 Sont également imposables les contributions d’entretien pour enfants que le débiteur verse directement à des tiers, par exemple des frais d’écolage.126 Les déductions sociales et le barème pour les parents vivant séparés ne sont en revanche pas harmonisés.127
46 Entretien sous forme de capital (let. g). Le Tribunal fédéral a laissé ouverte la question de savoir si, en raison du caractère exhaustif des art. 7, al. 4, et 9, al. 4, LHID, les cantons sont libres d’inclure les prestations d’entretien sous forme de capital.128 Pour l’impôt fédéral direct, cf. la contribution relative à l’art. 23 LIFD.
47 Solde des sapeurs-pompiers (let. hbis). Depuis le 1er janvier 2013, la let. hbis exonère la solde des sapeurs-pompiers de milice jusqu’à concurrence d’un montant déterminé par le droit cantonal. Selon le message, les cantons doivent introduire une limite supérieure, mais sont libres d’en fixer le montant ; ne sont pas exonérées les indemnités forfaitaires pour les cadres, les indemnités de fonction et les indemnités pour travaux administratifs, auxquelles fait défaut le lien étroit avec les exercices et les interventions.129 Les cantons devaient adapter leur législation dans un délai de deux ans ; dans le canton de Zurich, la solde des sapeurs-pompiers était encore imposable pour les impôts cantonaux et communaux 2013, mais déjà exonérée pour l’impôt fédéral direct.130 Sur la let. h et sur la notion de tâches essentielles, cf. la contribution relative à l’art. 24 LIFD.
48 Tort moral (let. i). S’agissant de l’exonération des versements à titre de réparation du tort moral, les cantons ne disposent d’aucune marge de manœuvre. L’indemnité pour licenciement abusif (art. 336a CO131) constitue selon le Tribunal fédéral, dans son ensemble, une réparation du tort moral exonérée, parce que son but premier est la compensation de l’atteinte à la personnalité et qu’une répartition serait pratiquement impossible ; ce qui vaut pour l’art. 24, let. g, LIFD s’applique de la même manière à l’impôt cantonal.132 Cf. la contribution relative à l’art. 24 LIFD.
49 Gains de jeux d’argent (let. l à m). Avec la LJAr, les gains provenant de jeux d’argent autorisés ont été largement exonérés, afin d’éviter des distorsions de concurrence entre les jeux de casino et les jeux de grande envergure ; le Conseil fédéral avait proposé l’exonération illimitée, le Parlement a introduit la limite d’un million de francs.133 Pour les jeux de grande envergure et les jeux de casino en ligne (let. lbis), les cantons peuvent fixer un montant plus élevé. Pour les gains provenant de loteries et de jeux d’adresse destinés à promouvoir les ventes (let. m), ils doivent fixer un seuil d’exonération, et non une franchise ; ils en déterminent eux-mêmes le montant.134 La LHID laisse ouverte la manière dont les gains de jeux d’argent imposables sont imposés ; certains cantons les imposent séparément du reste du revenu à un taux spécial ou selon un barème spécial.135
50 Gains de jeux d’argent dans la jurisprudence cantonale. Avant les modifications apportées par la loi fédérale du 15 juin 2012 (RO 2012 5977) et par la LJAr, les gains de loteries et de jeux-concours télévisés étaient imposables.136 Selon le Tribunal cantonal neuchâtelois, un gain de loterie de l’année 2005 versé sous forme de rente est exonéré à partir de 2019, jusqu’à concurrence d’un million de francs, en vertu de la norme cantonale parallèle à la let. lbis.137 Pour autant que l’on puisse en juger, il n’existe pas de jurisprudence du Tribunal fédéral relative aux let. lbis et m. Pour les détails, cf. la contribution relative à l’art. 24 LIFD.
VIII. Perspectives
Section intitulée « VIII. Perspectives »51 Suppression de la valeur locative. Avec la loi fédérale relative au changement de système d’imposition de la propriété du logement, l’expression « y compris la valeur locative de l’habitation du contribuable dans son propre immeuble » disparaît de l’art. 7, al. 1, 1re phrase, LHID au 1er janvier 2029.138 La Commission de l’économie et des redevances du Conseil des États avait proposé de continuer à saisir l’usage propre des résidences secondaires ; le Parlement a suivi la proposition du Conseil fédéral en faveur d’un changement de système complet.139 Selon Margraf, la valeur locative disparaît aussi pour les immeubles situés à l’étranger, tandis que les revenus locatifs restent imposables en vertu de l’art. 7, al. 1, LHID.140 S’agissant des impôts immobiliers sur les résidences secondaires principalement occupées par leur propriétaire, les cantons peuvent déroger aux principes de l’art. 127, al. 2, Cst., pour autant que la valeur locative de ces immeubles ne soit pas imposée (art. 127, al. 2bis, Cst. dans sa teneur à partir du 1er janvier 2029).141
52 Imposition individuelle. La loi fédérale sur l’imposition individuelle a été acceptée en votation populaire le 8 mars 2026 et entre en vigueur en 2032 selon la décision du Conseil fédéral.142 Le projet du Conseil fédéral adaptait la lettre de l’al. 4, let. g, à l’imposition individuelle : devraient être exceptées de l’exonération les contributions d’entretien qu’une personne contribuable obtient pour elle-même en cas de divorce ou de séparation judiciaire ou de fait.143
53 Gains élevés de jeux d’argent. Selon un avant-projet du Conseil fédéral, les gains de jeux d’argent dépassant le seuil d’exonération de l’impôt fédéral direct seraient imposés dans le canton où la personne gagnante a son domicile au moment du gain, et séparément du reste du revenu par la Confédération et les cantons ; les cantons seraient libres dans le choix du barème. La consultation a duré jusqu’au 20 mars 2026.144
Vous avez trouvé une erreur ? Signalez-la-nous
Bibliographie
Section intitulée « Bibliographie »- Aebi Lukas/Hinny Pascal, Kapital- vs. Personengesellschaften, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019 (support de séminaire) [https://app.lexplorer.ch/suche?e_chunks=55576&e_sys=ile].
- Baumann Ruedi, Unternehmenssteuerreform II – Zur Vernehmlassungsvorlage (1. Teil), FStR 2004 [https://app.lexplorer.ch/suche?e_id=279&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2016/4, FStR 2016 [https://app.lexplorer.ch/suche?e_chunks=4296&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2022/3, FStR 2022 [https://app.lexplorer.ch/suche?e_chunks=11863&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 2024/1, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=13469&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Fenners Henk, Gesetzgebungs-Agenda 3/2026, FStR 2026 [https://app.lexplorer.ch/suche?e_chunks=66151&e_sys=ile].
- Baumgartner Heinz/Duss Pascal/Zigerlig Rainer, Gesetzgebungs-Agenda 2013/3, FStR 2013 [https://app.lexplorer.ch/suche?e_chunks=17755&e_sys=ile].
- Baumgartner Heinz/Hess Eric/Zigerlig Rainer, Gesetzgebungs-Agenda 2011/4, FStR 2011 [https://app.lexplorer.ch/suche?e_chunks=10323&e_sys=ile].
- Grieder Nicolas/Hongler Peter, Kommentierung zu Art. 14 StHG, in: Hongler Peter/Sutter Fabian (Hrsg.), Onlinekommentar zum Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (Steuerharmonisierungsgesetz, StHG), Version vom 1.6.2026 [https://onlinekommentar.ch/de/kommentare/sthg14].
- Hongler Peter/Weder Josiane/Graf Ivo, Der steuerfreie Kapitalgewinn, FStR 2023 [https://app.lexplorer.ch/suche?e_id=563&e_sys=ile].
- Margraf Olivier, Die Abschaffung der Eigenmietwertbesteuerung – Eine Auslegeordnung, FStR 2026 [https://app.lexplorer.ch/suche?e_id=1421&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2024/3, FStR 2024 [https://app.lexplorer.ch/suche?e_chunks=18687&e_sys=ile].
- Oesterhelt Stefan/Opel Andrea, Rechtsprechung 2025/3, FStR 2025 [https://app.lexplorer.ch/suche?e_chunks=41426&e_sys=ile].
- Reich Markus, Die ungerechtfertigte Bereicherung und andere rechtsgrundlose Vermögensübergänge im Einkommenssteuerrecht, FStR 2004 [https://app.lexplorer.ch/suche?e_id=275&e_sys=ile].
- Weidmann Markus, Realisation und Zurechnung des Einkommens, FStR 2003 [https://app.lexplorer.ch/suche?e_id=139&e_sys=ile].
Matériaux
Section intitulée « Matériaux »Confédération
Section intitulée « Confédération »- Botschaft zu Bundesgesetzen über die Harmonisierung der direkten Steuern der Kantone und Gemeinden sowie über die direkte Bundessteuer du 25 mai 1983, BBl 1983 III 1 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/1983/3_1_1_1, consulté le 4 novembre 2026 (cité : Message harmonisation fiscale).
- Botschaft zum Bundesgesetz über die Verbesserung der steuerlichen Rahmenbedingungen für unternehmerische Tätigkeiten und Investitionen (Unternehmenssteuerreformgesetz II) du 22 juin 2005, BBl 2005 4733 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2005/737, consulté le 4 novembre 2026 (cité : Message RIE II).
- Botschaft zum Bundesgesetz über die kollektiven Kapitalanlagen du 23 septembre 2005, BBl 2005 6395 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2005/1000, consulté le 4 novembre 2026 (cité : Message LPCC).
- Botschaft zum Bundesgesetz über die Steuerbefreiung des Feuerwehrsoldes du 21 avril 2010, BBl 2010 2855 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2010/508, consulté le 4 novembre 2026 (cité : Message solde des sapeurs-pompiers).
- Parlamentarische Initiative. Vereinfachungen bei der Besteuerung von Lotteriegewinnen. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates du 24 juin 2011, BBl 2011 6517 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2011/1012, consulté le 4 novembre 2026 (cité : Rapport CER-E gains de loterie).
- Botschaft zum Geldspielgesetz du 21 octobre 2015, BBl 2015 8387 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2015/2039, consulté le 4 novembre 2026 (cité : Message LJAr).
- Botschaft zum Bundesgesetz über die Steuervorlage 17 (SV17) du 21 mars 2018, BBl 2018 2527 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2018/1042, consulté le 4 novembre 2026 (cité : Message PF17).
- Botschaft zum Bundesgesetz über Überbrückungsleistungen für ältere Arbeitslose du 30 octobre 2019, BBl 2019 8251 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2019/2838, consulté le 4 novembre 2026 (cité : Message prestations transitoires).
- Parlamentarische Initiative 17.400. Systemwechsel bei der Wohneigentumsbesteuerung. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates du 27 mai 2021, BBl 2021 1631 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2021/1631, consulté le 4 novembre 2026 (cité : Rapport CER-E changement de système).
- Parlamentarische Initiative 17.400. Systemwechsel bei der Wohneigentumsbesteuerung. Bericht der Kommission für Wirtschaft und Abgaben des Ständerates vom 27.5.2021. Stellungnahme des Bundesrates du 25 août 2021, BBl 2021 2076 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2021/2076, consulté le 4 novembre 2026 (cité : Avis du Conseil fédéral changement de système).
- Botschaft zum Bundesgesetz über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen du 24 novembre 2021, BBl 2021 3028 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2021/3028, consulté le 4 novembre 2026 (cité : Message rentes viagères).
- Bundesgesetz über die Individualbesteuerung, Entwurf, BBl 2024 591 (version allemande), consultable sous https://fedlex.data.admin.ch/eli/fga/2024/591, consulté le 4 novembre 2026 (cité : Projet imposition individuelle).
- Conseil fédéral, communiqué de presse « Steueroptimierung nach hohem Geldspielgewinn soll erschwert werden » du 5 décembre 2025 (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/62b63a41-a5da-4280-a0e8-a05d3616aebf, consulté le 4 novembre 2026.
- Conseil fédéral, communiqué de presse « Individualbesteuerung tritt 2032 in Kraft » du 19 août 2026 (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/4087433d-0772-4349-be26-97ba7a310f6c, consulté le 4 novembre 2026.
Pratique administrative
Section intitulée « Pratique administrative »- Administration fédérale des contributions (AFC), Dossier Informations fiscales, L’impôt sur le revenu des personnes physiques, septembre 2025 (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/b0e96396-2f41-489d-8dd2-680a0fa98055, consulté le 4 novembre 2026 (cité : Dossier AFC impôt sur le revenu).
- AFC, Dossier Informations fiscales, Besteuerung der Eigenmietwerte, février 2026 (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/c37f9e81-7b52-4724-b88e-a6b60f3b2499, consulté le 4 novembre 2026 (cité : Dossier AFC valeurs locatives).
- AFC, Steuerbarer Ertragsanteil von ausländischen Leibrentenversicherungen sowie von Leibrenten- und Verpfründungsverträgen, publié le 30 janvier 2026 (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/846f0671-c9d7-4a91-872c-cad76643858f, consulté le 4 novembre 2026.
- Conférence suisse des impôts (CSI), Circulaire 32 du 1er juillet 2009, Milderung der wirtschaftlichen Doppelbelastung und ihre Auswirkungen auf die interkantonale Steuerausscheidung (version allemande), consultable sous https://mcp-tax.lexplorer.ch/s/doc/081ca9a6-a7b3-4192-b4c3-8904ba6ed815, consulté le 4 novembre 2026.
Bibliographie complémentaire
Section intitulée « Bibliographie complémentaire »Autres publications pertinentes pour cette disposition, tirées des publications de l'ILE-HSG et de leurs bibliographies, non citées ci-dessus.
- Amonn Toni, Praktische Auswirkungen des Entwurfs zum Systemwechsel Eigenmietwertbesteuerung, FStR 2001/3 ILE
- Arnold Kurt, Die Besteuerung der Anlagefonds und der anlagefondsähnlichen Instrumente sowie deren Anteilsinhaber in der Schweiz, FStR 2003/2 ILE
- Bever Carolina, Die Besteuerung des Irrevocable Discretionary Trusts in der Schweiz und dem Fürstentum Liechtenstein. Rechtsvergleich und Würdigung im Lichte des Leistungsfähigkeitsprinzips, ILE Working Paper Nr. 2024-19, 2024 ILE
- Der Verkauf von Anteilen an der Immobiliengesellschaft im schweizerischen Steuerrecht, Schriftenreihe Finanzwissenschaft und Finanzrecht Bd. 116, 2019 ILE
- Gewerbsmässiger Wertschriftenhandel - wie weiter?, FStR 2001/2 ILE
- Gschwend Lukas/Rossi Alexander, Die Geschichte der Eigenmietwertbesteuerung in der Schweiz unter besonderer Berücksichtigung des Kantons St.Gallen, FStR 2025 ILE
- Jäger Hans-Joachim, US-amerikanische Mitarbeiterbeteiligungspläne im Einkommens- und Vermögenssteuerrecht der Schweiz, FStR 2002/1 ILE
- Meister Thomas, Kapitaleinlagen und Kapitalgewinne bei Vorratsaktien, FStR 2001/2 ILE
- Meister Thomas, Patronale Vorsorgebeiträge bei der Einkommens- und Quellensteuer, FStR 2005/1 ILE
- Meister Thomas/von der Weid Roger, Besteuerung von Mitarbeiteraktien und -optionen, FStR 2003/1 ILE
- Obligationen und derivative Finanzinstrumente - der neue Anhang III zum Kreisschreiben 4, FStR 2002/4 ILE
- Oesterhelt Stefan/Gammeter Thomas, Das Formelwertprinzip bei Mitarbeiteraktien, FStR 2024/4 ILE
- Risi Andreas, Besteuerung von Mitarbeiterbeteiligungen - der Bericht der gemischten Arbeitsgruppe, FStR 2002/3 ILE
- Risi Andreas/Schmid Remo, Besteuerung von Mitarbeiterbeteiligungen - Gesetzesentwurf im Parlament, FStR 2005/3 ILE
- Rohner Tobias F., Quasifusionen – Eine Bestandesaufnahme aus steuerrechtlicher Sicht, FStR 2017/3 ILE
- Rufener Adrian, Besteuerung einer Invalidenrente nach IVG, FStR 2006/4 ILE
- Salom Jessica, L’attribution du revenu en droit fiscal suisse et international, FStR 2011/3 ILE
- von Streng Etienne/Vuilleumier Frédéric, Steuerrechtliche Behandlung von Abgangsentschädigungen und anderen Kapitalabfindungen des Arbeitsgebers, FStR 2003/1 ILE
- Weidmann Markus/Schmid Christoph Oliver, Aspekte der Besteuerung von Finanzmarktprodukten aus struktur- und anwendungsorientierter Sicht, FStR 2005/1 ILE
- Amonn Toni, Eigenmietwertbesteuerung – Systemwechsel mit zu grossen Schwächen, StR 55 (2000), 833 ff.
- Benz Rolf, Kantonale Halbsatzverfahren für Dividenden aus Beteiligungen von mindestens 10 Prozent sind bundesrechtskonform, zsis 2009 Best Case Nr. 11
- Benz Rolf, Milderung der wirtschaftlichen Doppelbelastung Aktueller Stand der Gesetzgebung und deren Gültigkeit im Lichte der vier Urteile des Bundesgerichts vom 25. September 2009, zsis 2009 Monatsflash Nr. 11
- Bosshard Erich/Funk Philip, Steueroptimierte Gehaltsnebenleistungen, Muri/Bern 2000
- Brauchli Rohrer Barbara/Wildman Eveline, Steuerfreier Kapitalgewinn, ST 2015, 390 ff.
- Bähler Daniel, Unterhalt bei Trennung und direkte Steuern, ZBJV 2002, 16 ff.
- Cagienard Mark/Jenny Daniel, Steuerfreier privater Kapitalgewinn: Tragweite und Grenzen der wirtschaftlichen Betrachtungsweise, GesKR 2015, 438 ff.
- Canonica Francesco, Die Bewertung von Baurecht, Nutzniessung und Wohnrecht, Bern 2016
- De Le Court Frédéric, La requalification du gain en capital de la fortune privée en revenu imposable. Présentation de divers cas tirés de la jurisprudence du Tribunal fédéral, NF 5/2025, 285 ff.
- Duss Fabian/Felber Michael, Paradigmenwechsel beim Rückkauf eigener Beteiligungsrechte. Das Bundesgericht schneidet alte Zöpfe ab, StR 2020, 200 ff.
- Gurtner Peter/Locher Peter, Theoretische Aspekte der Eigenmietwertbesteuerung, ASA 69 (2000/01), 597 ff.
- Jaeger Hans-Joachim/Weber Markus, Besteuerung von derivativen Finanzinstrumenten im Privatvermögen. Vom Kreisschreiben Nr. 15 zur Swiss Derivative Map - ein steuerlicher Brückenschlag, ST 2007, 881 ff.
- Kapalle Urs/Eichler Marcel, Neuerungen im Kreisschreiben Nr. 15 der ESTV zu Obligationen und derivativen Finanzinstrumenten, StR 2007, 322 ff.
- Lang Peter, Revision Rentenbesteuerung Säule 3b, StR 2023, 269
- Locher Peter, Die Eigenmietwertbesteuerung wird abgeschafft: Wie weiter?, ASA 94 (2025/2026), 161
- Locher Peter, Einkommenssteuerliche Behandlung von Wohnrechten, Nutzniessungen und obligatorischen Nutzungsrechten im privaten Bereich, ZStP 2006, 1 ff.
- Locher Peter, Einkommenssteuerrechtliche Behandlung von Wohnrechten, Nutzniessungen und obligatorischen Nutzungsrechten im privaten Bereich, ZStP 2006
- Locher Peter/Gurtner Peter, Eigenmietwertbesteuerung und Verschuldungsanreize, ASA 91 (2022/ 2023), 241
- Locher Peter/Gurtner Peter, Warum wird der Eigenmietwert im (noch) geltenden Recht steuerlich erfasst? Zugleich eine kritische Auseinandersetzung mit dem «Zuflussprinzip», ASA 93 (2024/2025), 647
- Mengiardi Andri, Die Besteuerung der Investition in derivative Anlageprodukte («strukturierte Produkte») nach Schweizer Recht, Diss. Freiburg, Zürich 2008
- Muster Adrian/Götz Kevin, Nutzungsrechte an Grundstücken: Besteuerung als privates Ertragseinkommen, StR 2011, 806
- Oesterhelt Stefan, Verfassungsrechtliche Aspekte des Dividendenprivilegs. Bundesgerichtsurteile vom 25.9.2009 zur Unternehmenssteuerreform, ST 2010, 141
- Opel Andrea/Oesterhelt Stefan, Härtefallklauseln beim Eigenmietwert, StR 2023, 101
- Peter Natalie, US-amerikanische Mitarbeiterbeteiligungspläne im Einkommens- und Vermögenssteuerrecht der Schweiz, Diss., Zürich 2001
- Peter-Szerenyi Linda, Der Begriff der Vorsorge im Steuerrecht, Zürich 2001
- Richner Felix, Unterpreisliche Gebrauchsüberlassung von Wohneigentum, ZStP 2008, 271 ff.
- Sieber Otmar, Ungereimtheiten bei der Besteuerung von Wohn- und Nutzniessungsrechten, ST 2002, 97 ff.
- Warum wird der Eigenmietwert im (noch) geltenden Recht steuerlich erfasst?, ASA 93 (2024/2025), 647
-
Loi fédérale du 14 décembre 1990 sur l’harmonisation des impôts directs des cantons et des communes (RS 642.14 ; ci-après : LHID). ↩
-
Loi fédérale du 14 décembre 1990 sur l’impôt fédéral direct (RS 642.11 ; ci-après : LIFD). ↩
-
Message harmonisation fiscale, p. 90 et 290 (sur l’art. 8 P-LHID) (version allemande). ↩
-
RO 1998 669 ; RO 1999 2374 ; RO 2006 5379 ; RO 2012 489 ; RO 2012 5977 ; RO 2014 1105 ; RO 2018 5103 ; RO 2019 2395 ; RO 2021 373 ; RO 2023 38 ; sur l’atténuation de la double imposition à partir du 1er janvier 2009, ATF 136 I 49 faits A et consid. 3.4. ↩
-
Constitution fédérale de la Confédération suisse du 18 avril 1999 (RS 101 ; ci-après : Cst.) ; arrêt 9C_204/2023 du 18 octobre 2023 consid. 2.2 ; AFC, Dossier Informations fiscales, L’impôt sur le revenu des personnes physiques, septembre 2025 (ci-après : Dossier AFC impôt sur le revenu), ch. 1.2. ↩
-
ATF 141 II 326 consid. 4 ; arrêt 9C_604/2022 du 1er mai 2024 consid. 3.1. ↩
-
Examen libre : arrêt 2C_711/2012 du 20 décembre 2012 consid. 1.4 (rentes viagères) ; arrêt 2C_546/2021 du 31 octobre 2022 consid. 2.1 (tort moral) ; arrêt 2C_974/2019 du 17 décembre 2020 consid. 2.1 (options de collaborateur) ; examen restreint : arrêt 2C_843/2016 du 31 janvier 2019 consid. 2.2.2 ; arrêt 2C_767/2021 du 24 juin 2022 consid. 7.1 (valeur locative). ↩
-
ATF 136 I 49 consid. 3.3 et 4.1 ; arrêt 2C_345/2021 du 29 octobre 2021 consid. 2.2.2 et 2.2.4. ↩
-
Arrêt 2P.181/2005 du 8 février 2006 consid. 4.2. ↩
-
ATF 141 II 326 consid. 4 ; arrêt 2A.381/2006 du 29 novembre 2006 consid. 3.1 (revenus provenant d’un rapport de travail) ; arrêt 2A.103/2007 du 28 avril 2008 consid. 2.3.4 (subsides) ; arrêt 2C_703/2017 du 15 mars 2019 consid. 3.1 ; arrêt 9C_604/2022 du 1er mai 2024 consid. 3.1 ; arrêt 9C_666/2024 du 26 février 2025 consid. 2.1. ↩
-
Arrêt 2C_1071/2020 du 19 février 2021 consid. 3.4.2 (rendement de participations). ↩
-
Arrêt 2A.151/2005 du 1er novembre 2005 consid. 5 ; arrêt 2C_974/2019 du 17 décembre 2020 consid. 13.4 (moment de la réalisation en cas d’options de collaborateur) ; arrêt 9C_738/2022 du 30 mai 2023 consid. 3.1. ↩
-
ATF 139 II 363 consid. 2.1 s. ; ATF 140 II 157 consid. 7.4 ; arrêt 2C_1155/2014 du 1er février 2016 consid. 3.2.1 ; cf. Reich, FStR 2004, Die ungerechtfertigte Bereicherung und andere rechtsgrundlose Vermögensübergänge im Einkommenssteuerrecht, ch. 3.1.1. ↩
-
ATF 141 II 326 consid. 6.2 ; arrêt 2C_622/2011 du 29 février 2012 consid. 4. ↩
-
Arrêt 2C_622/2011 du 29 février 2012 consid. 4 ; arrêt 2C_1155/2014 du 1er février 2016 consid. 3.2.2 s. ↩
-
ATF 133 II 287 consid. 3. ↩
-
Arrêt 2C_77/2017 du 16 janvier 2019 consid. 4.4, 5.1.1 et 5.1.2. ↩
-
Arrêt 2C_743/2019 du 20 avril 2020 consid. 8. ↩
-
Arrêt 2C_906/2010 du 31 mai 2012 consid. 5.1 et 8.3. ↩
-
Loi fédérale du 25 juin 1982 sur la prévoyance professionnelle vieillesse, survivants et invalidité (RS 831.40 ; ci-après : LPP) ; arrêt 2C_680/2019 du 12 février 2020 consid. 2.2.2 et 3 ; arrêt 2C_139/2022 du 31 août 2022 consid. 5. ↩
-
Arrêt 2A.54/2003 du 30 avril 2004 consid. 2.2 ; arrêt 2C_245/2010 du 25 janvier 2011 consid. 2.5.1. ↩
-
ATF 146 II 97 consid. 2.3.1 ; arrêt 2C_187/2017 du 19 février 2020 consid. 3 (non publié aux ATF 146 II 97). ↩
-
Arrêt 2C_188/2007 du 26 juin 2008 consid. 2.3 et 3.1 ; arrêt 2C_475/2016 du 30 novembre 2016 consid. 4. ↩
-
ATF 124 I 145 consid. 3c ; ATF 128 I 240 consid. 2.2 ; ATF 132 I 157 consid. 3.2 s. ; arrêt 2C_509/2020 du 7 octobre 2020 consid. 4.7. ↩
-
Arrêt 2C_940/2021 du 20 septembre 2022 consid. 3.2 ; arrêt 2C_509/2020 du 7 octobre 2020 consid. 4.7. ↩
-
Arrêt 2C_1087/2018 du 29 juillet 2019 consid. 2. ↩
-
ATF 124 I 101 consid. 5. ↩
-
Message harmonisation fiscale, p. 90 (version allemande). ↩
-
Weidmann, FStR 2003, Realisation und Zurechnung des Einkommens, ch. 2.4.1. ↩
-
Arrêt 2C_26/2022 du 15 février 2022 consid. 3.3.3. ↩
-
Arrêt 2C_509/2020 du 7 octobre 2020 consid. 3 ; arrêt 2C_940/2021 du 20 septembre 2022 consid. 3.2 ; arrêt 2C_1087/2018 du 29 juillet 2019 consid. 4.4. ↩
-
Arrêt 2C_510/2017 du 16 septembre 2019 consid. 7.2.3. ↩
-
Arrêt 2C_1039/2015 du 28 avril 2016 consid. 5 ; dans le même sens Oesterhelt/Opel, FStR 2025, Rechtsprechung 2025/3, section « Kantonaler Spielraum beim Eigenmietwert und Unternutzung ». ↩
-
Arrêt 2C_23/2019 du 29 janvier 2019 consid. 3.3.4. ↩
-
Arrêt 2C_700/2021 du 23 juin 2022 consid. 5.1–5.3 ; cf. arrêt 2C_829/2016 du 10 mai 2017 consid. 10.1 et 10.3. ↩
-
ATF 140 II 157 consid. 7.6.1. ↩
-
ATF 124 I 145 consid. 3b s. ↩
-
Arrêt 2C_843/2016 du 31 janvier 2019 consid. 2.2.2 ; arrêt 2C_26/2022 du 15 février 2022 consid. 3.3.1 s. ; ATF 148 I 210 consid. 4.4.2. ↩
-
ATF 128 I 240 consid. 2.2 ; arrêt 2C_1000/2011 du 19 juin 2012 consid. 1.3 ; arrêt 2C_700/2021 du 23 juin 2022 consid. 5.1 ; arrêt 9C_397/2024 du 16 septembre 2025 consid. 6.1 ; cf. Weidmann, FStR 2003, Realisation und Zurechnung des Einkommens, section « Kantonale Regelungen und Bewertung des Eigenmietwerts ». ↩
-
ATF 124 I 145 consid. 4b. ↩
-
ATF 124 I 145 consid. 4 ; ATF 143 I 137 consid. 3.3 ; ATF 148 I 210 consid. 4.4.6 ; arrêt 2C_843/2016 du 31 janvier 2019 consid. 2.2.1 ; arrêt 2C_767/2021 du 24 juin 2022 consid. 7.1. ↩
-
ATF 143 I 137 consid. 4.5.2 s. (Bâle-Campagne). ↩
-
Oesterhelt/Opel, FStR 2024, Rechtsprechung 2024/3, section « Bewertung von unbeweglichem Vermögen im Inland ». ↩
-
Arrêt 2C_823/2008 du 21 juillet 2009 consid. 6 ; cf. ATF 128 I 240 consid. 2.2. ↩
-
Arrêt de la CA BS VD.2021.258 du 21 mars 2022 consid. 3.3.2. ↩
-
Dossier AFC impôt sur le revenu, ch. 3.5.2 ; AFC, Dossier Informations fiscales, Besteuerung der Eigenmietwerte, février 2026 (ci-après : Dossier AFC valeurs locatives), ch. 5.4.3. ↩
-
ATF 132 I 157 consid. 3.3 ; arrêt 2C_757/2015 du 8 décembre 2016 consid. 2. ↩
-
ATF 132 I 157 consid. 3.3 ; arrêt 2C_660/2018 du 5 avril 2019 consid. 3.1 ; cf. OK-Grieder/Hongler, Art. 14 StHG N. 49 (sur l’impôt sur la fortune). ↩
-
Arrêt de la CDT TI 80.2012.249 du 4 mars 2014 consid. 1.2 s. ↩
-
Arrêt du TA GR A 17 59 du 31 août 2018 consid. 5.2. ↩
-
Dossier AFC valeurs locatives, ch. 5.4.1. ↩
-
ATF 148 I 286 consid. 4.3, 5.1 et 5.2.1 s. ↩
-
Baumgartner/Duss/Fenners, FStR 2024, Gesetzgebungs-Agenda 2024/1, section « Graubünden ». ↩
-
Arrêt 9C_245/2023 du 26 juillet 2023 consid. 5.1.2 et 5.4.2 ; instance précédente : arrêt du TA ZH SB.2023.00010 du 2 mars 2023 consid. 3.2–3.4. ↩
-
Sur Schwyz, arrêt 2C_890/2012 du 15 décembre 2012 consid. 3.1 ; sur Lucerne, arrêt du TC LU A 12 167, A 12 168 du 4 août 2014 consid. 2.1 ; Dossier AFC valeurs locatives, ch. 5.4.3. ↩
-
Arrêt 2C_940/2021 du 20 septembre 2022 consid. 3.2. ↩
-
Arrêt 2C_1/2019 du 16 janvier 2020 consid. 6.1 et 7.3 ; arrêt 2C_757/2015 du 8 décembre 2016 consid. 3.1 et 4.2–4.4. ↩
-
Arrêt 2C_890/2012 du 15 décembre 2012 consid. 4.3. ↩
-
Margraf, FStR 2026, Die Abschaffung der Eigenmietwertbesteuerung, ch. 3.3.5. ↩
-
RO 2014 1105 ; Dossier AFC impôt sur le revenu, ch. 3.3 ; Baumgartner/Duss/Zigerlig, FStR 2013, Gesetzgebungs-Agenda 2013/3, section « Steuerliche Behandlung von berufsorientierten Aus- und Weiterbildungskosten ». ↩
-
Arrêt 2A.381/2006 du 29 novembre 2006 consid. 3.1 s. ↩
-
Message RIE II, p. 4796, 4848 et 4868 (version allemande). ↩
-
ATF 136 I 49 consid. 3.4 ; arrêt 2C_599/2012 du 16 août 2013 consid. 2.2 s. ; arrêt 2C_750/2013 du 9 octobre 2014 consid. 2.4.2 s. ; arrêt 2C_992/2021 du 22 septembre 2022 consid. 3.1. ↩
-
Baumann, FStR 2004, Unternehmenssteuerreform II – Zur Vernehmlassungsvorlage (1. Teil), ch. 2.1.1. ↩
-
ATF 136 I 49 consid. 4.1 ; arrêt 2C_30/2008 du 25 septembre 2009 consid. 3.5 et 4.5 (Zurich) ; arrêt 2C_62/2008 du 25 septembre 2009 consid. 3.5 et 4.4 (Bâle-Campagne). ↩
-
ATF 136 I 65 consid. 4.3 et 5.5 ; arrêt 2C_770/2016 du 26 septembre 2016 consid. 3.2.6–3.2.10 ; arrêt 2C_599/2012 du 16 août 2013 consid. 2.4 et 3.2 s. ↩
-
Arrêt 2C_599/2012 du 16 août 2013 consid. 3.3 s. ↩
-
ATF 136 I 49 consid. 5. ↩
-
Arrêt 2C_646/2015 du 19 janvier 2016 consid. 2.2–2.4. ↩
-
Arrêt 2C_750/2013 du 9 octobre 2014 consid. 2.4.4. ↩
-
RO 2019 2395 2413 ; arrêt 2C_992/2021 du 22 septembre 2022 consid. 3.1 ; Dossier AFC impôt sur le revenu, ch. 3.4.1.1. ↩
-
Message PF17, p. 2586 et 2624 (version allemande) ; cf. Aebi/Hinny, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019, Kapital- vs. Personengesellschaften, section 2. ↩
-
Aebi/Hinny, St.Galler Seminar zur Besteuerung personenbezogener Unternehmen 2019, Kapital- vs. Personengesellschaften, section 2. ↩
-
Arrêt 2C_812/2018 du 20 août 2019 consid. 3.1 ; arrêt 2C_261/2021 du 18 octobre 2021 consid. 3.2.1 ; arrêt du TA SG B 2015/323 du 29 juin 2017 consid. 2.1.2. ↩
-
Arrêt 2C_812/2018 du 20 août 2019 consid. 3.2, 4.2, 4.4 et 5.2–5.4 ; de même arrêt du TC BL 810 15 47 du 30 septembre 2015 consid. 4.4–5. ↩
-
Arrêt 2C_69/2017 du 17 juillet 2017 consid. 4.1 s. ↩
-
Arrêt 2C_261/2021 du 18 octobre 2021 consid. 3.2.2–3.6 (période fiscale 2017) ; instance précédente : arrêt du TA ZH SB.2020.00112 du 15 janvier 2021 consid. 2.1.5 et 3.3.1–3.3.3. ↩
-
CSI, Circulaire 32 du 1er juillet 2009, ch. 3.3 et 3.6 ; cf. arrêt du StRG ZH 1 ST.2016.33 du 19 avril 2016 consid. 2d–2f. ↩
-
Loi fédérale du 13 octobre 1965 sur l’impôt anticipé (RS 642.21 ; ci-après : LIA) ; RO 1998 669. ↩
-
Arrêt 2C_119/2018 du 14 novembre 2019 consid. 4.2.4 s. et 4.3. ↩
-
Arrêt 2C_180/2008 du 16 février 2009 consid. 6.2 (non publié aux ATF 135 II 183). ↩
-
Arrêt 2C_1175/2012 du 29 juillet 2013 consid. 5.1 s. ; de même arrêt du TA GR A 05 46 du 25 août 2005 consid. 2e. ↩
-
Arrêt du TA NW ST 21 4 du 23 mai 2022 consid. 5.2. ↩
-
RO 2023 38 ; Message rentes viagères, p. 20 (version allemande). ↩
-
Arrêts 2P.170/2003 et 2A.289/2003 du 13 février 2004 consid. 4.1, 7.2 et 8.1 ; arrêt 2C_711/2012 du 20 décembre 2012 consid. 1.4 ; arrêt du TA ZH SB.2019.00120 du 6 avril 2020 consid. 4.3. ↩
-
Arrêt 2C_711/2012 du 20 décembre 2012 consid. 2.3 s. ; arrêt 2C_136/2021 du 14 juillet 2021 consid. 2.2.1 s. ↩
-
Arrêt 2C_6/2010 du 20 avril 2010 consid. 3.2 s. ; arrêt 9C_83/2023 du 19 décembre 2023 consid. 7.1 (non publié aux ATF 150 II 202). ↩
-
Arrêts 2P.170/2003 et 2A.289/2003 du 13 février 2004 consid. 7.1, 8.1 et 9.1 ; arrêt annulé : arrêt du TA VD FI.2002.0058 du 15 mai 2003 consid. 2c. ↩
-
Arrêt 9C_83/2023 du 19 décembre 2023 consid. 7.2 (non publié aux ATF 150 II 202). ↩
-
RO 2023 38 ; Message rentes viagères, p. 20 et 28 (version allemande) ; Baumgartner/Duss/Fenners, FStR 2022, Gesetzgebungs-Agenda 2022/3, ch. 1.4. ↩
-
AFC, Steuerbarer Ertragsanteil von ausländischen Leibrentenversicherungen sowie von Leibrenten- und Verpfründungsverträgen, publié le 30 janvier 2026, tableau (période fiscale 2025). ↩
-
Message rentes viagères, p. 20 (version allemande). ↩
-
ATF 131 I 409 consid. 5.5.6 et 6.1–6.3 (encore sous la quote-part de 40 %). ↩
-
ATF 135 II 195 consid. 9.1. ↩
-
ATF 138 II 311 consid. 6.2.3 et 7. ↩
-
Loi fédérale du 23 juin 2006 sur les placements collectifs de capitaux (RS 951.31 ; ci-après : LPCC) ; RO 2006 5379. ↩
-
Message LPCC, p. 6492 (version allemande). ↩
-
Message harmonisation fiscale, p. 290 (art. 8, al. 2, P-LHID) (version allemande). ↩
-
Arrêt 2C_245/2010 du 25 janvier 2011 consid. 2.5.1 ; arrêt 2C_903/2012 du 12 février 2013 consid. 6.2 ; arrêt 9C_58/2025 du 23 mai 2025 consid. 4.2 ; Dossier AFC impôt sur le revenu, ch. 3.12. ↩
-
ATF 139 II 363 consid. 2.2 ; arrêt 2C_903/2012 du 12 février 2013 consid. 6.2 ; arrêt 9C_666/2024 du 26 février 2025 consid. 2.3. ↩
-
Arrêt 2C_546/2021 du 31 octobre 2022 consid. 2.1 (let. i) ; arrêt 2C_567/2016 du 10 août 2017 consid. 2 (let. g) ; arrêt 2C_345/2021 du 29 octobre 2021 consid. 2.2.1, 2.2.2 et 2.2.4 (let. f et k). ↩
-
Loi fédérale du 29 septembre 2017 sur les jeux d’argent (RS 935.51 ; ci-après : LJAr) ; Message LJAr, p. 8532 (version allemande). ↩
-
ATF 122 I 101 consid. 5b. ↩
-
Arrêt 2C_245/2010 du 25 janvier 2011 consid. 2.5.1 s. ; arrêt 9C_58/2025 du 23 mai 2025 consid. 4.3.1 s. ↩
-
Arrêt du TA SG B 2016/113 du 17 mars 2018 consid. 2.5.1 ; arrêt du TA SZ II 2020 122 du 18 mars 2021 consid. 3.2.4 et 4.2.2 ; arrêt du StGer BL 510 23 70 du 7 juin 2024 consid. 2.2 s. ↩
-
Jugement du TAPI GE A/2444/2011 du 8 octobre 2012 consid. 7 s. ↩
-
Arrêt du TA NE TA.2006.6 du 7 juillet 2008 consid. 3d et 4d. ↩
-
ATF 139 II 363 consid. 2.2 ; arrêt 9C_666/2024 du 26 février 2025 consid. 2.3. ↩
-
Arrêt 2C_906/2010 du 31 mai 2012 consid. 7.4 ; arrêt 2P.181/2005 du 8 février 2006 consid. 4.2. ↩
-
ATF 141 II 326 consid. 6 s. ↩
-
Hongler/Weder/Graf, FStR 2023, Der steuerfreie Kapitalgewinn, ch. 2.2–2.4. ↩
-
ATF 146 II 6 consid. 6.1. ↩
-
Arrêt 2C_44/2018 du 31 janvier 2020 consid. 10 (non publié aux ATF 146 II 6). ↩
-
Arrêt 2C_703/2017 du 15 mars 2019 consid. 3.3.1. ↩
-
Arrêt 9C_463/2025 du 17 juin 2026 consid. 4.3–4.5. ↩
-
ATF 130 I 205 consid. 7.6.2. ↩
-
ATF 131 I 409 consid. 5.5.6 ; arrêt 2C_6/2010 du 20 avril 2010 consid. 2.3 s. et 3.3. ↩
-
Arrêt 2A.615/2004 du 9 juin 2005 consid. 2.4. ↩
-
ATF 130 I 205 consid. 9.4 s. ↩
-
Arrêt 2A.103/2007 du 28 avril 2008 consid. 2.3.4. ↩
-
Arrêt 2A.103/2007 du 28 avril 2008 consid. 2.3.4 ; arrêt 2C_903/2012 du 12 février 2013 consid. 5 et 6.3 ; cf. arrêt de la CA BS VD.2016.249 du 2 novembre 2017 consid. 2.1.2 et 2.5 (bourse de mobilité du Fonds national imposable faute d’indigence). ↩
-
ATF 146 II 6 consid. 5–7. ↩
-
Arrêt du TA GL VG.2016.00074 du 1er décembre 2016 consid. II.4.2. ↩
-
Message prestations transitoires, p. 8298 (version allemande) ; arrêt 2C_345/2021 du 29 octobre 2021 consid. 2.2.1. ↩
-
ATF 130 II 509 consid. 9.2 s. ; arrêt 2C_567/2016 du 10 août 2017 consid. 2 ; arrêt 9C_204/2023 du 18 octobre 2023 consid. 2.1. ↩
-
Arrêt 2C_1008/2013 du 6 juin 2014 consid. 2.3.2. ↩
-
Arrêt 9C_204/2023 du 18 octobre 2023 consid. 2.2. ↩
-
Arrêt 2C_567/2016 du 10 août 2017 consid. 7.2. ↩
-
RO 2012 489 ; Message solde des sapeurs-pompiers, p. 2869 s. (version allemande) ; Baumgartner/Hess/Zigerlig, FStR 2011, Gesetzgebungs-Agenda 2011/4, ch. 1.7. ↩
-
Arrêt du StRG ZH 1 DB.2015.54, 1 ST.2015.71 du 16 juillet 2015 consid. 2b. ↩
-
Loi fédérale du 30 mars 1911 complétant le Code civil suisse (Livre cinquième : Droit des obligations) (RS 220 ; ci-après : CO). ↩
-
Arrêt 2C_546/2021 du 31 octobre 2022 consid. 2.1, 6.5 et 7. ↩
-
RO 2018 5103 ; Message LJAr, p. 8516 et 8532 (version allemande) ; Baumgartner/Duss/Fenners, FStR 2016, Gesetzgebungs-Agenda 2016/4, ch. 1.6. ↩
-
Rapport CER-E gains de loterie, p. 6531 et 6538 (sur la teneur du 15 juin 2012, RO 2012 5977) (version allemande). ↩
-
Dossier AFC impôt sur le revenu, ch. 3.8.5. ↩
-
Arrêt du TA GR A 13 51 du 21 novembre 2013 consid. 2a. ↩
-
Arrêt de la CDP NE CDP.2022.134 du 3 février 2023 consid. 5b s. ↩
-
Ch. I 2 de la loi fédérale du 20 décembre 2024 relative au changement de système d’imposition de la propriété du logement (RO 2026 213) ; Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, ch. 1.1. ↩
-
Rapport CER-E changement de système, p. 27 (version allemande) ; Avis du Conseil fédéral changement de système, p. 6 et 10 (version allemande). ↩
-
Margraf, FStR 2026, Die Abschaffung der Eigenmietwertbesteuerung, ch. 3.1.1 s. ↩
-
Bundesbeschluss über die kantonalen Liegenschaftssteuern auf Zweitliegenschaften du 20 décembre 2024, accepté en votation populaire le 28 septembre 2025 (RO 2026 212). ↩
-
Conseil fédéral, communiqué de presse « Individualbesteuerung tritt 2032 in Kraft » du 19 août 2026 (version allemande) ; Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, ch. 1.3. ↩
-
Projet imposition individuelle, ch. 2, art. 7, al. 4, let. g, P-LHID (version allemande). ↩
-
Conseil fédéral, communiqué de presse « Steueroptimierung nach hohem Geldspielgewinn soll erschwert werden » du 5 décembre 2025 (version allemande) ; Baumgartner/Duss/Fenners, FStR 2026, Gesetzgebungs-Agenda 3/2026, ch. 1.8. ↩
© 2026 Institut für Law and Economics (ILE-HSG), Université de Saint-Gall. Tous droits réservés.